Won-Denominated Stablecoin Adoption and Commercial Bank Disintermediation: An Agent-Based Analysis of Deposit Outflows and Credit Supply
1 Korea Economic Research Institute (KERI)
DOI: https://doi.org/10.17287/kbr.2026.30.3.275
Abstract
As Korea moves toward regulating won-denominated stablecoins, concern has grown that a shift of transaction deposits from banks into stablecoins could weaken commercial banks' credit intermediation, so-called disintermediation. This study quantitatively assesses the size and nature of such disintermediation and whether its effect is closer to a full-blown credit crunch or to a structural transition in which funds simply change location. To this end, we develop an agent-based model (ABM) that captures the interactions and fund flows among households and firms, commercial banks, and stablecoin issuers. In addition, rather than assuming that a fall in deposits translates directly into a fall in loans, we analyze a benchmark interacting model that reflects how individual banks respond under loan-to-deposit ratio (LDR) regulation. At 10 percent adoption, net deposit outflows reach KRW 66 trillion (2.49 percent of total deposits) and the associated credit contraction KRW 83 trillion; at 15 percent, these rise to KRW 101 trillion (3.81 percent) and KRW 127 trillion. Still, more than 96 percent of total deposits remain within the banking sector, as issuer reserves held as bank deposits and user-side recycling appear to offset much of the outflow pressure. Sensitivity analysis shows that the share of issuer reserves held as bank deposits has a large effect on the degree of disintermediation, while in the benchmark model deposit outflows closely match the baseline, confirming robustness, and credit contraction, shaped by banks' LDR headroom, is smaller than in the baseline. These results suggest that won-stablecoin disintermediation is unlikely to amount to a systemic collapse and is better understood as a conditional phenomenon that can be managed through institutional design, with issuer structure, the holding of reserves as bank deposits, and LDR buffers as important policy priorities.
Ⅰ. 서 론
결제 인프라는 자본의 회전 속도와 기업의 재무구조, 통화정책의 전달 경로에 영향을 미치는 경제 기반이다. 최근 달러 스테이블코인이 새로운 지급결제 수단으로 빠르게 확산되고 주요국이 관련 법제화를 진전시키면서, 한국에서도 원화 스테이블코인의 제도화 논의가 본격화되고 있다. 2026년 하반기 디지털자산기본법 2단계 입법이 본격 추진되는 가운데, 원화 스테이블코인의 발행주체와 준비자산, 감독체계를 둘러싼 제도 설계가 주요 정책 쟁점이 되었다. 이 논의는 단순히 새로운 디지털자산을 허용할 것인가의 문제가 아니다. 그보다는 한국의 지급결제 체계를 지연정산과 다단계 중개 중심 구조에서 실시간․원자적(atomic) 정산이 가능한 인프라로 전환할 것인가라는 지급결제 인프라의 설계 방식과 관련된 문제다.
이 전환을 둘러싼 가장 큰 우려는 상업은행의 자금중개 기능이 위축될 수 있다는 이른바 탈중개화(disintermediation) 문제이다. 가계와 기업의 결제성 자금이 은행의 요구불예금에서 민간 스테이블코인으로 이동하면, 은행은 가장 안정적이고 조달 비용이 낮은 핵심 자금원을 잃게 된다. 결제성 예금이 감소한 은행은 바젤 III 유동성커버리지비율(Liquidity Coverage Ratio, LCR) 규제와 예대율(loan-to-deposit ratio, LDR) 규제를 준수하기 위해 고비용의 도매 자금시장에 의존하거나 대출 공급을 줄여야 하며, 결국 신용경색(credit crunch)이 나타날 수 있다는 것이 우려의 핵심이다(한국은행, 2025; 이대기, 2025). 실제로 미국 연방준비제도와 백악관 경제자문위원회를 비롯한 주요 기관들은 스테이블코인 확산이 은행예금과 신용에 미치는 영향을 두고 상반된 진단을 내놓고 있으며, 그 크기에 대해서도 합의에 이르지 못하고 있다(Wang, 2025; Council of Economic Advisers, 2026).
기존 분석의 상당수는 정태적 회계 추정이나 이론적 논의에 머물러 있다(Wang, 2025; Council of Economic Advisers, 2026; 이대기, 2025). 스테이블코인 결제가 유발하는 자금 이동은 포트폴리오 조정과 발행․사용․환류가 동시에 작동하는 순환 과정인데, 기존의 분석은 이 순환의 한 단면만을 포착하거나 예금유출이 곧바로 대출축소로 이어진다는 단순 가정에 기대어 왔다. 더욱이 한국은 시중은행의 원화 예대율이 100% 안팎으로 규제 상한에 근접한 수준에서 운용되고 있고 은행 중심의 발행 모델이 논의되고 있어, 미국 중심의 분석 결과를 직접 적용하기에는 제도적 차이가 크다. 원화 스테이블코인 도입이 은행의 예금기반과 신용창조에 미치는 영향은, 개별 경제주체의 상호작용과 한국 고유의 제도적 조건을 함께 담아낸 동태적 방법론을 통해 새로 평가될 필요가 있다.
본 연구는 이 문제의식에서 출발해 다음 질문에 답한다. 원화 스테이블코인의 수용 확대는 상업은행의 예금기반과 신용공급을 어느 정도 변화시키는가. 그 변화는 은행 시스템의 전면적 붕괴로 이어지는 신용경색인가, 아니면 자금이 머무는 위치가 바뀌는 구조적 이행(transition)인가. 끝으로, 어떤 제도 설계변수가 탈중개화의 강도를 좌우하며 정책은 그 위험을 어떻게 통제할 수 있는가.
이 질문에 답하기 위해 본 연구는 가계․기업, 상업은행, 발행사라는 개별 경제주체들의 상호작용과 자금 순환 구조를 알고리즘으로 구현한 행위자 기반 모형(Agent-Based Model, ABM)을 설계하고, 이를 통해 채택률에 따른 순예금유출과 신용축소의 궤적을 추적한다. 연구의 기여는 세 가지로 정리된다. 방법론적 측면에서는 기존의 정태적 시나리오 분석과 회계적 추정을 동태적 행위자 기반 모형과 몬테카를로 시뮬레이션으로 확장하여, 파라미터 불확실성을 확률분포의 형태로 제시한다. 모형 설계 측면에서는 대출잔액 감소를 예금-대출 전이계수로 외생적으로 부여하는 대신, 네트워크를 통한 채택 확산과 예대율 규제 아래 규모가 서로 다른 은행들의 대응을 반영한 상호작용형 행위자 기반 모형을 벤치마크로 두어 신용축소가 은행의 실제 규제 대응에서 내생적으로 나타나도록 하였다. 이를 통해 예금유출이 곧 대출축소로 이어진다는 기계적 가정을 비판적으로 재검토한다. 마지막으로 한국 시중은행의 예대율 구조와 은행 중심 발행 논의라는 국내 고유의 제도적 조건을 모형에 담아, 미국 중심 문헌과의 정량적 비교를 수행한다.
논문의 구성은 다음과 같다. 제Ⅱ장은 원화 스테이블코인 제도화의 현황과 탈중개화 우려, 그리고 정책 입안자가 직면한 의사결정 상황을 연구 배경으로 서술한다. 제Ⅲ장은 스테이블코인과 은행예금․신용에 관한 선행연구, 중앙은행 디지털화폐(Central Bank Digital Currency, CBDC) 탈중개화 논쟁, 은행의 신용창조 이론, 그리고 행위자 기반 모형 방법론을 검토한다. 제Ⅳ장에서 모형의 설계와 캘리브레이션을 서술하고, 제Ⅴ장에서 시뮬레이션 결과와 벤치마크 대조, 해외 실증과의 비교를 제시한다. 제Ⅵ장에서 결론과 정책적 시사점을 논한 뒤 부록과 Teaching Note를 덧붙인다.
Ⅱ. 연구 배경: 원화 스테이블코인 제도화
2.1 원화 스테이블코인 제도화 현황
한국의 원화 스테이블코인 논의는 디지털자산기본법 2단계 입법을 중심으로 구체화되고 있다(금융위원회, 2026). 이 과정에서 핵심 쟁점 중 하나는 발행주체 구조이다. 통화․금융 안정을 중시하는 관점에서는 은행이 발행 컨소시엄을 주도해야 한다는 견해가, 시장 혁신을 중시하는 관점에서는 비은행 핀테크의 참여를 폭넓게 허용해야 한다는 견해가 제기된다. 발행주체를 은행 중심으로 둘 것인가 아니면 비은행의 참여를 넓게 열 것인가는 예금 이탈을 통한 탈중개화 위험과 직결되는 설계 선택으로, 본 연구가 다루는 핵심 질문이다.
한국은행은 민간 스테이블코인 논의와 별도로 예금토큰(deposit token)의 발행과 유통을 실증하는 프로젝트 한강을 추진하고 있으며, 1단계에 참여한 7개 은행에 이어 2단계에서는 참여 은행을 9개로 확대하였다. 한국은행은 예금토큰이 규제된 은행에 대한 청구권을 유지한다는 점에서 민간 스테이블코인보다 안전한 대안이라고 보면서도, 양자가 공존할 가능성도 열어 두고 있다. 특히 기관용 디지털화폐를 기반으로 예금토큰뿐 아니라 이를 준비자산으로 하는 이머니 토큰 등 다양한 민간 디지털통화를 지원할 수 있는 네트워크를 구상하고 있다. 이러한 구도는 원화 스테이블코인이 은행 시스템과 분리된 독립적 영역이 아니라 은행권과 연동된 형태로 설계될 가능성을 시사한다.
2.2 상업은행 탈중개화 우려
탈중개화 우려의 논리는 다음과 같다. 가계와 기업이 결제 편의를 위해 은행예금을 인출하여 스테이블코인을 구매하면, 은행의 수신 기반, 특히 결제성 예금이 줄어든다. 예금은 은행의 안정적이고 상대적으로 비용이 낮은 조달원이다. 따라서 결제성 예금이 빠져나가면 은행은 유동성커버리지비율(LCR)․예대율 규제를 맞추기 위해 고비용의 도매 자금시장에 의존하거나 대출 공급을 줄이게 되고, 그 결과가 신용경색으로 이어질 수 있다. 이 논리는 직관적으로 설득력을 지니지만, 그 크기가 실제로 얼마나 되는지, 그리고 어떤 조건에서 완화되거나 증폭되는지는 별도의 정밀한 분석을 요구한다.
한국의 경우 탈중개화의 순효과는 서로 반대 방향으로 작용하는 두 요인의 상호작용에 의해 결정될 가능성이 높다. 국내 시중은행의 예대율이 규제 상한인 100%에 근접해 운용되어 온 탓에, 예금 감소가 대출 여력의 제약으로 이어질 개연성이 미국보다 크다. 이는 유출 충격을 증폭하는 요인이다. 다른 한편으로 발행주체를 은행 중심으로 설계하면 발행사가 준비금을 은행예금으로 예치할 유인이 커지며, 이때 준비금의 환류는 탈중개화 압력을 상쇄하는 방향으로 작동한다. 따라서 한국에서 탈중개화의 순효과는 예금 인출이라는 유출 요인과 준비금 환류라는 상쇄 요인의 상대적 크기에 따라 결정되며, 그 균형점은 예대율 규제 환경과 발행구조 설계에 따라 결정될 수 있다.
2.3 분석의 필요성
본 연구가 상정하는 의사결정자는 원화 스테이블코인의 제도 설계를 담당하는 정책 당국이다. 이들은 원화 스테이블코인 도입이 은행의 예금기반과 신용공급에 미칠 영향을 도입 이전 단계에서 평가하고, 세 가지 설계 사항을 결정해야 한다. 첫째는 발행주체의 구조, 곧 은행의 지분 비중을 어느 수준으로 요구할 것인가이다. 둘째는 발행사 준비자산의 규율, 특히 준비금을 은행예금 형태로 유지하도록 의무화할 것인가이다. 셋째는 순예금유출이 가시화될 경우 은행의 예대율 여력과 유동성 완충을 어떻게 관리할 것인가이다.
이 사항들은 서로 맞물려 있어, 그 판단에는 탈중개화의 예상 규모와 성격에 대한 정량적 근거가 필요하다. 그러나 원화 스테이블코인은 아직 도입되지 않아 사후적 실측 데이터가 존재하지 않는다. 이처럼 과거 자료가 없는 상황에서는 시뮬레이션이 유용한 대안이 된다. 시뮬레이션은 과거의 통계적 패턴에 의존하지 않고 개별 경제주체의 상호작용에서 거시적 결과를 이끌어냄으로써, 도입 이전 단계에서도 정책 설계의 효과를 사전적으로 탐색할 수 있게 한다. 이하의 분석은 이러한 의사결정을 뒷받침할 정량적 근거를 마련하는 데 목적을 둔다.
Ⅲ. 이론적 배경과 선행연구
3.1 스테이블코인과 은행예금․신용
스테이블코인이 은행예금과 신용에 미치는 영향을 둘러싼 최근 논의는 그 방향과 크기를 두고 뚜렷하게 갈린다. Wang(2025)은 미국 연방준비제도의 분석 노트에서, 스테이블코인이 은행예금을 일방적으로 고갈시키는 것이 아니라 감소(reduce)․재순환(recycle)․재구성(restructure)이라는 세 가지 경로로 작동한다고 설명한다. 순효과는 누가 스테이블코인을 수요하는가, 무엇을 전환하여 스테이블코인을 구매하는가, 그리고 발행사가 준비금을 어떻게 운용하는가에 따라 달라진다는 것이다. 특히 발행사가 준비금을 은행예금으로 보유하면 총예금 규모가 크게 줄지 않더라도 예금의 구성과 분포, 안정성이 달라지면서 은행의 유동성 관리와 신용공급에 영향을 줄 수 있다고 지적한다. Wang은 은행이 단기 부채인 예금으로 장기․비유동 자산인 대출을 뒷받침하는 탓에, 유동성․자본 규제에 대응하는 과정에서 예금 1달러의 유출이 대출 1달러를 넘는 축소로 이어질 수 있음을 보인다.
백악관 경제자문위원회(Council of Economic Advisers, 2026)는 같은 메커니즘을 두고 상이한 결론을 제시한다. 이 보고서는 준비자산이 주로 국채로 운용되더라도 국채 매입대금이 매도자의 은행예금으로 재예치될 수 있으므로 총예금 감소가 제한될 수 있다고 본다. 다만 이 보고서가 제시한 대출효과 0.02%는 스테이블코인 도입의 총효과가 아니라 스테이블코인 수익지급을 금지했을 때 기준모형에서 추가로 늘어나는 대출 규모다. 두 연구가 상반된 결론에 이른 것은 준비금이 은행예금으로 얼마나 재순환되는지에 대한 가정이 서로 다르기 때문이다.
최근에는 은행 미시데이터를 동원한 실증 연구도 나왔다. Lee와 Tou(2026)는 뉴욕 연방준비은행의 연구에서 스테이블코인 발행사와 거래관계를 맺은 은행이 유동자산 보유를 늘리면서 자산 대비 대출 비중을 낮추는 경향을 보였다고 보고한다. 이는 정태적 시나리오 분석을 넘어 스테이블코인이 은행의 대출 행태에 실제로 영향을 미칠 수 있음을 실증적으로 보여준다. 국내에서도 이대기(2025)가 스테이블코인 활성화가 은행의 수신 기반과 수익구조에 미칠 영향을 짚은 바 있다. 이처럼 선행연구는 스테이블코인이 은행예금․신용에 영향을 줄 수 있다는 데는 대체로 동의하지만, 그 크기는 수요의 출처와 준비자산의 운용 방식, 환류 구조에 따라 달라진다고 본다.
3.2 중앙은행 디지털화폐(CBDC) 논쟁의 시사점
스테이블코인 탈중개화 문제는 중앙은행 디지털화폐(CBDC)를 둘러싼 오랜 이론적 논쟁과 구조가 닮아 있어, 관련 문헌에서 유용한 시사점을 얻을 수 있다. Brunnermeier와 Niepelt(2019)는 사적 화폐와 공적 화폐가 교환되더라도 균형 배분과 가격 체계가 유지되는 조건을 제시한 등가성 정리를 통해, 중앙은행이 순예금유출분을 은행에 다시 대출해 주는 환류가 작동하면 신용경색도 금융불안정도 일어나지 않음을 보였다. Wang의 재순환 개념과 경제자문위원회의 재순환 가정도 이러한 논리에 바탕을 둔다. 결국 탈중개화의 강도는 환류가 얼마나 완전하게 작동하는가에 의존한다.
반대 방향의 결과도 존재한다. Chiu 외(2023)는 예금시장에 은행의 시장지배력이 있을 경우 CBDC 도입이 오히려 예금 경쟁을 촉진하여 예금금리를 끌어올리고 은행 중개를 확대하며 산출을 늘릴 수 있음을 정량적으로 보였다. 미국 자료를 이용한 이들의 분석에서 CBDC는 은행 대출을 1.57% 늘리는 것으로 나타났다. 탈중개화가 항상 신용축소로 귀결되는 것은 아니며, 은행산업의 시장구조에 따라 오히려 은행 중개가 확대될 수도 있음을 보여주는 결과이다. Keister와 Sanches (2023) 역시 CBDC가 교환의 효율을 높이는 편익과 예금을 구축하여 조달비용을 높이는 비용 사이의 상충을 지적하면서, 중앙은행 대출을 통한 환류가 탈중개화를 완화할 수 있음을 보였다. Fernández-Villaverde 외(2021)는 중앙은행이 모든 경제주체에 계좌를 제공하는 극단적 경우에 은행 탈중개화가 나타날 수 있음을 이론적으로 분석하였다.
이 논쟁이 본 연구에 주는 함의는 다음과 같다. 탈중개화의 순효과는 환류의 구조에 크게 좌우되며, 그 결과는 은행산업의 구조와 규제 환경에 따라 축소로도 확대로도 나타날 수 있는 조건부 현상이다. 원화 스테이블코인의 경우에도 발행사 준비금의 은행 환류와 사용자 측 결제 자금의 환류가 얼마나 작동하는가가 관건이 된다.
3.3 은행의 신용창조와 통화승수
탈중개화 논의에는 대체로 명시적으로 다루어지지 않는 이론적 쟁점이 있다. McLeay, Radia, Thomas(2014)는 영란은행 분석에서 현대 경제의 예금이 주로 은행의 대출 실행 과정에서 창조된다고 지적한다. 은행은 저축자의 예금을 단순히 중개하여 대출하는 것도, 중앙은행 화폐를 승수적으로 늘리는 것도 아니라는 것이다. 이 내생화폐(endogenous money) 관점을 엄격히 적용하면, 예금유출이 곧 대출축소로 이어진다는 논리, 특히 예금 변화에 통화승수를 곱하여 대출 변화를 산출하는 방식은 재검토가 필요하다.
그러나 이 쟁점은 은행 시스템 전체와 개별 은행을 나누어 보면 상당 부분 해소된다. 시스템 전체로 보면 예금은 대출이 이루어질 때 창조되지만, 개별 은행은 유동성 규제와 예대율 규제 아래에서 예금이 줄면 그에 맞추어 대응해야 한다. 개별 은행 수준에서 결제성 예금이 빠져나가면 예대율 여력이 줄고 유동성 완충이 감소하여 대출 여력이 제약된다. 본 연구는 이 점을 고려하여 두 모형을 함께 사용한다. 기본모형은 감소에 예금-대출 전이계수를 적용하여 대출잔액 변화를 산출하되, 이를 전이계수가 높은 경우를 상정한 고전이 시나리오로 명시한다. 벤치마크 모형은 전이계수를 미리 부여하지 않고, 개별 은행이 예대율 규제 아래에서 예금 감소에 대응하는 과정에서 신용축소가 내생적으로 나타나도록 설계한다. 두 모형을 함께 제시하면 전이계수 가정에 따른 한계를 부분적으로 줄일 수 있다. 행위자 기반 모형은 시스템 전체의 자금 흐름과 개별 은행의 규제 대응을 하나의 틀에서 다룰 수 있어 이 문제에 적합하다.
3.4 행위자 기반 모형
행위자 기반 모형은 대표적 대리인(representative agent)과 선형 균형을 가정하는 전통적 동태확률일반균형(Dynamic Stochastic General Equilibrium, DSGE) 모형의 한계를 보완하는 방법으로, 2008년 글로벌 금융위기 이후 다시 주목받았다. Farmer와 Foley(2009)는 서로 상호작용하는 이질적인 개별 주체를 모형화하는 접근이 경제의 비선형적 동학을 이해하는 데 중요하다고 보았다. Haldane와 Turrell(2018)은 중앙은행의 관점에서, 이 방법이 복잡성과 이질성, 네트워크 효과, 준칙에 따른 의사결정이 중요한 문제에 특히 적합하며 기존 접근을 보완한다고 평가하였다.
행위자 기반 모형은 이 문제를 다루는 데 특히 적합하다. 우선 원화 스테이블코인은 아직 도입되지 않아 사후적 시계열 자료가 없으므로, 과거 패턴에 의존하는 계량모형보다 개별 주체의 상호작용에서 결과를 이끌어내는 시뮬레이션이 적합하다. 또한 탈중개화는 포트폴리오 이동과 발행, 사용, 환류가 동시에 맞물리는 자금 순환의 문제이므로, 이러한 동시적 상호작용을 자연스럽게 표현하는 데 행위자 기반 모형이 강점을 지닌다. 특히 채택의 확산과 은행의 규제 대응에서 드러나는 비선형성과 임계점(tipping point)은 대리인 모형으로 담기 어려운데, 행위자 기반 모형은 이러한 복잡한 동학을 개별 행위자의 상호작용으로부터 재현할 수 있다.
3.5 선행연구의 한계와 본 연구의 기여
이상의 검토에서 기존 연구에는 다음과 같은 한계가 남아 있다. 기존 문헌은 대표적 대리인 기반의 DSGE 분석이거나 정태적 회계 추정에 머물러, 은행과 예금자의 이질성, 동태적 채택과 확산, 파라미터 불확실성의 분포를 한꺼번에 담아내지 못한다. 신용축소를 예금-대출 전이계수로 산출하는 방식은 내생화폐 이론과 부딪히는 약점을 안고 있음에도, 이를 대신할 미시적․규제 기반 메커니즘을 제시한 연구는 드물다. 그리고 한국 시중은행의 높은 예대율과 은행 중심 발행 논의라는 국내 고유의 조건을 반영한 실증적 분석은 거의 찾아보기 어렵다. 본 연구는 동태적 행위자 기반 모형과 몬테카를로 시뮬레이션으로 첫 번째 한계를, 예대율 규제에 기반해 신용반응이 모형 안에서 정해지도록 한 벤치마크를 도입하여 두 번째 한계를, 한국의 제도적 조건을 모형에 반영하여 세 번째 한계를 보완한다.
Ⅳ. 연구방법: 행위자 기반 모형 설계
4.1 모형 개관과 자금 순환 구조
본 연구의 모형은 세 가지 유형의 경제주체로 이루어진다. 가계와 기업은 지급결제와 소비의 필요에 따라 은행예금을 인출하여 스테이블코인을 구매하고, 이를 사용해 상품과 서비스의 대금을 지급한다. 발행사는 구매 대금을 받아 스테이블코인을 발행하고 발행량에 상응하는 100%의 준비금을 은행예금 또는 국채 등으로 보관한다. 상업은행은 예금을 수취하여 대출을 공급하는 주체로서, 예금의 유출입에 맞추어 대출 여력을 조정한다. 이 세 주체 사이에서 포트폴리오 이동과 발행, 사용, 환류가 동시에 작동하며 은행예금의 순변화를 결정한다.
자금 순환의 핵심은 다음과 같다. 가계․기업이 예금을 인출하여 스테이블코인을 구매하면 예금이 유출되지만, 이 유출은 두 갈래로 부분 환류된다. 하나는 발행사가 준비금의 일부를 은행예금으로 유지하면서 생기는 환류이고, 다른 하나는 스테이블코인으로 결제를 받은 수취자가 이를 다시 은행예금으로 전환하면서 생기는 사용자 측 환류이다. 은행예금의 순변화는 인출분에서 이 두 환류 효과를 상계한 값으로 결정되고, 대출 변화는 이 순예금 변화에 연동된다. 이러한 순환 구조를 알고리즘으로 구현하기 위해, 본 연구는 결제 시장의 핵심 거시 데이터를 초기 파라미터로 설정하고 여섯 개의 자금흐름 관계식을 모형에 부여하였다.
4.2 기본모형: 자금흐름 관계식과 캘리브레이션
기본모형은 스테이블코인 채택에 따른 자금흐름을 여섯 개의 관계식으로 표현한다. 포트폴리오 이동 방정식은 스테이블코인 채택률의 변화에 따라 가계․기업이 은행예금을 인출하여 스테이블코인을 구매하는 규모를 정하며, 인출 규모는 채택률과 결제성 예금의 전환 비중, 그리고 수용 확대에 따른 네트워크 가속 효과의 함수로 설정된다. 지급결제 사용액 방정식은 보유된 스테이블코인이 실제 상품․서비스의 결제와 소비로 쓰이는 거래량을 생성하고, 사용자 측 환류 방정식은 결제에 쓰인 스테이블코인 가운데 일정 비율이 수취자에 의해 곧바로 은행예금으로 환류되는 규모를 정한다. 발행사 준비금 유지 방정식은 발행사가 준비금 가운데 일정 비율을 은행예금으로 예치․유지하는 규모를 정하며, 은행예금 순변화 방정식은 인출분과 두 환류 효과를 상계하여 최종 수신 변동액을 산출한다. 끝으로 대출 변화 방정식은 순예금 변화에 예금-대출 전이계수를 적용하여 은행의 대출 공급 조정 규모를 산출한다. 각 방정식의 정식 표현은 <부록 A>에 정리하였다.
모형의 파라미터는 국내 결제 시장의 거시 데이터로 캘리브레이션하였다. 예금은행 총예금은 약 2,651조 원 수준으로 설정하였고, 예금-대출 전이계수(pass-through coefficient) $m$은 순예금 감소가 대출축소로 전이되는 정도를 나타내는 무차원 계수로, 한국은행 통화승수 실적(2024~2025년 평균 약 1.25~1.28)을 참고해 1.257로 설정하되 구조적 통화승수가 아니라 스톡조정 시나리오의 전이계수로 해석한다. 이 값은 은행 대출반응에 관한 선행연구가 제시한 전이 범위(약 0.6~1.26)의 상단에 해당하여, 본 연구는 이를 고전이(high pass-through) 시나리오로 명시하였다. 발행사의 준비금 은행 유지 비율과 사용자 측 환류율은 국제통화기금․국제결제은행의 연구와 국내 결제 패턴을 참고하여 중심값을 정하였고, 결제 회전율 $v$는 Visa Economic Empowerment Institute(2025)가 보고한 2025년 4분기 소매 스테이블코인 회전율 0.08을 채택하였다. 파라미터 설정의 투명성을 위해 각 변수의 중심값과 자료 근거, 몬테카를로 분포를 〈표 1〉에 정리하였다. 직접 관측되지 않는 결제성 예금 전환비율($s$)과 네트워크 가속계수($\lambda$)는 채택률 10%․15%를 기준 시나리오로 삼아 두 개의 자유 파라미터로 식별하였다. $s$와 $\lambda$가 이 두 시나리오에 맞추어 식별되므로, 대응하는 순유출률 2.49%․3.81%는 외표본 예측이 아니라 캘리브레이션 앵커(calibration anchor)로 해석해야 하며, 이후 결과 해석의 기준점으로 쓰인다. 강조할 점은 표제 순유출률과 채택률별 유출 규모가 이 두 앵커에 의해 정해진다는 사실이다. 회전율 $v$의 중심값을 달리 잡더라도 전환 비중 $s$가 앵커에 맞추어 재식별되므로 표제 수치는 달라지지 않으며, 따라서 표제 결과는 $v$의 특정 값이나 그 측정 기간에 의존하지 않는다. 이는 경험적 강건성이라기보다 앵커에 맞춘 재식별에서 비롯되는 구성적 불변성이다. 뒤에서 제시하는 <그림 3>의 민감도 분석은 이렇게 식별된 중심 캘리브레이션을 고정한 채 각 파라미터를 국소적으로 변화시킨 구조적 반응을 나타내는 것으로, 캘리브레이션의 강건성과는 구분되는 정책적 함의를 전달한다.
<표 1> 기본모형의 주요 파라미터와 자료 근거
| 파라미터 | 설정값 | 자료 근거 | 분포 | 표준편차 σ | 구간 |
|---|---|---|---|---|---|
| 예금은행 총예금(D) | 2,651조원 | 한국은행 경제통계시스템(ECOS), 예금은행 총예금 말잔(2025년 기준) | 고정 | – | – |
| 예금–대출 전이계수 (m) | 1.257 | 한국은행 통화승수 실적(2024~2025년 평균 1.25~1.28) 참고; 구조적 통화승수가 아닌 전이계수(pass-through)로 해석 | 정규 | 0.05 | [1.15, 1.35] |
| 결제성 예금 전환 비율 (s) | 0.362 | 채택률 10%ㆍ15%의 순유출률(2.49%·3.81%) 두 조건에서 식별(앵커) | 베타 | 0.05 | (0, 1) |
| 준비금의 은행예금 보유 비율 (r) | 0.30 | 미국 발행사 은행예금 비중 약 12%(CEA 2026; Circle USDC 월별 attestation 2025)를 은행 중심 발행 가정 아래 상향 | 베타 | 0.08 | (0, 1) |
| 수취자 환매ㆍ예금전환 비율 (ρ) | 0.50 | 재순환(recycle) 개념(Wang 2025; CEA 2026)과 국내 팩토링ㆍ선정산 결제 패턴(한국은행 지급결제보고서 2026)을 참고한 중심값 | 베타 | 0.10 | (0, 1) |
| 결제 회전율 (v) | 0.08 | Visa Economic Empowerment Institute(2025): 2025년 4분기 소매 스테이블코인 회전율 0.08 | 베타 | 0.03 | (0, 1) |
| 네트워크 가속계수 (λ) | 0.421 | 채택률 10%·15%의 순예금유출률(2.49%·3.81%) 두 조건에서 식별 | 고정 | – | – |
주: 파라미터의 중심값·자료 근거와 함께 몬테카를로에 사용한 분포를 정리한 것이다. 표에 표기한 대로 비율 파라미터(s, r, ρ, v)는 중심값 μ와 표준편차 σ를 갖는 [0, 1] 구간의 베타 분포에서, 전이계수 m은 [1.15, 1.35]로 절단한 정규분포에서 추출한다. 시뮬레이션은 B=1,000회 반복하며 난수 시드는 20260720이다. 채택률 10%·15%는 관측되지 않는 구조 파라미터를 식별하기 위한 기준 시나리오이며, 표의 순유출률 2.49%ㆍ3.81%는 이 시나리오를 전제로 산출된 캘리브레이션 앵커(calibration anchor)이다.
4.3 벤치마크 모형: 상호작용 행위자 기반 모형
기본모형은 자금 순환을 명료하게 표현하지만, 신용축소를 예금-대출 전이계수라는 집계 파라미터로 산출한다는 점에서 앞서 언급한 내생화폐 이론과 상충하는 부분을 온전히 해소하지는 못한다. 이 한계를 다루기 위해 본 연구는 대출잔액 감소가 외생적으로 부여한 전이계수가 아니라 은행의 규제 대응 과정에서 내생적으로 형성되도록 설계한 상호작용형 행위자 기반 모형을 벤치마크로 두었다. 이 모형은 다음 두 가지 방식으로 작동한다.
하나는 네트워크에 기반한 채택 확산이다. 6,000명 수준의 가계․기업 행위자를 소세계 네트워크(small-world network)로 잇고, 각 행위자가 이웃의 채택 비율과 가맹점 수용 인프라의 확산 정도에 따라 확률적으로 스테이블코인을 채택하도록 하였다. 이러한 복잡 전이(complex contagion) 구조에서는 채택이 퍼질수록 가맹 수용이 높아지고 그것이 다시 채택을 늘리는 순환이 생겨, S자 형태의 확산 곡선과 비선형성이 모형 내에서 내생적으로 형성된다. 기본모형에서 네트워크 가속 계수를 기준에 맞춰 부여한 것과 대비되는 부분이다.
다른 하나는 예대율 규제 아래 규모가 다른 은행들의 대응에서 비롯되는 신용축소이다. 규모와 조달 여건이 서로 다른 20개 은행 행위자를 두되 소수의 대형은행이 예금의 과반을 보유하도록 은행 규모의 분포를 설정하였다. 각 은행은 처음에 예대율 규제 상한인 100% 이하에서 규제를 준수하는 상태에서 출발하며, 배분된 예금유출이 예대율 여력을 소진할 때 비로소 대출을 줄인다. 대형은행일수록 도매 자금조달 접근성이 높아 대출축소로 대응하는 비중이 낮고, 지역․중소형 은행일수록 그 비중이 높도록 이질성을 부여하였다. 이 설계에서 총 신용축소는 예금-대출 전이계수로 미리 정해지지 않고, 개별 은행이 예대율 제약에 대응하는 과정에서 내생적으로 형성되며, 예금 변화 대비 대출 변화의 비율, 곧 유효 승수(effective multiplier)가 내생적으로 정해진다. 이는 신용축소가 예대율 규제라는 한국 고유의 제도적 메커니즘에서 형성되도록 함으로써, 예금유출이 곧 대출축소라는 기계적 가정에 제기되는 비판에 대응하려는 장치이다.
4.4 시뮬레이션 및 민감도․강건성 분석
파라미터의 불확실성을 담아내기 위해 기본모형에서 1,000회의 몬테카를로 시뮬레이션을 수행하였다. 각 반복에서 전환 비중과 발행사 준비금 은행유지율, 사용자 환류율, 결제 회전율, 예금-대출 전이계수를 각각의 중심값과 표준편차를 갖는 절단정규(또는 베타) 분포에서 추출하고, 1만 명 수준의 이질적 예금 보유 행위자의 채택을 확률적으로 시뮬레이션하였다. 재현성을 위해 난수 시드는 20260720으로 고정하였다. 그 결과 각 채택률에서 순예금유출과 대출잔액 감소의 평균은 물론 90% 시뮬레이션 구간(몬테카를로 분포의 5~95백분위)을 함께 도출하였다. 여기에 더해 채택률 15%를 기준으로 핵심 파라미터를 하나씩 변화시키는 민감도 분석을 수행하고, 예금-대출 전이계수를 선행연구가 제시한 0.6에서 1.26에 이르는 범위에서 변화시키는 전이계수 민감도 분석을 나란히 진행하였다. 벤치마크 상호작용 모형도 동일한 난수 시드로 150회의 네트워크를 반복 생성․시뮬레이션하여 그 평균으로 예금유출의 강건성과 신용축소의 분포를 확인하였다.
Ⅴ. 연구결과
5.1 채택률에 따른 순예금유출과 대출잔액 감소
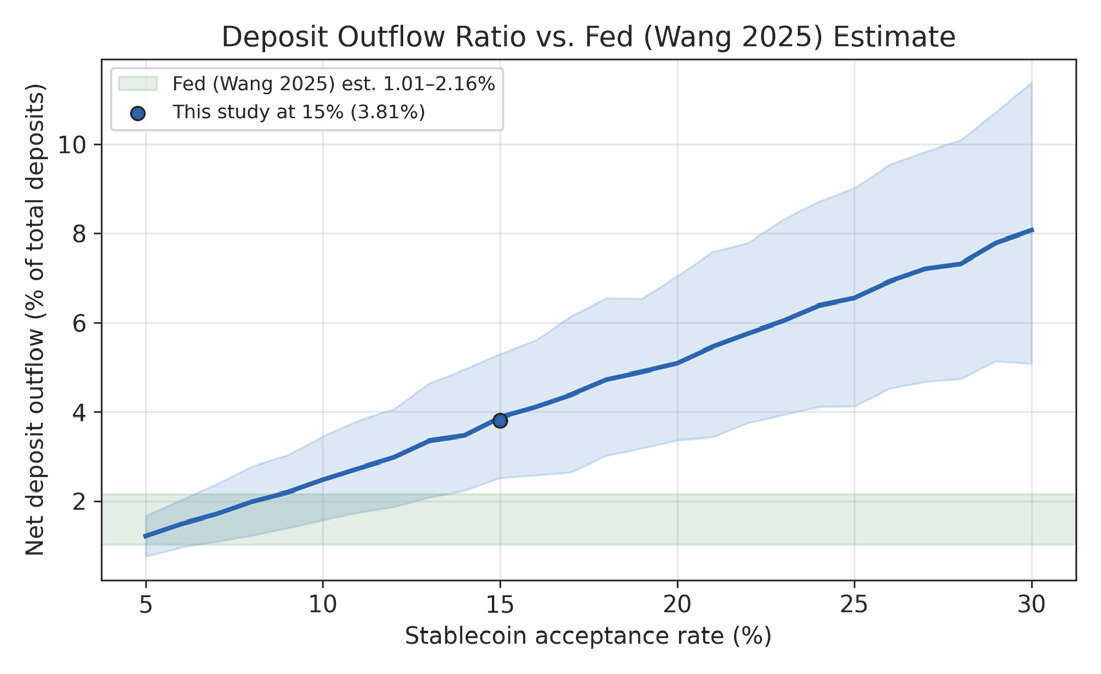
기본모형의 몬테카를로 시뮬레이션 결과, 채택률이 높아질수록 순예금유출과 대출잔액 감소가 비선형적으로 증가하는 것으로 나타났다. 채택률이 10%일 때 순예금유출의 평균은 66조 원으로 총예금의 2.49%에 해당하였고, 이에 연동된 신용축소는 83조 원으로 나타났다. 채택률이 15%로 오르면 순예금유출은 101조 원(총예금의 3.81%), 신용축소는 127조 원으로 커졌다. 채택률이 20%, 25%, 30%로 상승함에 따라 순예금유출은 각각 137조 원, 175조 원, 214조 원으로, 신용축소는 173조 원, 220조 원, 269조 원으로 증가하였다. 채택률별 결과와 몬테카를로 분포의 5~95백분위 구간은 <표 2>에, 그 궤적은 <그림 1>에 정리하였다.
<표 2> 채택률별 순예금유출․대출잔액 감소 (기본모형, 1,000회 몬테카를로)
| 채택률 | 순예금유출(조 원) | 총예금 대비 | 순예금유출의 90% 시뮬레이션 구간 | 대출잔액 감소 (조 원) |
|---|---|---|---|---|
| 5% | 32 | 1.22% | [20, 45] | 41 |
| 10% | 66 | 2.49% | [40, 91] | 83 |
| 15% | 101 | 3.81% | [62, 138] | 127 |
| 20% | 137 | 5.18% | [89, 190] | 173 |
| 25% | 175 | 6.60% | [115, 241] | 220 |
| 30% | 214 | 8.07% | [135, 296] | 269 |
주: 대출잔액 감소(신용축소)는 순예금유출에 예금-대출 전이계수(m=1.257)를 적용한 고전이 시나리오 값이며, 양의 크기 C≡−ΔL로 보고한다. 구간은 몬테카를로 분포의 5~95백분위(90% 시뮬레이션 구간).
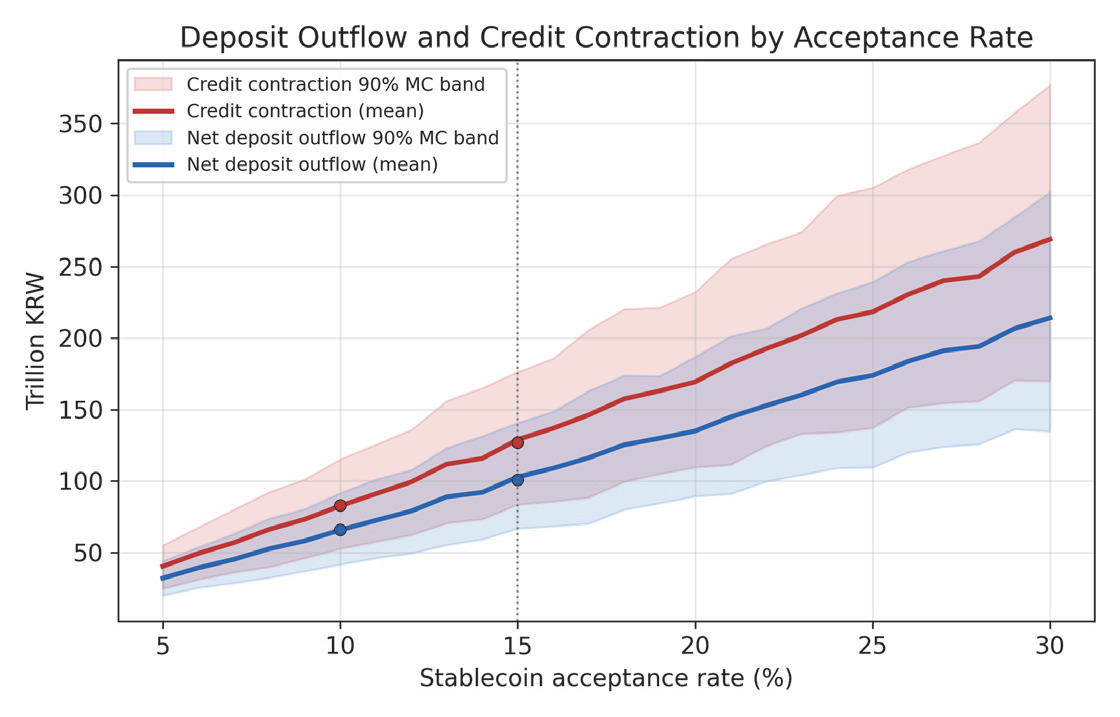
순예금유출의 규모가 상당하더라도 그것이 은행 시스템의 붕괴를 뜻하지는 않는다. 채택률 15% 시나리오에서 총량 기준 순예금유출률은 3.81%로 나타났다(채택률별 순예금유출률의 궤적은 <그림 2>). 이는 발행사 준비금의 은행 예치와 수취자 측 재예치를 통한 자금 환류가 인출 압력을 상당 부분 상쇄한 결과이다. 다만 총량 지표는 결제성 예금의 비중과 은행별 유출 분포를 반영하지 못하므로, 개별 은행의 유동성 부담은 총량 지표보다 클 수 있다. 따라서 이 결과만으로 시스템 위험이 제한적이라고 단정하기는 어려우며, 총량 기준 유출의 크기와 그 분포적 한계를 함께 보아야 한다.
5.2 민감도 분석: 탈중개화를 좌우하는 요인
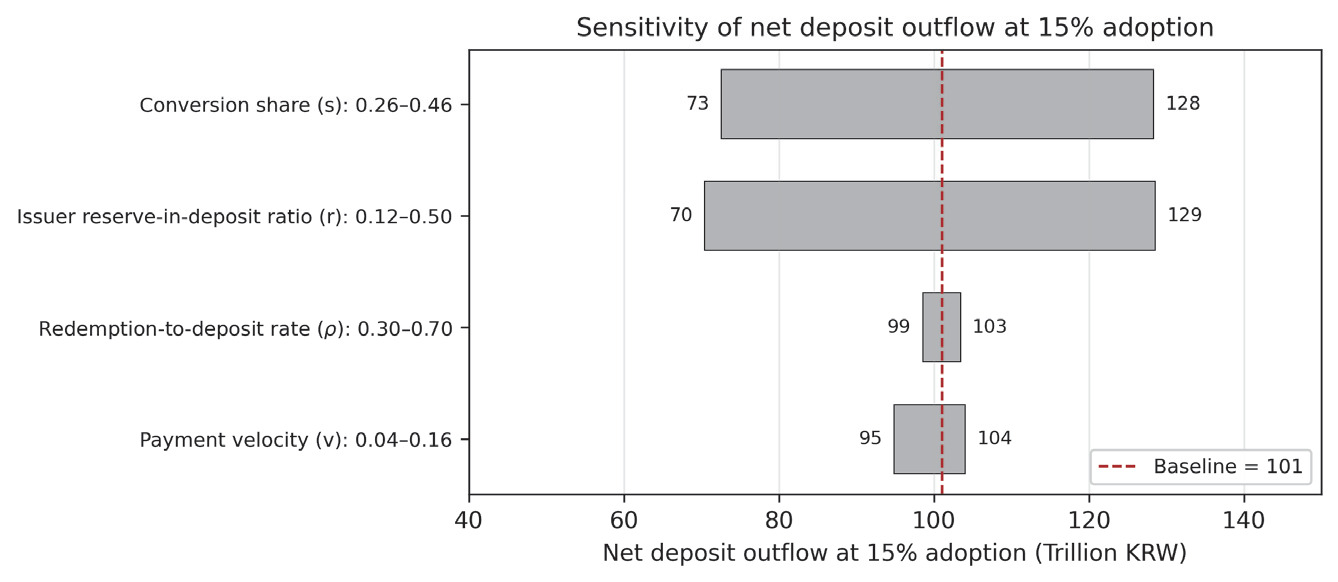
탈중개화의 강도를 좌우하는 변수가 무엇인지 살피기 위해, 채택률 15%를 기준으로 핵심 파라미터를 하나씩 변화시키는 민감도 분석을 수행하였다. <그림 3>의 민감도 분석에서 순예금유출에 가장 큰 영향을 미친 변수는 발행사가 준비금을 은행예금으로 유지하는 비율이었다. 이 비율이 미국 발행사에서 관찰되는 0.12 수준일 때 순예금유출은 129조 원으로 커진 반면, 은행 중심 모델에서 상정되는 0.50 수준일 때는 70조 원으로 줄었다. 검토한 범위에서는 전환 비율($s$)의 영향도 이에 필적했으나, 수취자의 환매․예금전환 비율($\rho$)과 결제 회전율($v$)의 영향은 상대적으로 작았다. 이러한 서열은 정규화 순유출률 $\omega(a)=s \cdot a(1+\lambda a)(1-r-\rho v)$에서 직접 확인된다. 편미분은 $\partial\omega/\partial r=-s \cdot a(1+\lambda a)$, $\partial\omega/\partial\rho =-s \cdot v \cdot a(1+\lambda a)$, $\partial\omega/\partial v=-s \cdot \rho\cdot a(1+\lambda a)$이며, 채택률 15% 기준값에서 $r$을 1%p 높이면 순유출률이 약 0.058%p 낮아진다($\rho$는 약 0.005%p, $v$는 약 0.029%p). 이는 국소 한계효과로, 더 넓은 범위를 다루는 위 민감도 분석을 보완한다.
이 결과는 정책적으로 중요하다. 탈중개화의 강도는 스테이블코인의 존재 자체가 아니라 발행사 준비금이 은행 시스템으로 얼마나 되돌아오는가에 크게 좌우된다. 발행사가 준비금을 은행예금으로 유지하도록 제도적으로 유도하면, 예금 인출로 인한 유출이 준비금 환류로 상당 부분 상쇄되어 탈중개화 압력이 상당히 완화된다. 발행사 준비금의 은행예금 보유 비율을 높게 유지하도록 규율하는 것이 탈중개화 위험을 관리하는 직접적 수단이라는 의미이다. 다만 어떤 발행구조가 이 비율을 높이는지는 본 모형이 직접 검증한 사항이 아니라 별도의 제도적 가정에 해당한다.
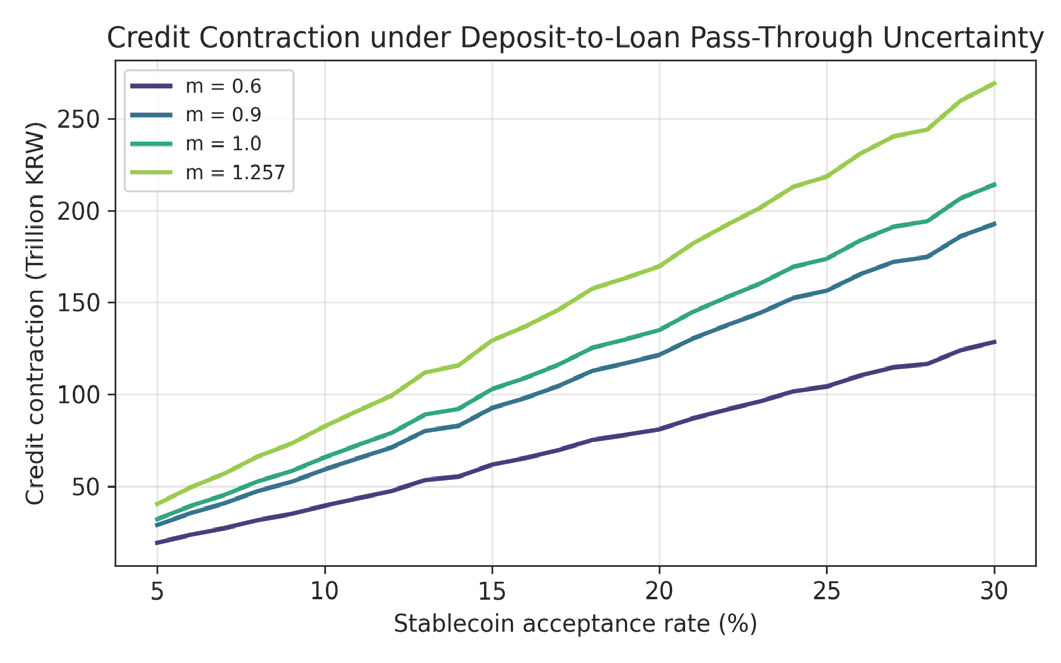
한편 예금-대출 전이계수의 불확실성에 대한 민감도 분석에서는, 순예금유출을 채택률 15%의 101조 원으로 고정할 때 대출잔액 감소가 전이계수 값에 따라 크게 달라졌다. 선행연구가 제시한 하한인 0.6(Khwaja and Mian, 2008)을 적용하면 신용축소는 61조 원, 본 연구의 고전이 값 1.257을 적용하면 127조 원으로 산출된다(<그림 4>). 대출잔액 감소 추정치가 예금-대출 전이계수 가정에 민감하게 의존한다는 사실은, 다음 절에서 다루는 벤치마크 모형의 필요성을 뒷받침한다.
5.3 벤치마크 모형 비교: 예대율 규제에서 나타나는 신용축소
기본모형은 신용축소를 예금-대출 전이계수로 산출하는 만큼 그 값이 전이계수 가정에 의존하며, 내생화폐 이론과 상충하는 부분을 남긴다. 이를 검증하고자 신용축소가 은행의 예대율 규제 대응에서 내생적으로 나타나도록 설계한 상호작용형 행위자 기반 모형을 벤치마크로 비교하였다. 그 결과에서는 두 가지가 드러난다.
먼저 예금유출의 규모는 두 모형에서 거의 일치하였다. 상호작용 모형에서는 채택과 전환이 네트워크 확산을 통해 모형 안에서 내생적으로 정해지는데도, 순예금유출이 채택률 10%에서 약 63조 원, 15%에서 약 99조 원, 20%에서 약 137조 원으로 나타나 기본모형의 66조, 101조, 137조와 거의 일치하였다. 벤치마크 모형에서 제시한 채택률은 외생적 목표치가 아니라 네트워크 확산으로 실현된 채택률(실현 채택률)을 기준으로 정리한 값이다. 두 모형은 예금 전환과 환류에 관한 중심 파라미터를 공유하므로, 동일 채택률에서 예금유출 규모가 유사하게 나타나는 것은 어느 정도 구조적으로 예상되는 결과다.
반면 신용축소에서는 두 모형이 뚜렷한 차이를 보였다. 벤치마크 모형의 신용축소는 예금-대출 전이계수로 미리 주어지지 않고 은행의 예대율 여력에서 형성되며, 그 결과 예금 변화 대비 대출 변화의 비율(유효 승수)이 0.05에서 0.45 사이에서 내생적으로 정해졌다. 구체적으로 채택률 15%에서 신용축소는 은행 시스템의 실현 예대율 평균이 0.94일 때 약 9조 원, 0.96일 때 약 18조 원, 0.98일 때 약 29조 원, 0.99일 때 약 35조 원으로, 은행이 규제 상한에 다가갈수록 커졌다. 기본모형이 예금-대출 전이계수로 산출한 127조 원은 검토한 계수 범위의 상단 시나리오에 해당하며, 은행의 실제 규제 행태를 반영하면 대출잔액 감소가 그보다 작고 은행의 예대율 여력에 의존한다는 의미이다. <그림 5>는 기본모형의 전이계수 기반 추정치와 벤치마크 모형의 예대율 기반 추정치를 비교한 것이다.
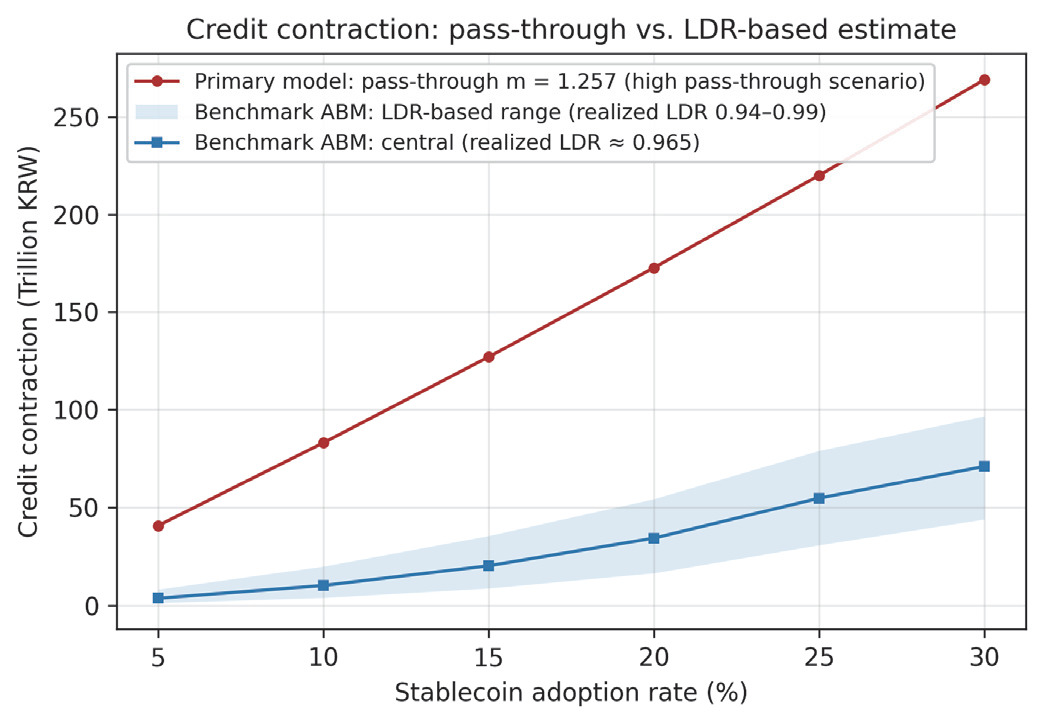
이 대조의 방법론적 의의는 두 가지이다. 두 모형이 전환 및 환류 파라미터를 공유한다는 점을 고려하면, 예금유출 규모의 유사성은 채택 확산 방식의 차이에 대한 제한적인 모형 민감도 점검으로 해석할 수 있다. 동시에 신용축소가 예대율 규제라는 제도적 메커니즘에서 비롯됨을 보임으로써, 예금이 줄면 그만큼 대출이 준다는 단순 가정의 한계를 보완할 수 있다. 정리하면, 전이계수 1.257을 적용한 추정은 본 연구가 검토한 계수 범위의 상단 시나리오다. 벤치마크 모형은 예대율 규제 경로만을 반영하므로 유동성 규제나 도매조달 제약을 통한 대출축소는 포착하지 못한다. 따라서 두 결과는 실제값의 엄밀한 상․하한이 아니라 서로 다른 규제 메커니즘을 반영하는 시나리오로 해석해야 한다.
5.4 해외 실증 연구와의 비교
본 연구의 결과는 해외 연구와 가정을 달리하므로 그 차이의 성격을 함께 보아야 한다. 미국 연방준비제도의 Wang(2025)은 스테이블코인 수요의 출처, 준비금의 은행예금 재순환 비율, 해외수요의 상쇄효과, 그리고 발행사의 중앙은행 계좌 접근 여부에 따라 예금과 대출 효과가 크게 달라질 수 있음을 시나리오별로 제시한다. 특히 발행사가 이자지급 준비금 계좌(master account)에 직접 접근하여 준비금이 은행 시스템으로 재순환되지 않는 경우가 은행예금 손실이 가장 크고 탈중개화가 최대가 되는 시나리오로 분류된다. 본 연구는 발행사 준비금의 상당 부분이 은행예금으로 환류되는 은행 중심 구조를 상정하므로, 준비금이 머무는 위치가 이와 다르다. 한편 백악관 경제자문위원회(2026)가 제시한 대출효과 0.02%는 스테이블코인 도입의 총효과가 아니라 스테이블코인 수익지급을 금지했을 때 기준모형에서 추가로 늘어나는 대출 규모이며, 국채 매입대금이 매도자의 은행예금으로 재예치되는 경로를 전제한 결과이다(<그림 2>).
이 비교가 보여주듯, 탈중개화의 강도는 스테이블코인 수요의 출처와 준비자산의 운용 방식, 예금의 규제상 분류, 결제 이후의 환류 구조에 따라 달라진다. 본 연구의 벤치마크 모형이 보여준 신용축소의 예대율 의존성도 같은 방향을 가리킨다. 이는 원화 스테이블코인의 영향이 은행권과의 연계 여부와 제도 설계에 따라 달라짐을 뜻한다. 탈중개화 압력이 존재하더라도 그 강도는 제도 설계와 환류 구조에 따라 조정될 수 있다.
Ⅵ. 결론 및 시사점
6.1 요약과 결론
본 연구는 원화 스테이블코인 도입이 상업은행의 예금기반과 신용공급에 미치는 영향을 행위자 기반 모형 시뮬레이션으로 분석하였다. 기본모형에서 스테이블코인 채택률이 커질수록 순예금유출과 신용축소는 비선형적으로 늘었으나, 채택률 15% 시나리오에서 총량 기준 순예금유출률은 3.81%에 그쳤다. 이는 발행사 준비금의 은행 예치와 수취자 측 재예치를 통한 자금 환류가 유출 압력을 상당 부분 상쇄한 결과이나, 총량 지표는 결제성 예금의 비중과 은행별 유출 분포를 반영하지 못한다. 민감도 분석은 탈중개화의 강도에 가장 큰 영향을 미치는 변수가 발행사 준비금의 은행유지율임을 보였고, 벤치마크 상호작용 모형은 예금유출의 강건성을 재확인하는 한편, 대출잔액 감소가 은행의 예대율 여력에서 형성되어 기본모형이 전이계수로 산출한 값보다 작게 나타남을 보였다. 곧 기본모형의 수치는 높은 전이계수를 적용한 상단 시나리오이며, 예대율 여력을 반영한 축소는 그보다 작게 나타날 수 있다.
이상의 결과를 종합하면, 총량 기준 예금유출은 제한적으로 나타났으나 그 규모와 신용공급 효과는 준비자산 운용과 은행의 규제 여력에 따라 달라진다. 다만 총량 기준 유출률(3.81%)과 96% 이상의 은행권 잔류는 발행사 준비금의 상당 부분이 은행예금으로 환류되는 은행 중심 구조($r=0.30$)를 전제로 한 값이며, $r$·$\rho$·$v$는 유출곡선의 캘리브레이션 안에서 별도로 식별되지 않는다. 따라서 이 수치는 절대적 예측이 아니라 해당 제도 설계를 조건으로 한 결과로 읽어야 한다. 스테이블코인은 은행권과 분리되어 작동하는 지급수단이라기보다, 은행권의 수탁 및 도매 조달 기능과 결합하여 함께 작동하는 하이브리드 결제 인프라로 이해할 수 있다. 따라서 정책의 초점은 위험의 존재 여부보다 그 위험을 관리할 제도 설계에 놓여야 한다.
6.2 정책적 시사점
이 분석은 제도 설계자가 마주한 의사결정에 구체적인 시사점을 준다. 발행주체 구조와 관련해서는, 민감도 분석이 준비금의 은행예금 보유 비율이 순예금유출에 가장 큰 영향을 미친다는 점을 보여준다. 다만 은행 중심의 지분구조가 이 비율을 실제로 높이는지는 본 모형에서 직접 검증하지 않았으며, 이는 별도의 제도적 가정에 해당한다. 따라서 정책 결론은 발행지배구조 자체보다 준비금 운용의 규율에 초점을 두는 것이 모형의 식별 범위에 부합한다. 다만 그 구조가 비은행 혁신을 지나치게 위축시키지 않도록, 발행·유통·환매 기능별로 책임과 위험을 나누는 기능 중심 설계를 함께 갖출 필요가 있다.
준비자산의 규율에서는, 발행사가 준비금을 은행예금 형태로 일정 비율 이상 유지하도록 유도하는 것이 탈중개화를 완화하는 직접적 수단이 된다. 이는 준비자산의 건전성 확보라는 소비자 보호 목적과 은행 자금중개 기능의 보전이라는 거시건전성 목적을 함께 고려하는 설계이다. 예대율 여력의 관리와 관련해서는, 벤치마크 모형은 신용축소의 크기가 은행 시스템의 예대율 여력에 크게 의존한다는 점을 보였다. 순예금유출이 가시화되는 국면에서 은행의 예대율 완충과 유동성 지원 체계를 미리 정비해 두는 것이 신용경색을 막는 안전장치가 된다.
6.3 연구의 한계
본 연구는 몇 가지 한계를 지닌다. 우선 원화 스테이블코인 도입 이전의 데이터로 파라미터를 캘리브레이션한 탓에, 실제 도입 이후의 행태가 이와 달라지면 결과에 편차가 생길 수 있다. 초기 파라미터 도출에 쓰인 기존 거시지표가 디지털자산 시장의 고유한 변동성을 충분히 대변하지 못할 여지도 있다. 또한 시뮬레이션은 미리 정의된 규칙에 따라 연산되므로, 뱅크런 상황에서 나타날 수 있는 비합리적 군집행동과 같은 심리적 변수를 담아내는 데 제약이 따른다. 또한 자금 환류를 은행 시스템 전체 차원에서 다루었으므로, 예금을 잃는 은행과 준비금을 예치받는 은행이 서로 다를 수 있다는 분포적 측면은 반영하지 못하였다. 그럼에도 본 연구는 도입 이전 단계에서 탈중개화의 규모와 성격, 그리고 이를 좌우하는 설계 변수를 정량적으로 제시함으로써 제도 설계 논의에 모형 기반의 정량적 근거를 제공한다는 데 의의가 있다. 향후 연구에서는 정책 개입의 동태와 심리적 전이를 내생화한 확장 모형을 통해 위기 시나리오를 더 정교하게 다룰 필요가 있다.
<부록 A> 모형의 자금흐름 관계식
본 모형의 자금 순환은 다음 여섯 개의 자금흐름 관계식으로 구현된다. 채택률을 $a$, 예금은행 총예금을 $D$로 표기한다.
[식1] 포트폴리오 이동: 스테이블코인 발행량(=예금 인출) $G = s \cdot (1 + \lambda\cdot a) \cdot a \cdot D$. 채택률 $a$에 따라 가계․기업이 예금을 인출하여 스테이블코인을 구매하며, $s$는 전환 비중, $\lambda$는 네트워크 가속 계수이다. 채택률 $a$는 스테이블코인을 채택한 가계․기업 행위자의 인원 기준 비율이고, $s$는 채택자의 평균 전환 비중이다. 모형은 예금 보유의 이질성(로그정규 분포)은 반영하되 채택 여부를 예금 규모와 독립으로 두므로, 발행량의 기댓값은 채택 인원 비율 $a$에 평균 예금과 평균 전환 비중을 곱한 규모로 정해진다. 다만 전환 성향이 높은 계층이 예금을 상대적으로 많이 보유하여 채택과 예금 규모가 양의 상관을 갖는다면, 실제 발행량은 이 독립성 가정 하에서 산출되는 값보다 커질 수 있다.
[식2] 지급결제 사용액: $P = v \cdot G$. 여기서 $v$는 결제 회전율(payment velocity)로, 보유 스테이블코인 스톡이 기간 중 결제․소비로 회전되는 정도(거래액/스톡)를 나타낸다. 스톡 대비 유량 비율이므로 회전율로 해석되며, 본 연구는 Visa Economic Empowerment Institute(2025)가 보고한 2025년 4분기 소매 스테이블코인 회전율 0.08을 중심값으로 사용한다.
[식3] 사용자 측 환류: $Ru = \rho\cdot P = \rho\cdot v \cdot G$. 결제에 사용된 스테이블코인 중 비율 $\rho$가 수취자에 의해 은행예금으로 환류된다.
[식4] 발행사 준비금 은행유지: $Ri = r \cdot G$. 발행사가 준비금 중 비율 $r$을 은행예금으로 예치․유지한다.
[식5] 은행예금 순변화: $\Delta D = -G + Ri + Ru$. 순예금유출은 $\mathrm{OD} = -\Delta D = G \cdot (1 - r - \rho\cdot v)$로 정의한다. 발행사 준비금 환류 $Ri = r \cdot G$와 사용자 측 환류 $Ru = \rho\cdot v \cdot G$는 은행예금에 대한 비중복(non-overlapping) 증분으로 측정하며, 이에 따라 파라미터 공간을 $r + \rho\cdot v \leq 1$로 제한하여 $\mathrm{OD} \geq 0$을 보장한다.
[식5-1] 정규화 순유출률: 순예금유출을 총예금으로 나누면 $\omega(a) \equiv \mathrm{OD}(a)/D = s \cdot a(1 + \lambda\cdot a)(1 - r - \rho\cdot v)$로 정리된다. 이 식은 채택과 환류가 시스템 전체 예금효과를 어떻게 함께 결정하는지를 요약하며 결과를 재현하기 쉽게 한다. 기준값($s = 0.362$, $\lambda = 0.421$, $r = 0.30$, $\rho = 0.50$, $v = 0.08$)과 $a = 0.15$를 대입하면 $\omega(0.15) = 0.362 \times 0.15 \times (1 + 0.421 \times 0.15)(1 - 0.30 - 0.50 \times 0.08) \approx 0.0381$, 즉 3.81%로 표제 수치가 재현된다.
[식6] 대출잔액 변화: $\Delta L = m \cdot \Delta D$ (스톡 기준). 순예금 변화에 예금-대출 전이계수 $m$을 적용하여 대출잔액 조정 규모를 산출한다(기본모형). $m$은 스톡조정 시나리오의 무차원 예금-대출 전이계수(pass-through coefficient)이며 구조적 통화승수로 해석하지 않는다. 표와 그림에서 신용축소는 양(+)의 크기 $C \equiv -\Delta L = m \cdot \mathrm{OD} \geq 0$으로 보고한다. 벤치마크 모형에서는 이 식을 예대율 규제 기반의 은행별 대출 조정으로 대체한다.
벤치마크 상호작용 모형에서 신용축소는 은행 $k$에 배분된 예금유출 $o(k)$가 예대율 여력을 소진할 때 발생한다. 은행 $k$의 규제 초과분을 $X(k) = \max (0, L(k) - \mathrm{cap} \cdot (D(k) - o(k)))$로 정의하면 은행별 대출축소는 $C(k) = \phi(k) \cdot X(k)$이다. 여기서 $\mathrm{cap}$은 예대율 규제 상한(1.00), $\phi(k)$는 은행이 대출축소로 대응하는 비중, $L(k)$와 $D(k)$는 은행 $k$의 대출과 예금이다. 잔여분 $(1 - \phi(k)) \cdot X(k)$는 대체조달이나 여타 대차대조표 조정으로 흡수된다고 가정하며, 이 가정이 없으면 $\phi(k) < 1$만으로는 예대율 규제 준수가 회복되지 않는다. 총 신용축소는 $C(k)$의 합으로 정해지며, 유효 승수는 총 신용축소를 총 예금유출로 나눈 값으로 내생적으로 결정된다.
<부록 B> 시뮬레이션 절차
기본모형은 이질적인 예금 보유를 가진 가계․기업 행위자를 대상으로 몬테카를로 방식으로 계산하였다. <표 1>의 중심값을 기준으로 파라미터의 불확실성을 반영한 분포에서 값을 반복 추출하여, 채택률별 순예금유출과 대출잔액 감소의 평균과 5~95백분위 구간(90% 시뮬레이션 구간)을 구하였다. 재현성을 위해 난수 시드는 고정하였다.
벤치마크 상호작용형 모형에서는 예금자 간 네트워크를 통한 채택 확산과 은행별 예대율 제약을 반영하였으며, 네트워크 실현을 여러 차례 반복해 그 평균을 취하였다. 파라미터의 중심값과 자료 근거는 <표 1>에 정리하였다. 주요 결과가 특정 파라미터 값에 좌우되지 않는다는 점은 본문의 민감도․강건성 분석에서 확인하였다.
<Teaching Note> 원화 스테이블코인 도입과 상업은행 탈중개화: 행위자 기반 모형을 이용한 예금유출 및 신용공급 변화 분석
1. 사례 개요와 핵심 의사결정
본 사례는 원화 스테이블코인의 제도화를 앞둔 정책 당국이 도입 이전 단계에서 탈중개화 위험을 가늠하고 제도를 설계해야 하는 상황을 다룬다. 2026년 하반기 디지털자산기본법 2단계 입법이 본격 추진되는 가운데, 정책 결정자는 원화 스테이블코인이 은행의 예금기반과 신용공급에 미칠 영향을 근거 자료에 비추어 판단하고 서로 맞물린 세 가지 설계를 결정해야 한다. 발행주체를 은행 중심으로 둘 것인가 아니면 비은행의 참여를 폭넓게 열 것인가, 발행사의 준비금을 은행예금 형태로 유지하도록 의무화할 것인가, 그리고 순예금유출이 가시화될 경우 은행의 예대율 여력과 유동성 완충을 어떻게 관리할 것인가가 그것이다. 학생들은 행위자 기반 모형의 시뮬레이션 결과를 근거로 이 결정을 분석하고 정책 권고를 도출한다.
2. 학습 목표
이 사례의 토론을 마칠 무렵 학생들은 스테이블코인 확산에 따른 자금흐름과 시뮬레이션 결과를 해석하고, 두 가지 대출잔액 감소 산정방식(전이계수 기반과 예대율 기반)의 가정을 비교할 수 있어야 한다. 또한 발행주체 구조, 준비자산 규율, 예대율 완충 사이의 상충관계를 분석하여 균형 잡힌 정책대안을 제시할 수 있어야 한다.
3. 대상 청중 및 활용 코스
본 사례는 경영전문대학원(MBA)의 금융․핀테크 과목, 정책대학원의 금융규제․디지털금융 과목, 경제학․경영학 석사과정의 화폐금융․통화정책 과목, 그리고 금융기관 임원 교육 프로그램에서 활용할 수 있다. 학부 과정에서는 시뮬레이션 결과의 시각적 해석과 토론을 중심으로, 대학원․임원 과정에서는 모형의 가정과 파라미터를 바꿔 가며 결과의 민감도를 탐색하는 실습을 중심으로 운영하면 좋다.
4. 사례 질문 (수업 토론용)
① 발행사가 준비금을 은행예금으로 유지하는 비율을 낮추면 왜 탈중개화가 심화되는가? 자금 환류 메커니즘의 관점에서 설명하라.
② 기본모형은 대출잔액 감소를 예금-대출 전이계수로 산출하고, 벤치마크 모형은 예대율 규제로부터 도출한다. 두 접근은 각각 어떤 규제․조달 조건에서 더 적절한가? 각 접근이 과대 또는 과소 추정할 수 있는 경로를 논하라.
③ 은행이 발행 컨소시엄의 의결권 과반을 보유하도록 하는 방안은 금융안정과 비은행 혁신에 각각 어떤 영향을 미치는가?
④ 총예금 대비 3.81%라는 결과만으로 시스템 위험이 제한적이라고 판단할 수 있는가? 예금구성과 은행별 유출 분포를 함께 고려하여 논하라.
⑤ 벤치마크 모형에서 신용축소가 은행 시스템의 예대율 여력에 의존한다는 결과는 어떤 정책 수단을 시사하는가?
⑥ 본 모형이 담아내지 못한 심리적 전이와 정책 개입을 고려하면 결과가 어떻게 달라질 수 있는가?
5. 사례 분석 및 핵심 개념
본 사례의 분석에는 몇 가지 핵심 개념이 동원된다. 탈중개화(disintermediation)는 자금이 은행 중개를 우회하여 이동하는 현상으로, 결제성 예금의 이탈을 통해 은행의 신용공급 기반을 잠식할 수 있다. 자금 환류(deposit recycling)는 발행사 준비금의 은행 예치와 사용자 측 결제 자금의 환류를 통해 빠져나간 자금이 은행 시스템으로 되돌아오는 메커니즘으로, 탈중개화의 순효과를 상쇄하는 핵심 완충 장치이다. 예대율(loan-to-deposit ratio) 규제는 은행의 대출을 예금의 일정 비율 이내로 묶는 규제로서, 한국에서는 상한이 100%로 설정되어 예금 감소가 대출 여력을 곧바로 제약한다. 통화승수 논쟁은 예금과 대출의 인과 방향을 둘러싼 이론적 쟁점으로, 대출이 예금을 창조한다는 내생화폐 관점과 예금이 대출을 제약한다는 미시적 관점의 대립을 담는다. 복잡 전이(complex contagion)는 네트워크 위에서 이웃의 채택과 인프라 확산에 따라 채택이 번지는 과정으로, S자 확산과 비선형성을 모형 안에서 스스로 만들어 낸다.
6. 교수 계획 (90분 기준)
〈교수 계획 예시〉
| 단계 | 시간 | 활동 |
|---|---|---|
| 도입 | 10분 | 원화 스테이블코인 제도화 현황과 의사결정 상황 제시 |
| 모형 미니강의 | 15분 | 자금 순환 구조와 자금흐름 관계식, 자금 환류 설명 |
| 결과 해석 실습 | 20분 | 채택률별 궤적․시뮬레이션 구간․민감도 해석(질문 ①④) |
| 두 모형 비교 토론 | 20분 | 전이계수 기반 대 예대율 기반 도출(질문 ②⑤) |
| 제도 설계 토론 | 20분 | 발행주체․준비자산․예대율 완충 결정(질문 ③) |
| 종합 | 5분 | 핵심 통찰 요약과 한계․확장(질문 ⑥) |
7. 강사 노트 및 답변 가이드 (모범 방향)
질문 ①에 대해서는, 발행사 준비금의 은행유지율이 은행예금의 순변화식에서 유출을 상쇄하는 항으로 작동한다는 점을 짚어 준다. 준비금이 국채와 환매조건부채권으로 운용되면 국채 매입대금이 매도자의 은행예금으로 재예치되더라도 발행사 자신은 은행예금을 늘리지 않아 순유출 상쇄가 작아지지만, 준비금을 은행예금으로 유지하면 그만큼 예금이 환류되어 순유출이 줄어든다. 본 연구의 민감도 분석에서 이 비율이 0.12에서 0.50으로 높아질 때 순예금유출이 129조 원에서 70조 원으로 줄어든 것이 그 근거이다.
질문 ②에 대해서는, 전이계수 기반 추정과 예대율 기반 추정이 서로 다른 제약을 반영한다는 점을 확인하도록 한다. 전자는 높은 전이계수 아래의 시나리오를, 후자는 예대율 여력에 따른 은행별 대응을 보여준다. 어느 한 결과를 실제값으로 단정하기보다 각 모형에서 누락된 경로를 비교하도록 하고, 은행이 예대율 상한에 다가갈수록 두 추정치의 격차가 좁혀진다는 점을 함께 짚는다.
질문 ③에 대해서는, 은행 지분 요구가 높을수록 발행사 준비금이 은행예금으로 환류될 개연성이 커져 탈중개화가 완화된다는 점과, 동시에 비은행 혁신이 위축될 수 있다는 상충을 균형 있게 다루도록 한다. 질문 ④에 대해서는 총예금 대비 유출률이 시스템 총량의 한 지표일 뿐이며, 결제성 예금의 비중과 은행별 집중도, 유출은행과 준비금 수취은행의 불일치가 개별 은행의 유동성 부담을 키울 수 있음을 함께 검토하도록 한다. 질문 ⑤에 대해서는 예대율 완충과 유동성 지원 체계의 사전 정비가 신용경색을 막는 안전장치임을 도출하도록 하고, 질문 ⑥에 대해서는 심리적 군집행동과 정책 개입이 결과를 양방향으로 바꿀 수 있음을, 곧 위기 시 유출이 증폭될 수도, 정책 방어로 완화될 수도 있음을 열린 결말로 논의하도록 한다.