Prospering People and Culture: The Stakeholder-Centric Entrepreneurship of Kyobo Life
1 KPMG Samjong ESG R&A (Reporting & Assurance)
2 Yonsei University, School of Business
3 Hanyang University, School of International Studies
*Corresponding author: Taewoo Roh (twroh@hanyang.ac.kr)
DOI: https://doi.org/10.17287/kbr.2026.30.3.213
Abstract
This study aims to explore the case of Kyobo Life Insurance, which has achieved a distinct growth trajectory from other Korean Chaebols with its stakeholder-centered entrepreneurship. Kyobo Life Insurance has built a unique business model pursuing shared growth between the business and society centered on education and culture. This approach is rooted in the founding philosophy and vision passed down from the founder's generation. Under founder Shin Yong-ho, Kyobo launched the world's first education insurance, the Jinhak Insurance. This enabled rapid financial growth while strongly contributing to the growth of Korea's education level. The Daesan Cultural Foundation and Kyobo Book Centre also have made long-term contributions to the advancement of Korean book industry. However, Kyobo faced a crisis in the 1990s. The education insurance market experienced a decline, founder’s health deteriorated, and faced a financial crisis triggered by the IMF crisis. Chairman Shin Chang-jae, inheriting the leadership from his father Shin Yong-ho, attempted to overcome the crisis through stakeholder-centric entrepreneur initiatives considering both core and peripheral stakeholders. Consequently, Kyobo achieved notable accomplishments: being selected as Korea’s Most Respected Company, ranking first in the life insurance sector on the Korea Sustainability Index (KSI) for 15 consecutive years, and both Chairman Shin Yong-ho and Shin Chang-jae receiving the World Insurance Award from the ISS. The company has also credited with its contribution to Han Kang’s 2016 Man Booker Prize and 2024 Nobel Prize. By pursuing stakeholder-centric entrepreneurship, Kyobo has maintained its position as Korea’s second-largest life insurance provider and overcome recent governance crisis. It will be worth paying attention to how Kyobo Life Insurance will continue its stakeholder-centered entrepreneurship and pursue shared growth with society going forward.
Ⅰ. 서 론
교보생명그룹은 보험업을 주요 사업으로 하는 대한민국의 금융기업집단이다. 교보생명은 교육보험상품을 세계 최초로 개발하여 보험 시장의 새로운 영역을 개척하며 성장했다(KIRI, 2018). 그 이후로도 교보생명은 꾸준한 성장을 거쳐 2024년 기준 자산 총계 138조 원, 당기순이익 6,863억 원 수준으로 국내 생명보험사 2위 수준의 실적을 보이고 있다(Kyobo Life Insurance, 2024b). 교보생명은 국내에 50년 이상 사업하는 기업이 드문 현실에서 약 70년 가까이 생명보험 사업에만 집중하면서도 국내 금융기업 중 유일하게 소유권이 바뀌지 않은 기업이다(Kim and Kim, 2009). 더욱이 1997년 외환위기 와중에도 공적자금을 받지 않았으며 기타 외부 지원도 없이 성장했다(Economy Chosun, 2008). 교보생명이 장기간 커다란 변화 없이 사업을 영위해올 수 있었던 데에는 모든 이해관계자와의 동반 성장을 추구해온 교보생명의 기업가정신이 돋보인다. 신용호 회장은 ‘국민교육진흥’과 ‘민족자본형성’이라는 창립이념 하에 20세기 중반 교육과 보험을 최초로 접목시킨 교육보험을 개발하여 교육의 기회를 제공하는 기업으로서 성장하였으며, 국내 최대 규모 서점인 교보문고와 최초의 문학 전문 재단인 대산문화재단을 설립하여 한국 도서문화 산업에 이바지하였다. 신창재 회장은 재무설계사와의 동반성장, 평생든든서비스, 교보다솜이 사회봉사단, 한국 문학의 세계화 지원 등 신용호 회장 대의 이해관계자중심 기업가정신을 이어가면서도 전략을 구체화하고 세분화하였다. 위와 같은 노력으로 인해 교보생명은 교육보험과 생명보험을 통해 대한민국의 고도성장기를 든든하게 뒷받침한 기업으로 평가받고 있다. 또한 교보생명은 대한민국 지속가능성지수(KSI)에서 15년 연속 생명보험 업종 1위, 한국에서 가장 최상위 30개 기업으로 선정되기도 했다(Kyobo Life Insurance, 2025a, 2025e; Iconsumer, 2022). 생명보험업은 단기간에 큰 수익을 달성하기 어려우며, 오랜 관계를 바탕으로 고객과의 신뢰를 지키는 것이 중요하다. 모든 사람이 미래의 역경에서 좌절하지 않도록 돕는다는 교보생명의 철학은 중요한 경쟁우위로서 역할하고 있다(Economy Chosun, 2008). 또한 교보생명은 교보문고 및 대산문화재단을 통해 한국의 도서문화산업 발전을 이끌어온 것으로 평가되고 있으며 이것이 ‘교보’라는 브랜드 이미지와 인지도에 중요하게 기여하고 있다(YTN, 2025; Monthly JoongAng, 2020). 본 사례연구는 교보생명 사례를 통해 세 가지를 살펴보고자 한다. 첫째, 교보생명이 신용호 회장에서 신창재 회장으로 이어지는 2대에 걸쳐 이해관계자 중심 기업가정신을 계승하고 구체화한 방식을 분석한다. 둘째, 교육보험, 교보문고, 대산문화재단, 평생든든서비스, ESG 활동이 교보생명의 이해관계자 중심 경영을 구현해온 양상을 검토한다. 셋째, 이러한 장기적 이해관계자 중심 활동이 교보생명의 지속가능한 성장에 갖는 의미를 파악한다. 특히 이 과정에서 이해관계자중심 기업가정신, 이중 중대성(Double Materiality) 등에 집중하며 이해관계자중심 경영과 그 성과에 대한 깊이 있는 시사점을 제시하고자 한다.
Ⅱ. 창업자 신용호 회장의 이해관계자중심 기업가정신
2.1 교보생명 기업개요
교보생명은 1958년 전세계 최초로 교육과 보험을 결합한 교육보험인 ‘진학보험’을 제공하며 시작한 생명보험회사이다. 창립자인 신용호 회장은 어린 시절 폐결핵을 앓아 초등학교에 진학하지 못했으나, 학문에 대한 열정으로 17세에 ‘천일독서’ 계획을 세우는 등 스스로 독학을 일삼았다(The Korea Economic Daily, 2023). 이후 중국으로 건너가 학업과 사업을 병행하며 민족시인 이육사 등과 교류하는 가운데, 민족의 부흥은 교육을 통한 인재 양성과 민족자본의 형성에서 비롯된다는 신념을 확립하였다. 이러한 경험은 훗날 교보생명의 창립정신 ‘국민교육진흥’과 ‘민족자본형성’으로 이어져, 교육과 금융을 결합한 독자적 경영철학의 기반이 되었다(Forbes Korea, 2016). 교보생명은 교육보험을 통한 성공을 거둔 이후, 1995년 사명을 ‘대한교육보험’에서 ‘교보생명보험’으로 변경하며 종합 생명보험사로 도약하였고, 현재는 교육보험뿐만 아니라 최근 3개년 평균 수입보험료 구성은 보장성 30.1%, 저축성 32.5%, 퇴직 28.8%, 변액 8.6%로 분산된 보험포트폴리오를 보유하고 있다(Korea Investors Service, 2025). 또한 교보생명은 교보증권, 교보악사자산운용, 교보자산신탁 등 다수의 금융과 비금융 관련 자회사를 산하에 두고 있는 국내 대표 금융 특화 기업집단으로 성장하였다(Figure 1 참조)(Kyobo Life Insurance, 2025c). 2024년 말 기준 총자산은 122조 4,090억 원, 자기자본은 7조 3,050억 원, 당기순이익은 6,987억 원으로 나타나, 안정적인 수익성과 자본적정성을 바탕으로 대한민국 생명보험업 2-3위 자리를 유지하고 있다(Korea Investors Service, 2025).
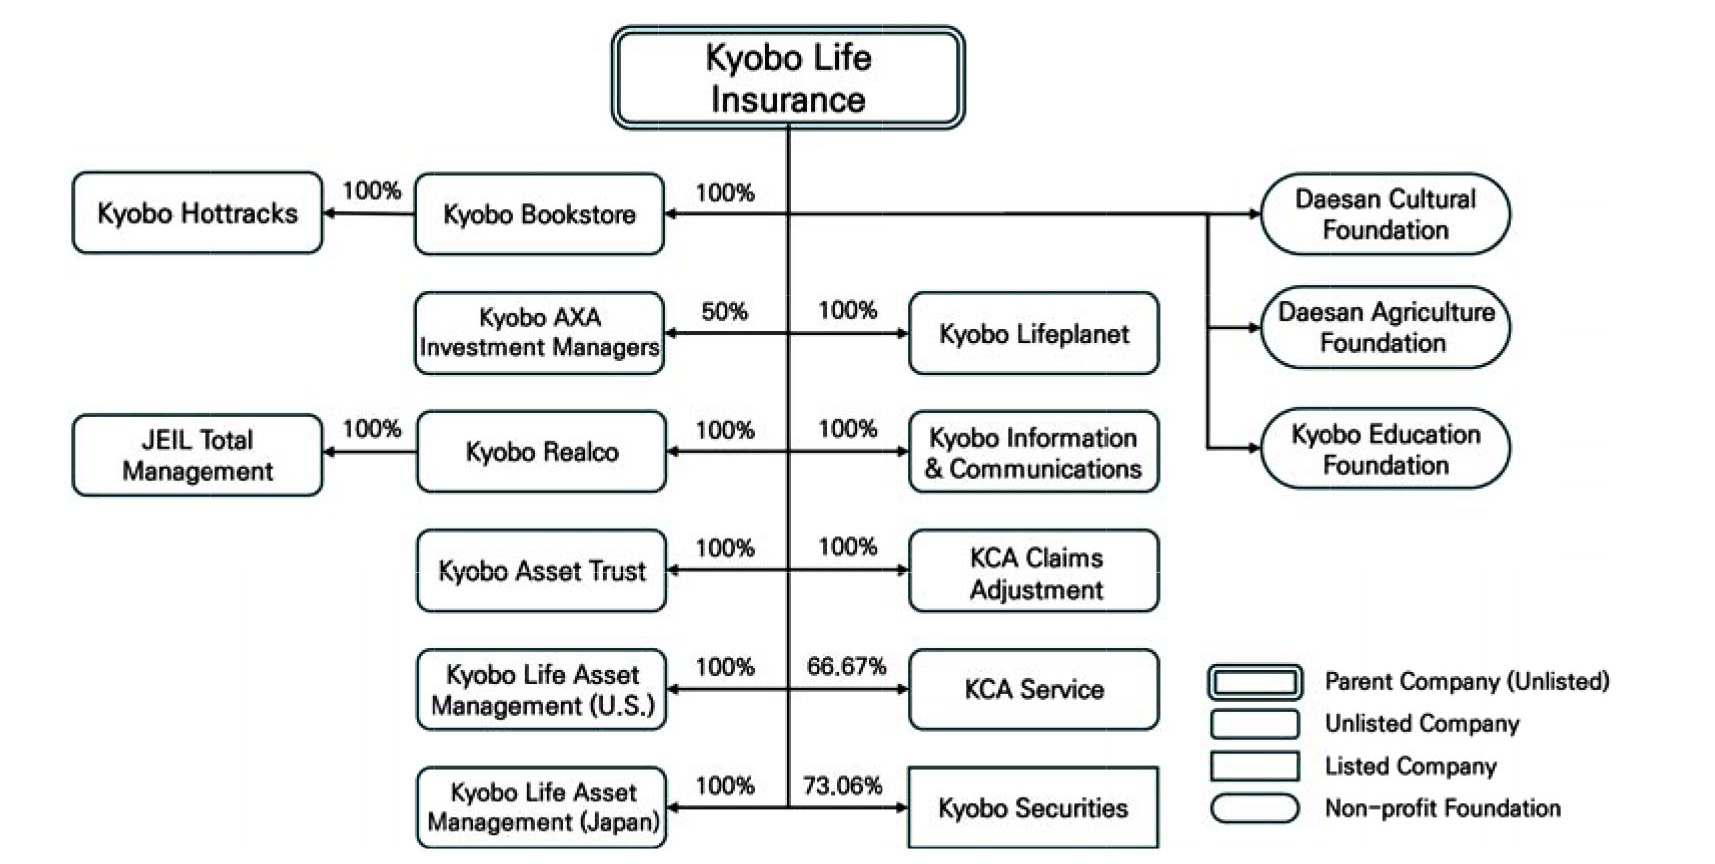
교보생명은 창립자 신용호 회장부터 이어져온 이해관계자중심 기업가정신을 기반으로 사회공헌 사업을 진행하여 그 명성을 얻고 있다. 교보생명은 ‘교보다솜이 사회봉사단’을 활성화하였으며, 현재 대한민국 고용노동부 사회적기업 1호 ‘다솜이재단’으로 발전되었다(Dasomi Foundation, 2025). 또한, 신용호 회장은 “사람은 책을 만들고 책은 사람을 만든다”라는 뜻 아래, 대한민국 생명보험사로서 최초로 대형서점인 교보문고를 창립하여 현재까지 대한민국 최대규모의 서점으로 운영하고 있다(Kyobo Education Foundation, 2018; Korean Publishers Association, 2025a). 나아가, 대산문화재단, 교보교육재단, 대산농촌재단으로 각각 257억, 193억, 186억 원 수준의 자산을 가진 공익재단을 산하에 두고 있다(Kyobo Education Foundation, 2025; Daesan Agriculture Foundation, 2025; Daesan Foundation, 2025a).
2.2 교육보험의 창안과 교보생명그룹의 성장
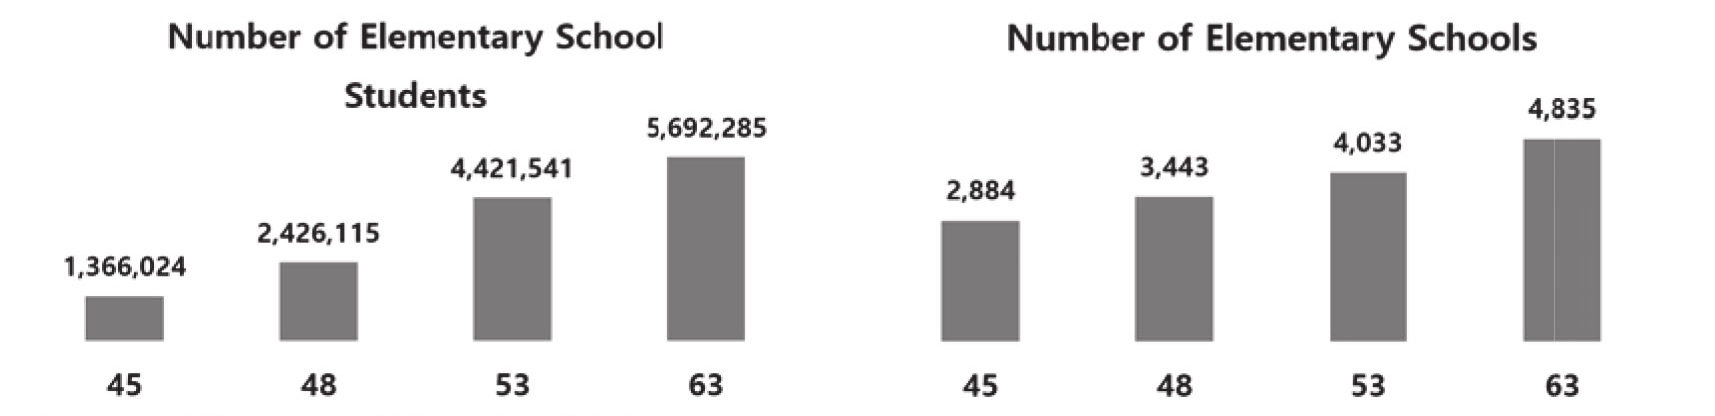
1950년대의 국내 상황은 사회 경제적으로 열악하였다. 한국은 전쟁 이후 세계 최빈국 수준으로 1953년 1인당 국민소득은 67달러에 그쳤으며(Korea Policy Briefing, 2005), 3년 간의 한국전쟁으로 대부분의 산업 인프라가 손실되었다. 그러나 당시에도 가난을 극복하기 위한 한국 국민들의 교육열은 매우 높았다. 6.25 전쟁 중에도 천막으로 지은 가건물에서 수업을 시행하였으며, 정전 이듬해인 1954년부터는 초등학교 의무교육 제도가 시행되어 1950년대 말 초등학교 취학률이 거의 100%에 이르게 되었다. 자녀의 학업만큼은 집안의 자산을 내어주어서라도 지원하는 문화가 있을 정도였다. 인구구조 측면에서도 교육보험의 꾸준한 기회가 엿보였다. 1945년부터 1963년까지 초등학교는 67.65% 증가했으며 초등학생은 316.7% 증가했다(Figure 2 참조)(Ministry of Education, 1965). 더욱이 1950년대 매년 30 - 50만 명의 신규 출생아가 태어나고 있었기 때문에 시대상황과 소비자의 필요성 측면에서도 유리했다(KIRI, 2018). 동시에 빠르게 경제가 성장하고 있기도 했다. 전후 해외 원조와 전후복구 과정에서 1954년부터 1960년까지 연평균 실질 GDP 증가율은 5% 이상을 기록하고 있었으며, 제조업 생산도 1955 - 1960년 중 연평균 13.6% 증가하는 등 교육에 대한 수요는 증가하지만, 경제적 여건이 부족한 상태였다(The Korea Economic Daily, 2017a).
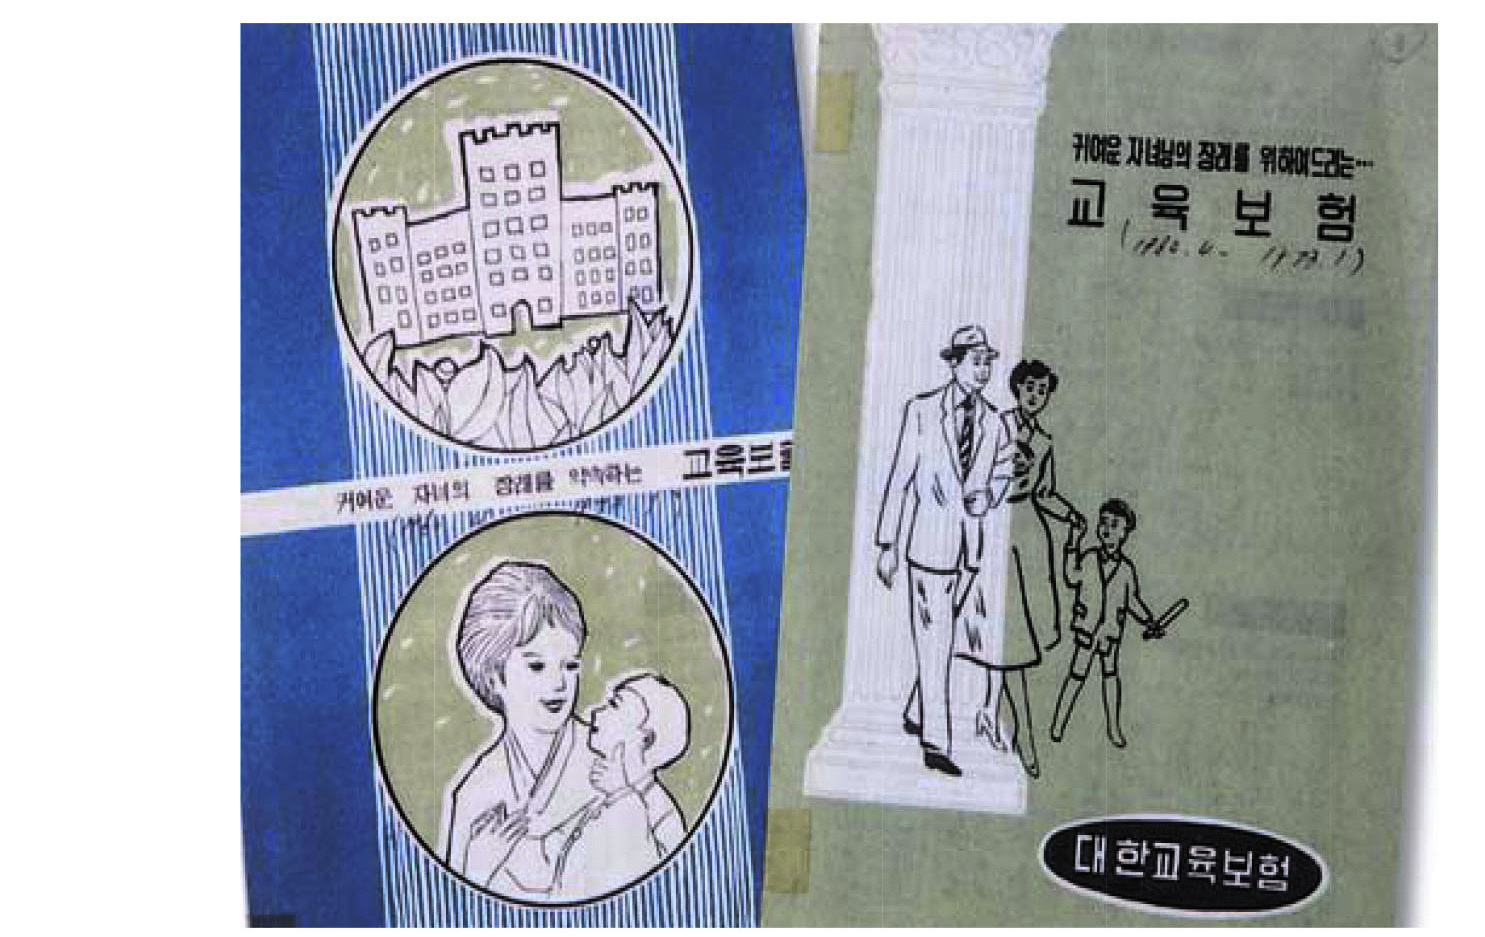
이러한 배경 하에 1958년 신용호 회장은 세계 최초로 학자금 마련을 위한 저축성 교육보험 상품인 ‘진학보험’을 출시하였다. 교육보험은 학자금 마련을 위한 저축성 보험상품으로 생명보험의 원리에 교육을 접목한 상품이다(KIRI, 2018). 이는 경제적 여건상 미래에 학자금을 준비하기 어려운 부모들을 대상으로 출시되었다. 가입 후 보험료를 납부하면 자녀가 상위 학교에 진학할 때 필요한 자금을 수령할 수 있도록 설계되었다. 만약 가입자가 가입금액 1백만 원 수준에 가입하면 보험금으로 대학 입학 시 16만 7천 원을, 재학 중에는 매 학기 11만 9천 원을 수령할 수 있는 식이었다. 또한 휴학 중이나 군 복무 시기에는 보험료 납입을 면제할 만큼, 소비자들의 어려운 경제 여건을 고려하여 설계되었다(KIRI, 2018). 당시 국내에 학자금 마련 방식은 ‘계’, ‘보’ 등 개인적 신뢰에 기반한 전통적인 수준에 머무르고 있었으며, 일제강점기 당시 보험의 신뢰가 소실되는 경험을 전국민적으로 공유하고 있었기 때문에 교육보험의 출시 당시에도 큰 우려가 뒤따랐다. 그러한 문제에도 불구하고 교육보험은 출시 직후 학부모들로부터 선풍적인 수요를 끌었다. 특히 매일 담배 한 갑 살 돈만 절약하면 자녀를 대학에 보내 장래를 약속할 수 있다는 홍보 방식이 학부모들에게 유효했다(Figure 3 참조). 덕분에 교보생명은 1967년 보유 계약 400억 원을 돌파하는 등 한국의 주요 생명보험사로 빠르게 성장할 수 있었다(Kyobo Life Insurance, 2023). 더욱이 1960년대 이후 중산층이 확대되고 고등교육의 중요성이 강조되면서 대학 등록금 등 교육비 마련의 필요성이 증대되었고 교육보험은 부모들의 필수 상품으로 자리잡았다(Kyobo Life Insurance, 2013). 무엇보다 주요하게 교육보험이 대중화되는 과정에서 가난으로 교육을 포기할 위기였던 많은 학생들이 양질의 교육을 받을 수 있었고, 이것이 한국 경제성장의 동력이 되었다. 교보생명의 진학보험은 ‘교육’과 ‘보험’을 접목시킨 전세계 최초 사례로, 1983년 그 공로를 인정받아 보험업의 최고권위 국제행사인 국제보험회의(International Insurance Society, ISS)에서 한국인 최초로 세계보험대상을 수상하기도 했다(The Korean Times, 2023). 이러한 교육보험의 사례는 신용호 회장의 이해관계자중심 기업가정신이 성공적으로 발현된 사례로 평가할 수 있다. 이해관계자중심 기업가정신은 ‘이해관계자중심 경영’과 ‘기업가정신’이 융합된 개념으로, 이해관계자중심 경영이란 기업의 재무적 이익과 함께 사회적 존재 가치, 윤리를 함께 고려하여 이해관계자와의 상생의 가치창출을 주된 목적으로 설정하는 것을 의미한다. 기업의 유일한 목적이 오직 경제적 이익 극대화라고 주장하는 주주 중심 경영과는 대비되는 개념으로 볼 수 있다(Ha and Park, 2023). 또한 기업가정신이란 기회를 인식하고 불확실성을 감수하고 혁신성을 추구하며 새로운 기회를 획득하고 활용하고자 하는 특성을 의미한다. 기업가정신은 기업의 성장 동력이자 새로운 제품과 서비스, 가치 창출의 원천이 될 수 있다(Gartner, 1990; Lee and Kang, 2016). 즉 이해관계자중심 기업가정신이란 이해관계자중심 경영을 추진하기 위해 불확실성과 혁신성을 추구하는 정신이자 동력을 의미한다. 그러한 의미에서 신용호 회장의 교육보험 창안은 고객 및 사회와의 공동의 가치창출을 목표로 과거에 존재하지 않았던 교육보험이라는 상품을 최초로 만들어 성공해낸 사례로 이해관계자중심 기업가정신이 발현되어 기업의 성공에 기여한 것으로 평가할 수 있다. 교육보험은 상품 혁신에 그치지 않았다. 가계의 교육비 불안이라는 사회적 문제를 보험상품으로 풀어낸, 이해관계자 중심 기업가정신의 초기 형태였다.
2.3 교보생명그룹과 한국 도서문화 산업
신용호 회장의 ‘국민교육진흥’과 ‘민족자본형성’이라는 교보생명그룹 창업 이념은 보험업에서 그치지 않았다. 신용호는 일본 도쿄에 출장을 위해 방문할 때마다 일본의 대형 서점들을 보며 언젠가 한국에도 이들 서점보다 더 크고 좋은 서점을 만들겠다는 생각을 가졌다(Forbes Korea, 2016). 신용호 회장은 교보생명 창업 이전 국내에서 출판업 사업을 시작하기도 하였으나, 당대에는 지식인들도 경제적 여유가 충분하지 않은 경우가 많아 한국에서 출판업은 시기상조라 판단하고 사업을 접은 경험도 있었다(Kyobo Life Insurance, 2023). 그러나 한국 경제가 성장함에 따라 시장 환경이 변화하고 있었다. 1970년대에 한국 출판시장은 경제성장과 학교 진학률 급증으로 인한 독서 인구 팽창으로 큰 성장을 이루고 있었다(Daesan Foundation, 2019). 한국의 역대 발행종수는 1970년 기준 약 2,600종에서 1980년 약 20,000종으로 8배 가량 성장하였고, 발행부수는 1970년 480만 부에서 1980년 6,400만 부로 13배 수준으로 증가하였다(Korean Publishers Association, 2025b). 하지만 출판시장의 성장과는 달리 서점업은 아직 유통망이 정립되지 않고, 평균 매장 넓이 7.5평의 소형 및 개인 서점이 지배적인 산업이었다. 또한 당시 서울에서 100평 이상으로 대형서점이라고 지칭되는 서점도 종로서적 등에 불과하여 대형 서점 설립 시 경쟁업체가 많지 않을 것으로 기대되었다(Korean Publishers Association, 1989; Park, 2023). 이에 신용호 회장은 1970년대 후반 당시 새로 착공 중이던 교보생명 광화문 본사 부지 지하 1층에 국내 최대 규모의 대형 서점인 교보문고 설립을 계획하였다.
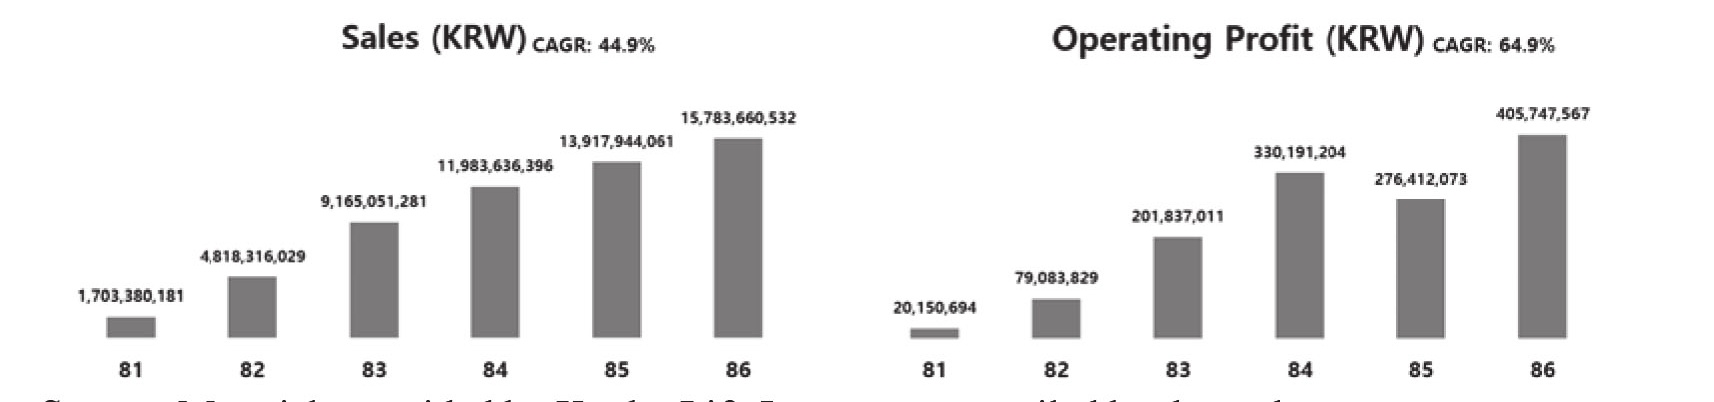
교보문고 설립에 관하여 가장 특징적인 것은 교보문고의 입지이다. 우선 광화문 본사 부지가 서울 정부청사와 외교부, 청와대 앞에 위치하여 서울 최고 수준의 입지라고 평가받았다. 당시 교보생명이 부지를 구입할 당시 정부가 국제행사 개최 및 외국인 방문객 숙박시설을 겸할 수 있는 호텔을 지을 것을 제의하였지만 신용호 회장이 거절하기도 하였다(Weekly Chosun, 2016). 더욱이 당시 광화문 사옥이 위치한 곳은 횡단보도가 설치되지 않아 수많은 유동인구가 지하도를 사용해야만 했다(Kyobo Life Insurance, 2023). 이러한 교보문고의 입지를 두고 내부적으로도 고위 임원들은 “대한민국 최고의 땅에 상가를 지으면 막대한 수익을 낼 수 있는데, 왜 돈이 안 되는 서점을 하느냐”라며 반대하였다. 그러나 신용호 회장은 “이 값진 땅에 서점을 열어 시민과 청소년이 자유롭게 이용하게 한다면, 그 효과가 얼마나 클지 상상해 보라”라며 임원들을 설득했다. 결국 1980년, 678평 장서 60만 권 규모로 국내 최대의 서점 교보문고가 설립되었다(YTN, 2025). 이해관계자중심 기업가정신이 돋보이는 교보문고의 가장 큰 특징은 재무적 이익을 우선하지 않았다는 것이다. 교보문고는 적자를 보더라도 교보생명에게 출자를 받는 방식으로 운영이 지속되도록 하였으며 덕분에 안정적인 서점 운영이 가능했다(Yonhap News, 2021). 다음으로 교보문고 운영 지침으로 교보생명 가입자이거나 책을 구입해야만 볼 수 있는 것이 아닌, 누구든지 자유롭게 책을 활용할 수 있도록 방침을 정립하였다. 대표적으로 서점 내 비치된 도서의 필사를 허용하였으며, 책을 사지 않아도 앉아서 읽을 수 있도록 테이블을 설치하기도 하였다(Table 1 참조)(Kyobo Education Foundation, 2018). 이러한 노력의 덕에 창립 후 오랫동안 교보문고는 높은 성장률을 바탕으로 교보생명그룹의 중요한 일원으로 자리잡았다(Figure 4 참조). 특히 교보문고는 현재 회원 수는 1,800만 명에 달하며, 연간 방문객은 5,000만 명에 이르는 한국 최고의 서점이 되었다. 사회적으로도 교보문고는 단순한 서점을 넘어 책을 사랑하는 사람이라면 누구나 편하게 머물다 갈 수 있는 공간으로 인식되고 있으며, 국민 교육 수준을 향상하는 데에 돈으로 환산할 수 없는 기여를 해냈다는 평가를 받고 있다(YTN, 2025). 교보문고는 보험업의 수익성과는 거리가 있었다. 그럼에도 교육과 문화에 대한 장기 투자를 이어가며 교보생명의 사회적 신뢰와 브랜드 정체성을 쌓았다.
<Table 1> Kyobo Bookstore Operation Policy
| 1. | Employees shall treat all customers with courtesy and respect and shall use polite and respectful language at all times, regardless of the customer’s age, including elementary school students. |
| 2. | Employees shall not discourage or restrict customers from standing in one place to read books for an extended period within the store. |
| 3. | Employees shall not express disapproval, give negative looks, or otherwise inconvenience customers who browse books without making a purchase. |
| 4. | Employees shall not intervene or prevent customers from sitting and copying content from books into their personal notebooks. |
| 5. | In cases of suspected shoplifting, employees shall not publicly accuse, shame, or label the individual as a thief; instead, they shall guide the individual to a discreet location and address the matter calmly and respectfully. |
Source: YTN (2025)
“이 값진 땅에 책방을 크게 열어서 청소년과 시민이 자유롭게 이용토록 한다면, 그렇게 축적되는 효과가 얼마나 될지 상상해보세요. 우리의 창업 이념을 구현하는 데 이것보다 더 좋은 기회는 없습니다.” - 대산 신용호 회장, 교보문고 창립을 앞두고
보험사업 외적인 부문을 통해 창업 이념을 실현하려고 하였던 신용호 회장의 노력은 문고에서만 그치지는 않았다. 신용호 회장은 우리나라의 창작문화 창달에 기여하고 국제 문화 교류를 촉진하며 민족 문화 진흥에 기여하겠다는 목적 하에 ‘대산문화재단’을 설립하였다. 대산문화재단은 국내 최초이자 유일의 문학 전문 재단으로써 1992년 설립되었다. 이듬해인 1993년에는 대산문학상을 제정한다. 시, 소설, 희곡, 번역 등 여러 부문에 걸쳐 상과 상금을 수여하였으며, 총 상금이 당시 1억 7천만 원으로 국내 문학상 중 가장 큰 액수였다. 대산문화재단은 지금까지도 교보생명을 대표하는 재단이자 사회공익사업으로 평가받는다. 대산문화재단 외에도 농촌의 경쟁력 향상을 위한 대산농촌재단, 교육과 장학을 위한 교보교육재단도 설립하였다(Forbes Korea, 2016). 대산문화재단의 문학 지원은 단기 재무성과보다 문화생태계에 대한 장기 투자를 앞세운 활동으로, 교보생명의 주변 이해관계자 중심 경영을 잘 보여준다.
신용호 회장은 1958년 경쟁 보험사와 다르게 세계 최초로 교육과 보험을 합성한 교육보험 상품을 출시하며 고객들의 교육에 집중할 수 있게 만들었다. 교육보험 상품은 출시된 후 30년 동안 약 300만 명의 고객에게 학자금을 제공하는 성과를 내며 창립이념인 ‘국민교육진흥’과 ‘민족자본형성’을 달성을 위해 노력했다(The Korea Economic Daily, 2018). 다음으로는 수많은 반대에도 불구하고 국내 최대의 서점 교보문고를 설립하였으며, 대산문화재단을 설립하여 국내 최고의 문학 전문 재단으로써 역할을 수행할 수 있도록 하였다. 생명보험사업을 통해 ‘민족자본형성’을 도모하고, 교보문고와 대산문화재단 운영을 통해 ‘국민교육진흥’을 실현하고 있는 셈이다(Kim and Kim, 2009). 신용호 회장의 사회적 책임과 공헌에 집중하는 경영철학은 교보생명그룹이 지속적인 경쟁우위를 점할 수 있게 한 원동력이 되었다(Forbes Korea, 2016). 신용호 회장의 일화는 경영과 창업의 본질적인 가치로써 이윤창출보다 사회적 책임에 중점을 두는 그의 경영 철학을 잘 나타내고 있다. 기업이 사회에 공헌한다면, 결국 기업의 고객이익으로 돌아온다는 것이다. 특히, 신용호 회장은 기업의 이해관계자를 기업의 고객에 국한되어 고려하지 않았고 교육이 곧 국가발전의 원천이자 민족의 미래라고 여기며 기업 활동이 단순히 국가와 국민 전체에게도 긍정적 영향을 미쳐야 한다고 생각했다(The Seoul Shinmun Daily, 2005). 신용호 회장은 자신의 경영철학에 대해 다음과 같이 말했다(Forbes Korea, 2016).
“기업을 하는 목적은 사회적 책임이며, 그것은 기업의 사회봉사 및 사회공헌, 기업의 고객이익 최우선으로 나타난다.” - 대산 신용호 회장. 1996년 창업대상 수상소감 中
2.4 가족기업 교보생명의 이해관계자중심 기업가정신의 계승
신용호 회장은 1993년 77세가 되던 해에 회사 정기건강 검진에서 담도암을 진단받았다. 수술 후 재활과 운동, 식단을 통해 1990년대 후반까지는 경영에 관여할 수 있었으나 2003년 숨을 거두었다. 이 과정에서 경영권은 신창재 회장에게 승계되었다(The Seoul Shinmun Daily, 2005). 신창재 회장은 어릴 때부터 경영 수업을 받은 것이 아니라 본래 의사의 길을 걸었다. 산부인과 의사와 서울대학교 의대 교수직을 거치던 중, 1993년 암 판정을 받은 신용호 회장의 설득 끝에 교수직을 내려놓고 경영자의 길로 들어서게 되었다(The Seoul Shinmun Daily, 2005). 경영 참여의 첫 단계는 교보생명이 아닌 대산문화재단 이사장 활동이었다. 대산문화재단은 교보생명의 출연을 기반으로 ‘한국문학의 세계화’와 ‘민족문화 창달’을 목표로 운영되었다. 신용호 회장은 “돈을 벌기 전에 돈을 쓰는 법부터 알아야 한다”는 철학 아래 아들을 이 재단 경영에 참여시켰다. 이를 통해 신창재 회장은 사회공헌활동의 중요성을 깨달았을 뿐 아니라 모든 이해관계자에 대한 투자와 가치 창출이 기업 경영의 중요한 원리임을 체득하게 되었다. 신창재 회장은 문학에 대한 자신의 생각을 다음과 같이 말했다(KBS, 2022).
“문학이 사회 구성원, 나아가 인류 전체를 위한 것이라는 믿음을 가지고 대산문화재단을 운영해왔습니다. 예술과 문화를 지원하는 일은 인내심을 가지고 일관성 있게 시행해야 하기에 그동안 걸어왔던 길을 앞으로도 계속 걸어 나가겠습니다.” - 교보생명 신창재 회장, 2022년 대산문화재단 창단 30주년 기념식 中
1996년이 되자 신용호 회장은 건강이 천천히 악화되며 경영 참여가 어려워졌다. 신창재 회장은 신용호 회장이 사실상 은퇴한 상황에서 복지와 공익에 역점을 둔 신용호 창업주의 이념을 이어가기 위해선 언젠가 장남인 본인이 회사의 구심점으로 나서야 한다고 판단하였다(JoongAng Ilbo, 1996). 이에 신창재 회장은 교보생명의 부회장으로 본격적으로 경영에 참여했으며 2000년부터 전문경영인과 함께 교보생명 대표이사에 오르게 된다. 일선에서는 보험 배경이 전혀 없는 신창재 회장이 원활한 회사 운영이 불가능할 것이라는 비판도 받았다. 하지만 일찍이 신용호 회장의 경영철학을 이어받은 신창재 회장은 이해관계자중심 기업가정신을 고수하며 신용호 회장의 자리를 대체하게 되었으며 2006년부터는 단독 대표이사직을 수행했다(JoongAng Ilbo, 2010). 지분 상속 과정도 투명하게 이루어졌다. 2003년 신창재 회장은 교보생명의 지분 약 40%를 물려받으며 1,830억 원의 상속세를 모두 납부했다. 당시 납부할 현금이 부족했던 신 회장 일가는 교보생명 주식을 현물 납부했다. 이와 같은 액수는 1966년 국세청 개청 이후 가장 큰 규모였으며, SK그룹의 최태원 회장이 낸 730억 원과, 정주영 현대그룹 창립자 유족들의 300억 원을 크게 뛰어넘는 액수였다(Chosunbiz, 2025). 신창재 회장은 어렸을 때부터 아버지인 신용호 회장을 지켜보며 기업가가 추구해야 할 가치에 대해 생각했을 뿐 아니라 대산문화재단으로부터 시작하는 경영 참여를 통해 이해관계자중심 기업가정신을 배우고 실천할 수 있는 발판을 마련할 수 있었다. 이는 장기적인 방향성과 이니셔티브를 추진하기 유리하다는 가족기업의 특징이 창업자 대에서 2대 경영인까지 이어지는 이해관계자중심 기업가정신으로 발현된 사례로 볼 수 있다. 신창재 회장은 한 인터뷰에서 “신용호 회장의 평생 소신은 교육과 보험을 통해 민족을 사랑한 기업가로 남고싶다는 것이었으며, 이와 같은 철학이 지금도 교보생명이 더 좋은 기업으로 나아가는 원동력이 되고 있다”고 직접 밝히기도 했다(Maeil Business Newspaper, 2023). 신창재 회장은 신용호 회장과 자신의 이해관계자중심 기업가정신적 철학에 대해 이렇게 말했다.
“삶의 과정을 보면 선친은 전형적인 앙트레프레너십(Entrepreneurship), 즉 통찰력으로 미래를 개척해온 혁신적이고 창의적인 정신을 지닌 경영자였던 것 같다. 가장 존경스러운 점은 본인이나 회사의 부를 쌓는데 치중하셨던 게 아니라 당시 어려운 사회 상황에 맞춰 애국애족의 정신을 구현하고자 앞장섰다는 점이다.” - 교보생명 신창재 회장, 2023년 매일경제 인터뷰 中
Ⅲ. 신창재 회장의 이해관계자중심 기업가정신
3.1 대내외적 위기와 듀얼 이니셔티브
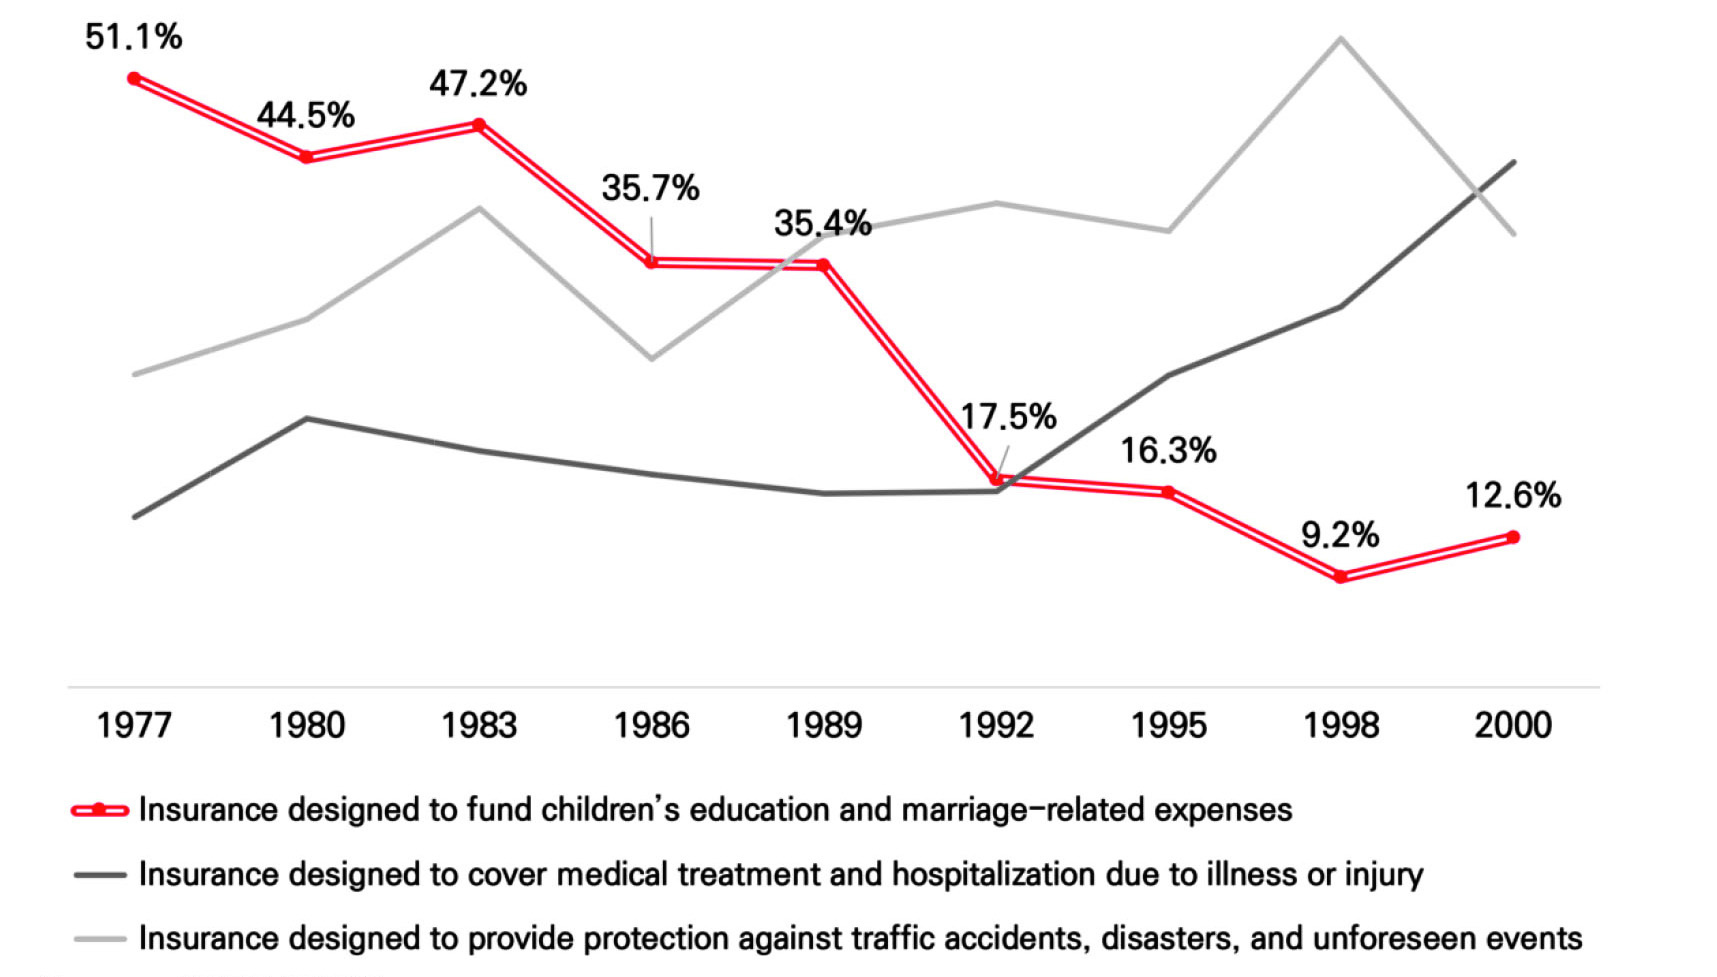
교보생명은 1990년대에 들어 대내외적 위기를 겪었다. 교보생명의 주요 판매 품목인 교육보험의 소비자 선호도가 지속적으로 감소해왔기 때문이다. 교육보험은 당시 학부모들의 높은 교육열에 힘입어 최고 전성기를 누렸으며, 한때 개인보험시장의 50%를 차지할 정도였다. 그러나 1990년대에 접어들어 가구당 자녀 수가 감소하고 의무교육이 중학교까지 확대되는 동시에 국민소득이 상승하면서 보험상품을 통해 자녀들의 학자금을 준비할 필요성이 축소되었다(The Korea Economic Daily, 2017b). 또한 초등학교 사교육비가 1994년 2,900,045원인 것에 비해 1998년에 7,546,457원으로 약 2.6배 증가하는 등 사교육비의 규모가 급증하기 시작한 환경 속, 공교육비만을 지원하는 교육보험은 학부모들의 관심에서 멀어질 수밖에 없었다(KEDI, 2006). 특히 종신보험, 암보험 등 건강과 관련된 보험들의 인기가 가파르게 성장하고 금리 하락으로 인해 저축성 보험 상품의 매력도가 하락하며 소비자들의 교육보험에 대한 선호도는 점차 감소하기 시작하였다(The Korean Economics Daily, 2017). 생명보험협회의 조사 결과 교육보험에 대한 소비자의 선호도는 1977년 51.1%에서 1998년 9.8%까지 하락할 정도였다(Figure 5 참조). 결국 함께 보험업계의 선두에 서있던 대한생명(현 한화생명)과 삼성생명은 교육보험 상품을 판매 중단하기에 이르렀다(The Korean Economics Daily, 2017). 이처럼 그룹의 근간으로서 교육보험 시장을 주도해온 교보생명에게 교육보험의 쇠퇴는 대단히 큰 악재로 평가되었다. 교육보험만으로는 경쟁력이 떨어지자 1995년 교보생명은 과거 대한교육보험에서 지금의 교보생명으로 사명을 바꿀 정도였다(The Seoul Shinmun Daily, 2005). 나아가, 1997년에는 IMF로 비상경영체제에 돌입했다. 당시 교보생명은 비교적 재무구조가 건전하고 책임 준비금에 여력이 있긴 하였으나, 대우 계열사의 채권을 상당수 보유 중이었다는 문제도 있었다. 창사 이래 최대의 위기라는 평가가 나올 만큼 재무적으로도 큰 손실을 입었다(Yoo, 2015).
신창재 회장은 취임 당시 연간 2,500억 원 수준의 적자를 기록했던 교보생명에 취임 후 머지 않아 흑자전환에 성공하였으며, 90년대 500억 원 수준에 그치던 당기순이익을 2000년대 후반 4,000억 원 수준까지 성장시켰다. 교보생명은 그 뒤로도 꾸준히 성장하여 매년 6,000억 원대 당기순이익을 창출하는 회사로 성장하였으며, 생명보험 업계 2위 수준을 유지하였다. 이 과정에서 신창재 회장은 교보생명의 내실 중심 성장을 주도함으로써 장수 기업의 토대를 마련했다는 평가를 받는다(KED Business, 2025b).
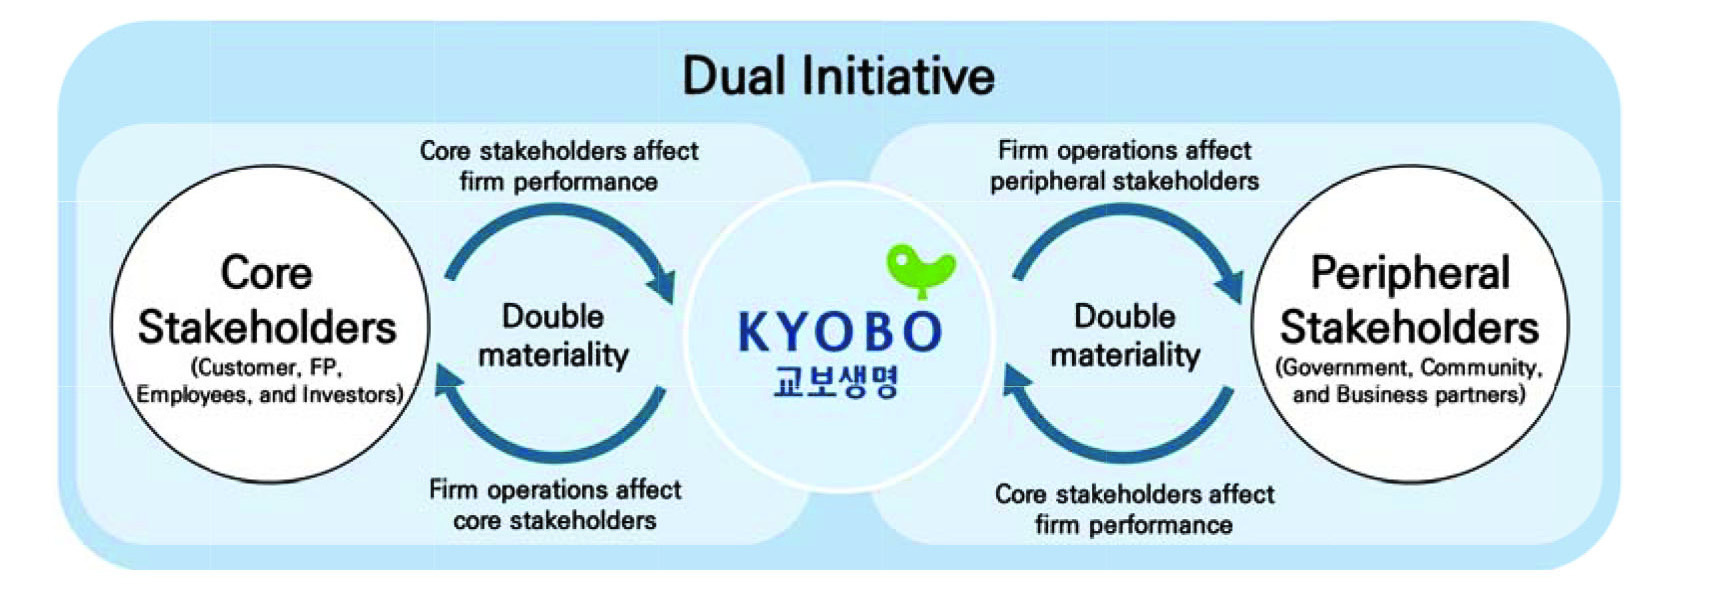
신창재 회장이 위기를 타개하고 교보생명을 업계 2위 수준에 유지시킨 데에는 신창재 회장 대에서 발전한 이해관계자중심 기업가정신이 있었다. 신창재 회장 하의 교보생명의 이해관계자중심 기업가정신에는 두 가지 특징이 있다. 첫 번째는 선친과 마찬가지로 이해관계자중심 기업가정신적 활동을 추구하되, 이해관계자를 핵심 이해관계자와 주변 이해관계자로 세분화하는 ‘듀얼 이니셔티브’를 추진한 것이다. 교보생명은 전략적 차원에서 각 이해관계자를 규정하고 해당 이해관계자가 핵심 이해관계자인지, 주변 이해관계자인지를 구분한 후 각 이해관계자에 대한 세부적인 관련 전략을 마련하고 있다. 구체적으로 교보생명은 지속가능경영보고서에서 이해관계자 식별 및 참여에 관한 국제 기준(ISO 26000, AA1000SES, GRI Standards)을 기반으로 고객, 재무설계사, 임직원, 투자자를 핵심 이해관계자로, 생태계 참여사 및 정부, 지역사회를 전략적 이해관계자로 규정하고 있다. 또한 각 이해관계자와 소통하며 “이해관계자와의 공동발전 추구”라는 가치를 실천하기 위해 노력하고 있음을 나타내고 있다(Kyobo Life Insurance, 2025d). 두 번째 특징은 이중 중대성이다. 이중 중대성이란 기업활동이 사회에 미치는 영향(Impact Materiality)과 사회가 기업의 재무성과에 미치는 영향(Financial Materiality)를 고려하는 것을 의미한다. 외부 이슈가 기업에 미치는 재무적 중요성만을 강조한 과거와 달리 근래에 이해관계자중심적 경영활동에 대한 필요성이 강조되며 이러한 접근법이 주목받고 있다(Appelbaum et al., 2024). 지속가능보고서에서 교보생명은 매년 ‘이중 중대성 평가(Double Materiality Assessment)’를 실시하고 있으며 이를 바탕으로 중대 이슈를 선정하고 관리하고 있음을 밝히고 있다. 또한, 이러한 이슈들을 경영 전반에 고려하여 전략을 추진 중이다(Kyobo Life Insurance, 2025d). 따라서 교보생명의 이해관계자중심 기업가정신 활동은 이해관계자를 핵심 이해관계자와 주변 이해관계자로 구분하고, 두 이해관계자 집단에 대한 이중 중대성을 고려한 듀얼 이니셔티브를 추진한 것으로 이해할 수 있다.
3.2 이해관계자중심 기업가정신: 핵심 이해관계자 전략
핵심 이해관계자에 관련된 교보생명 신창재 회장의 기업가정신은 크게 고객과 임직원 측면에서 해석이 가능하다. 먼저 고객 측면에서는 제품과 판매 측면의 전략이 대표적이다. 핵심 이해관계자 중 고객 중심 기업가정신이 드러나는 대표적인 사례로는 ‘평생든든서비스’가 있다. 교보생명은 고객 중심을 기업의 핵심 철학으로 삼아왔으며 “새로운 계약보다 기존 고객에 대한 서비스가 먼저”라는 기조 하에 2011년부터 평생든든서비스를 출시해 유지하고 있다. 서비스에 가입할 시 담당 재무설계사가 모든 고객을 정기적으로 방문하여 가입한 보험의 보장 내용을 설명하고 보장받을 수 있는 사고나 질병이 있었는지 확인하게 된다. 평생든든서비스 출시 이후 지금까지 14년간 200만 명 이상의 고객이 서비스를 받았으며, 2024년 기준 재무설계사 대리 접수를 통해 연간 5,373억 원의 보험금이 지급되었다(Edaily, 2025). 또한 교보생명은 제품을 출시하고 판매하는 과정에서는 고령화 사회, 노후 대책 등 고객이 평생 겪을 수 있는 다양한 문제들에 대응할 수 있는 상품을 출시하는 데에 주력했다. 이는 “우리의 사명은 모든 사람이 미래의 역경을 극복하고, 재무적 안정을 통해 평생 든든한 마음으로 소중한 꿈을 추구할 수 있도록 도와드리는 것입니다.”와 같은 슬로건에서도 나타난다. 일례로, 퇴직과 노후보장 문제를 지원하기 위한 ‘교보 시니어플랜 연금보험’이 있다. 대한민국 정년퇴직 연령은 50대 중반이지만, 국민연금은 65세부터 지급 대상에 해당되기 때문에 대부분의 직장인들은 10년간 소득 없이 생활해야 하는 문제가 생긴다. 교보생명은 단기 가입 및 납부를 통해 빠른 기간 안에 연금혜택을 받을 수 있도록 연금보험상품을 설계하였다. 또한 맞벌이 가구 증가에 따라 조부모의 영유아 보육을 지원하는 ‘손주 사랑 보험’, 여성 특정 질병을 보장하는 ‘교보 여성 CI 보험’ 등 다양한 고객 중심적 상품을 개발하여 판매하였다(Kim et al., 2014).
또 다른 핵심 이해관계자인 임직원 중심의 기업가정신이 돋보이는 사례로는 보험사의 고객 영업에 대한 핵심 이해관계자인 재무설계사와의 관계 설정에 있다. 교보생명은 기업차원에서 재무설계사를 핵심 이해관계자로 설정하고 지속가능한 경영 체계에 ‘재무설계사와 함께 성공하는 회사’라는 원칙을 수립하여 경영활동에 반영하고 있다. 생명보험 업계의 관행은 재무설계사를 직영 점포에 직접 고용하여 활용하기보다 대리점에 고용된 재무설계사를 적극 활용하여 양적인 성장을 이루는 방향으로 발전해왔다. 그러나 교보생명은 그러한 관행을 따라가지 않으면서 전속 채널 중심의 영업전략을 구축하였다. 대리점 중심 운영은 공격적인 판매 확장 효과를 기대할 수 있지만, 재무설계사에 대한 본사의 직접적인 관리가 어렵고 계약유지율 측면에서 불리하다. 더욱이 재무설계사의 경쟁 과열, 처우 문제 역시 발생하기 쉽다. 따라서 교보생명은 생명보험으로서 완전 가입과 제적의 보장, 유지 서비스를 제공하고 이해관계자중심 기업가정신을 실천하기 위해 업계의 관행과는 반대되는 전속 보험설계사 중심의 상품 판매를 선택하였다. 2024년 말 기준 교보생명의 전속설계사는 1만 5,141명에 이른다. 반면 경쟁사인 한화생명은 2021년 4월부터 본사 소속이 아닌 법인영업대리점(GA, General Agency) 소속의 설계사를 적극 활용하여 영업하고 있다. 여기서 GA는 본사 소속이 아닌 독립 사업체의 형태로 운영되며, 재무설계사는 GA에는 소속되지만 본사에는 소속되지 않게 된다. 그 결과 한화생명 GA 소속 설계사는 2024년 기준 3만여 명이 넘음에도 본사 전속설계사는 많지 않다(Korea Insurance Journal, 2025; The Korea Insurance News, 2025). 아울러 교보생명은 재무설계사의 고충을 듣고 지원하기 위한 조직인 ‘컨설턴트 불편지원센터’를 운영하고 있으며, ‘교보 MDRT DAY’, ‘FP 만족도 조사’, ‘우수 FP 간담회’ 등을 통해 교보생명 소속 재무설계사들의 동반성장을 지원하고 있다.
또한 교보생명은 윤리적인 기업문화를 정착시키기 위해 2004년부터 ‘교보인의 직무윤리실천규범’을 마련하여 실천해오고 있다. 이는 금융기업인 교보생명의 임직원이 사회로부터 요구받는 높은 수준의 법적, 윤리적인 수준을 충족시키기 위해 제정되었다(ACRC, 2025). 교보생명의 직무윤리 실천규범은 총 7장에 달하는 내용을 가지고 있으며, 고객에 대한 직무윤리부터 재무설계사, 임직원, 투자자, 관계사/협력업체 등 생태계 참여사, 정부와 지역사회까지 명시하고 있다. 직무윤리실천규범 외의 사항들은 임직원 모두에게 적용되는 직업 윤리 자율점검표를 통해 “나중에도 나 자신이 이 일에 대해 옳았다고 생각할까?”, “이 일이 고객, 동료, 가족에게 알려져도 떳떳할까?”, “이 일로 부당한 이익이나 손해를 보는 사람은 없는가?”와 같은 자발적인 윤리적 가치판단을 유도한다(Kyobo Life Insurance, 2025f).
이러한 핵심이해관계자에 관한 교보생명의 장기적 투자는 교보생명을 지탱하는 자산이자 핵심 경쟁우위의 원천으로 역할하고 있다. 특히 고객과 재무설계사에 대한 지속적인 투자는 교보생명이 핵심 이해관계자들과 장기적이고 안정적인 관계를 유지하는 데에 주요한 역할을 수행해왔다. 우선 고객 만족도 측면에서 교보생명은 매우 낮은 민원 발생 수준을 기록하고 있다. 2024년 교보생명의 보유계약 10만 건 대비 대외민원 건수는 9.24건으로 국내 주요 생명보험사 중 가장 낮은 수준을 기록했다(Korea Insurance Journal, 2025). 고객과의 장기적 신뢰가 매우 중요한 보험산업에서 고객의 불만을 최저 수준으로 관리함으로서 고객 유지에 긍정적인 효과를 미치는 것이다. 또한 임직원의 만족도에도 긍정적인 결과가 나타났다. 생명보험산업에서 고객과 직접 접촉하는 재무설계사들의 전문성, 신뢰성은 매우 중요한 요인이며 재무설계사가 장기적으로 조직 내에 근속함으로써 일정 수준 이상의 서비스 품질을 유지할 수 있다. 교보생명은 2022년 기준 5년 이상 장기 근속하는 재무설계사의 비율도 업계 주요 3개사 중 가장 높은 것으로 조사되었다(Table 2 참조). 이는 교보생명에서 근속하는 재무설계사들이 높은 만족도를 기반으로 장기 근속하여 교보생명의 사업을 지원하고 있음을 의미한다. 정리하자면 교보생명의 핵심 이해관계자에 대한 장기적인 투자는 고객 만족과 임직원의 장기근속을 통한 서비스 품질 향상이라는 결과로 이어지고 있다. 또한 이는 다시 장기적인 교보생명의 중요한 전략적 자산으로 작용하여 교보생명의 장기 경쟁우위를 지탱하는 핵심 요인으로 작동하고 있다.
<Table 2> 2022 Life Insurance Financial Planner Tenure Survey
| 합계 | Less than 1 year | 1-2 years | 2-3 years | 3-4 years | 4-5 years | 5 years or more |
|---|---|---|---|---|---|---|
| Hanwha | 16.20% | 68.2% | 14.8% | 0.2% | 0.4% | 0.1% |
| Samsung | 23.30% | 15.9% | 10.3% | 4.6% | 3.7% | 42.4% |
| Kyobo | 27.80% | 13.0% | 7.5% | 5.3% | 3.6% | 42.8% |
Source: KIDI(2023)
3.3 이해관계자중심 기업가정신: 주변 이해관계자 전략
교보생명그룹은 핵심 이해관계자 뿐 아니라 주변 이해관계자와의 상호작용 측면에서도 상당한 노력을 기울여왔다(Table 3 참조). 특히 대산문화재단의 활동이 돋보인다. 대산 문화재단은 국내 창립 이후 30년 간 국내 유일의 민간 문학 지원 재단으로 역할하고 있다. 대산 문화재단은 창작 문화 창달사업, 한국 문화 세계화 사업, 장학 및 청소년 육성 사업 등 다양한 공익사업을 펼치고 있으며 지금까지 약 600억 원을 투입했다(Maeil Ilbo, 2022). 특히 대산문화재단은 30여년 이상 한국 문학의 번역, 연구, 출판지원과 외국문학의 번역 지원 등 다양한 사업을 통하여 한국문학의 부흥과 세계화를 지원하고 있다. 그 결과 400종에 달하는 문학 작품과 연구서가 해외에 출판되었다(The Korea Economic Daily, 2025b). 대표적인 성과가 2016년 한강 작가의 ‘맨부커상’ 수상과 ‘2024 노벨문학상’ 수상이다. 대산문화재단은 2014년 ‘채식주의자’를 영국 현지 출판사에서 펴낼 수 있도록 출판 비용 전액을 지원했다. 이 밖에도 ‘소년이 온다’, ‘작별하지 않는다’, ‘서랍에 저녁을 넣어두었다’ 등 한강의 대표 작품들을 영어, 독어, 불어, 스페인어로 번역하는 사업을 진행했다(Daesan Foundation, 2025c). 위와 같은 문학 지원 사업의 공로를 인정받아 신창재 회장은 2017년 한국시인협회로부터 명예시인으로 추대되었으며, 프랑스 정부로부터 ‘레종도뇌르 훈장’을 수훈했다.
<Table 3> Daesan Foundation’s Initiatives
| Main Category | Subcategory | Description |
|---|---|---|
| Daesan Literary Award | Korea’s largest literary award recognizing outstanding single-volume works representing Korean literature | |
| Daesan Creative Writing Fund | A support program to discover and nurture emerging writers | |
| Daesan University Literary Award | A program to promote literary works by university students | |
| Support for translation, research, and publication of Korean literature | Support for publishing and distributing Korean literary works through leading international publishers | |
| Foreign literature translation support | A program promoting the development of translated literature through foreign literary translation | |
| International literary exchange | Literary exchange programs introducing Korean literature to the global community | |
| Daesan Youth Literary Award | A scholarship program fostering young literary talents | |
| Asian Grand Expedition for University Students | A field-based educational and scholarship program on Asian history and culture for university students | |
| Miji Center Operation | A youth development program cultivating humanistic values and the spirit of coexistence | |
| Seoul International Literary Forum | An international literary festival promoting exchange among Korean and international writers | |
| East Asian Literary Forum | An international literary exchange program involving writers from Korea, Japan, and China | |
| Centennial Birth Anniversary Literary Festival | A literary festival commemorating the achievements of literary figures on the 100th anniversary of their birth | |
| Book campaign | Promoting reader engagement and related programs | |
| Events support | Sponsoring events promoting Korean literature and culture, including writers’ seminars and environmental symposiums |
Source: Rewritten by the author based on Daesan Foundation (2025b)
주변 이해관계자중심 활동 중 교보다솜이 사회봉사단도 대표적이다. 교보생명은 2002년부터 아동 및 청소년 지원을 목표로 다양한 공익사업을 수행해왔다. 신창재 회장은 초기 본인이 직접 교보다솜이 사회봉사단의 대표로 활동하였으며, 이후에는 대표이사 직속 홍보담당 산하에 두고 교보생명의 사회공헌을 전담하도록 하고 있다. 교보생명이 교육보험과 진학보험에서 출발했다는 것을 고려할 때 교보다솜이 사회봉사단은 더욱 교보생명만의 특징이 드러난다고 평가할 수 있다. 교보다솜이 봉사단은 지금까지 난청 어린이 지원사업, 미숙아 치료비 지원사업, 취약계층 청소년 ICT 역량 증진 사업, 청소년 금융교육사업, 해외 소외지역 거주지 지원 사업, 교보문고와 협력한 도서 전달 사업, 환경 교육사업 등 다양한 사업을 추진 중이다(Yoo, 2015; The Korea Economic Daily, 2024).
환경문제 해결을 위한 노력 측면에서도 교보생명은 이해관계자중심 기업가정신이 돋보이는 상당한 노력을 기울여오고 있다. 2014년에는 국내 생명보험업계 최초로 지속가능경영 보고서를 발간하였으며, 2021년 업계 최초 ESG 인증 신종자본 증권을 발행하였다. 그리고 2022년에는 ISO 14001을 획득하고 ESG 추진 로드맵을 수립하였다. 그 외에도 국내 보험사 최초 탈석탄 선언, 지구하다 페스티벌 개최, 환경 지구본 공모전, 환경작가 초청 북 콘서트, 지구시민 환경교육 숏폼 공모전, 임직원 환경보호교육 이수, 일회용 핸드타월 자원순환 캠페인, 재활용 물품 기부 캠페인 굿윌마켓 등 환경 보호 및 기후위기 대응을 위한 다양한 활동을 업계 경쟁기업보다 적극적으로 추진해오고 있다(Kyobo Life Insurance, 2023, 2024a, 2025a). 최근의 ESG 활동은 창업 초기부터 이어진 이해관계자 중심 철학이 오늘날 지속가능경영의 언어로 제도화된 모습이다.
교보생명그룹은 지금까지 고객, 임직원과 재무설계사, 지역사회, 도서문화산업 등 다양한 핵심 및 주변 이해관계자에 대한 투자를 지속해왔으며, 그 결과 사회적 평판, 문화적 영향력, 신뢰, 브랜드 이미지 등 비재무적 성과를 꾸준히 축적할 수 있었다. 이러한 비재무적 성과는 단기적으로는 기업의 수익성과 직결되지 않을 수 있으나, 기업이 장기적으로 정당성을 확보하고 이해관계자와 안정적인 관계를 구축하여 장기적이고 지속적인 성과를 창출하도록 지원하는 안정적인 기반으로 작용한다(Deephouse & Carter, 2005; Laplume, Sonpar, & Liz, 2008). 대표적으로 대산문화재단의 한국 문학 세계화 사업은 한강 작가의 2024년 노벨상 수상으로 이어졌으며, 기업 차원에서도 다양한 성과를 인정받아왔다. 교보생명은 2024년 기준 한국능률협회컨설팅 주관 ‘한국의 소비자보호 우수기업’으로 4년 연속, ‘한국에서 가장 존경받는 기업’에 3년 연속으로 선정되었다. 또한, 대한민국 지속가능성지수(KSI)에 15년 연속으로 생명보험 업종 1위를 지키고 있다. 교보생명의 환경 경영은 한국경영인증원에서 ‘2023 글로벌스탠더드경영대상(GSMA)’ 그린경영 업무유공 분야에서 산업통상자원부 장관 표창을 수상하며 환경친화적 경영혁신, 고객의 삶의 질 향상에 기여했다고 인정받았으며, 2025년 6월 환경부 주최 제 30회 환경의 날 기념식에서는 환경보호 문화 확산에 대한 공로를 인정받아 대통령 표창을 수상했다(Kyobo Life Insurance, 2025a, 2025e). 보험사의 신용도 측면에서도 세계 3대 신용평가사 Fitch Ratings에게 A+ 신용등급을, Moody’s Investors Service에게 11년 연속 A1 신용등급을 획득하며 전세계적으로 인정받고 있다. 신창재 회장 또한 윤리경영과 이해관계자중심 경영을 실천하며 사회정의를 추구하는 기업에게 수여되는 ‘2024 제네바 기업가정신 포럼’의 ‘글로벌 윤리경영과 이해관계자중심 경영대상’을 수상하며 경영자로서 인정을 받기도 하였다. 또한 신용호 회장에 이어 신창재 회장도 ISS 세계보험대상을 수상하였다(Table 4 참조)(Kyobo Life Insurance, 2025b).
<Table 4> Major Initiatives and Performance of Kyobo Life Insurance’s Stakeholder-centric Management
| 2001 | - Declaration of the “KyoboPeople’s Vision 2010” |
| 2002 | - Establishment of the KyoboDasomi Volunteer Corps |
| 2003 | - Corporate Ethics Award, hosted by the Korean Association for Business Ethics |
| 2004 | - Customer Satisfaction Management Award, hosted by the Korea Management Association, awarded for five consecutive years and inducted into the Hall of Fame |
| 2007 | - First in the industry to obtain certification for a consumer complaint self-regulation program |
| 2010 | - First domestic insurance company to join the UNGlobal Compact |
| 2011 | - First in the industry to publish a sustainability report |
| 2014 | - Presidential commendation as one of Korea’s Most Beloved Companies |
| 2016 | - Transparency Management Award, hosted by the Federation of Korea’s 5Major Business Organizations |
| 2017 | - Chairman Shin Chang-Jae’s commendation of the Fair TradeCommission on the 22nd consumer day - Chairman Shin Chang-Jae inducted as an Honorary Poet by the Korean Poets’ Association - Chairman Shin Chang-Jae awarded the Legion of Honour (Légion d’honneur) |
| 2019 | - Hall of Fame of the Korea Sustainability Index (KSI) - Chairman Shin Chang-Jae awarded the Grand Prize for Sustainable Management CEO at the 1st Korea Sustainable Management Awards - Consumer-centered Management Hall of Fame |
| 2020 | - Top-rated Provider in the financial consumer protection evaluation by the Financial Supervisory Service |
| 2021 | - ChairMan’s commendation for Consumer-centered Management by the Fair TradeCommission |
| 2022 | - Certification acquired for the Environmental Management System (ISO 14001) - Certification acquired for the Anti-bribery Management System (ISO 37001) |
| 2023 | - Maintained family-friendly certification for 15 years and selected as the Top Family-friendly Company - Consumer-centered Management Certification maintained for 9 consecutive terms - Commendation for Contributions to Environmental Education and Social Responsibility - Commendation at the Global Standard Management Awards, hosted by KMAC |
| 2024 | - Selected as Korea’s Excellent Consumer Protection Company for four consecutive years (KMAC) - Ranked no.1 in the life insurance sector of the Korea Sustainability Index (KSI) for 15 consecutive years - Chairman Shin Chang-Jae awarded the Global Ethics and Stakeholder-oriented Management award at the Geneva Entrepreneurship Forum - Ranked no.1 in the life insurance industry for 2 years and selected among the All Star 30 in Korea’s Most Admired Companies |
| 2025 | - Presidential commendation for contributions to the promotion of environmental protection culture |
Source: Kyobo Life Insurance (2025a, 2025e)
정리하자면, 신창재 회장 하의 교보생명은 핵심 이해관계자와 주변 이해관계자들을 구분하고 경영활동에 고려하여 교보생명과 사회 전체의 동반 성장을 추구하면서도, 위험 감수와 혁신을 통해 노력하는 이해관계자중심 기업가정신을 적극 추진하였다. 핵심 이해관계자 중심 기업가정신의 측면에서 평생든든서비스는 생명보험 업계 최초로 계약자가 찾아가지 않은 보험금을 직접 비용을 들여 지급하는 프로그램으로, 이해관계자를 중심으로 고려하는 혁신성이 돋보이는 서비스이다. 영업 방식 측면에서도 높은 비용과 낮은 유연성을 감수하며 업계의 방향과는 반대되는 직영점 중심 영업 방식을 고수하는 점은 재무설계사를 핵심 이해관계자로 고려하며 재무적 위험도 감수하는 교보생명만의 특징을 중요하게 나타낸다. 주변 이해관계자 측면에서도 국내 유일의 민간 문학 지원 재단으로 대산문화재단을 설립 및 운영하며 한국 문학의 발전과 세계화에 상당한 노력을 기울인 점 역시 기업가정신적 면모가 돋보인다. 한강 작가의 2016년 맨부커상 수상과 2024 노벨문학상 수상 역시 번역사업이 수상에 중요한 역할을 수행했던 것을 고려할 때 교보생명그룹의 주변 이해관계자 중심 기업가정신이 발휘되어 나타난 성과로 해석할 수 있다. 마지막으로 업계 최초의 지속가능경영 보고서 발간, ESG 인증 신종자본 증권 발행, 국내 보험사 최초 탈석탄 선언 등 역시 모두 교보생명이 주변 이해관계자 중심 기업가정신을 적극적으로 실천해오고 있음을 시사한다. 이러한 노력들은 교보생명이 수십 년 간 유지해 온 경쟁우위의 바탕이 되었다(Figure 7 참조). 2012년 기업 정관의 서문에 교보생명은 “이해관계자 간 장기적인 공동발전을 추구하는 기업”이라고 명시하였다(The Korea Economic Daily, 2012).
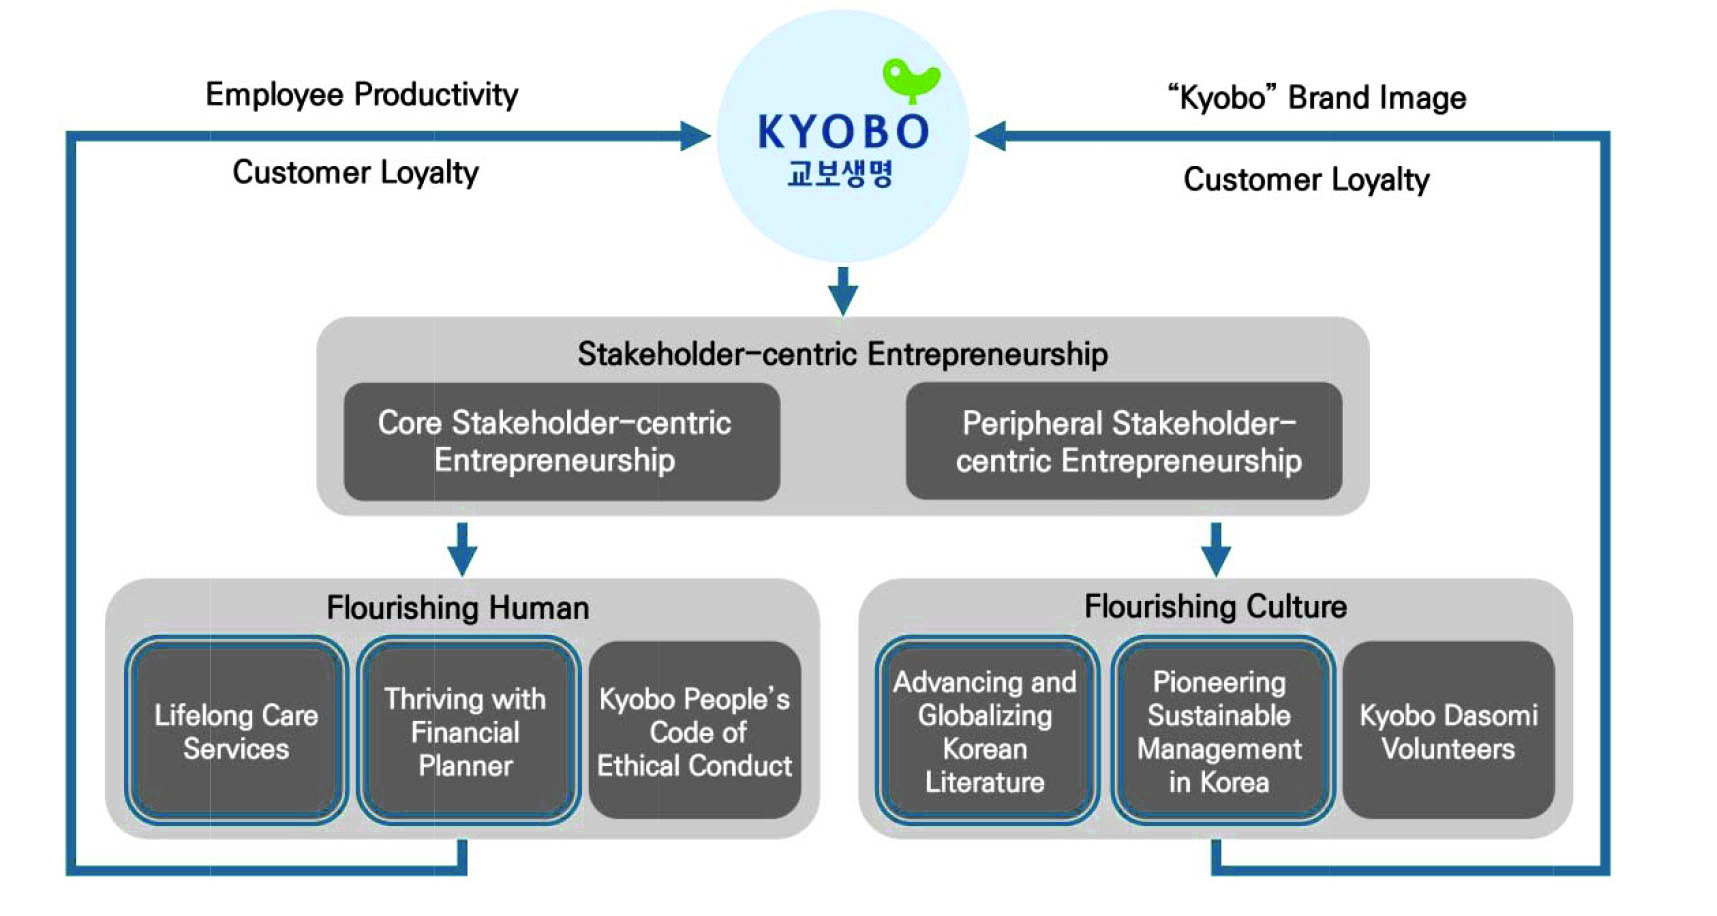
“회사를 천국에서처럼 운영할 순 없을까요? 안될 것도 없지 않나요? 천국에서는 리더들이 사원을 만족시키고 사원은 고객을 만족시킵니다. 결국 만족한 고객은 기업 이익에 기여하게 됩니다.” - 교보생명그룹 신창재 회장, 2017년 UN 연설 中
Ⅳ. 결 론
본 사례는 일반 기업에서 CEO 교체에 따라 기업가정신적 특성이 바뀌는 경우와 달리, 가족경영을 통해 이해관계자중심 기업가정신이 계승되고 발전된 교보생명그룹의 사례를 살펴본다. 교보생명은 창업주 신용호 회장의 교육에 대한 뜻을 바탕으로, ‘민족자본형성’과 ‘국민교육진흥’이라는 창업이념을 기반으로 설립되고 운영되었다. 신용호 회장은 세계 최초로 교육과 보험을 결합한 교육보험을 출시하며 교보생명을 대한민국 주요 생명보험사로 성장시켰다. 또한, 핵심 이해관계자에 국한되지 않고 주변 이해관계자까지 포괄하는 기업가정신을 강조하였다. 이러한 철학은 교보문고 창립으로 이어졌다. 당시 국내 최대 규모의 서점이었던 교보문고는 국민에게 문화공간을 제공하며 사회적 가치를 확산시켰다. 더 나아가 신용호 회장은 대산농촌재단, 대산문화재단, 교보교육재단 등을 설립해 사회공헌과 공익 활동을 실천했다. 이해관계자중심 기업가정신은 아들 신창재 회장에게 이어져, 교육보험의 쇠퇴, IMF 외환위기, 경영권 갈등 등 여러 위기 속에서도 이해관계자중심 기업가정신을 통해 교보생명을 안정적으로 운영할 수 있었다. 내부적으로는 직원 복지와 윤리경영을 강화했고, 외부적으로는 교보문고의 적자 운영을 감수하면서까지 국민 문화공간을 유지했다. 또한 대산문화재단 이사장으로 30년간 활동하며 국가 차원의 문화적 성장에도 기여했다. 이처럼 신창재 회장은 기업의 지속 성장을 도모하는 동시에 사회적 가치를 추구하는 듀얼 이니셔티브를 실천했다. 그 결과 교보생명은 다양한 위기를 극복하고, 업계 2위를 유지하며 신뢰할 수 있는 기업이라는 경쟁적 우위를 확보할 수 있었다.
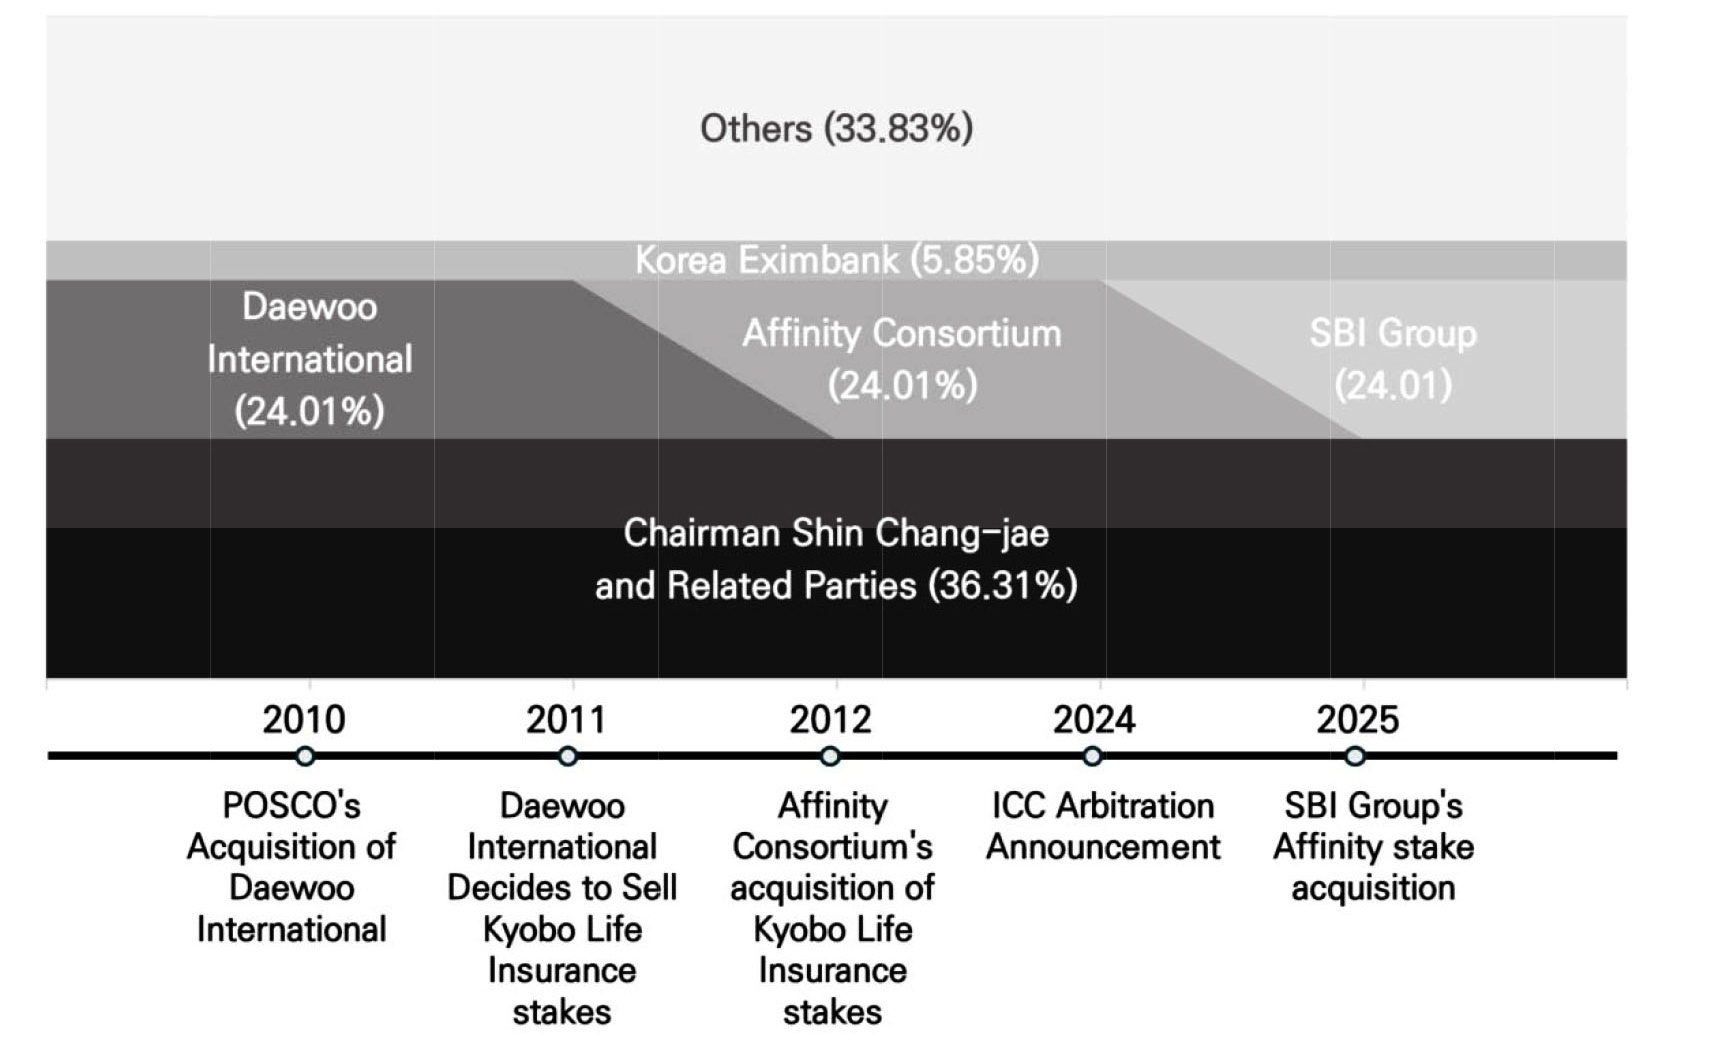
신창재 회장은 창립 이래 이해관계자들에게 가치를 제공한다는 철학을 이어오고 있다. 교보생명은 이러한 철학을 바탕으로 투명한 거버넌스 구축과 이해관계자중심 경영 활동의 확장을 위해 IPO와 지주회사 전환을 추진해왔다. 그러나 이 과정은 2012년 어피니티컨소시엄과의 풋옵션 분쟁으로 큰 위기를 맞았다(Maeil Business Newspaper, 2025). 기존 우호 지분이었던 대우인터내셔널의 지분이 금융위기로 인해 어피니티컨소시엄에게 매각되며, 신창재 회장은 본격적으로 거버넌스 문제를 겪기 시작하였다. 어피니티컨소시엄은 3년 내 IPO 성공을 조건으로 교보생명 지분 24.1%를 매입했으나, IPO가 무산되자 풋옵션을 행사한 것이다. 이에 대해 신창재 회장은 풋옵션 가격이 과도하다고 주장하며 맞섰고, 이후 13년에 걸친 국제 소송으로 분쟁이 장기화되었다(KED Business, 2025c). 하지만 2025년 4월이 돼서 이 갈등은 일본계 SBI그룹과 신창재 회장이 어피니티컨소시엄의 지분을 매입하는 방식으로 타결을 보게 되었다(The Korea Economic Daily, 2025a). 그동안 대주주의 반대로 지연되었던 자금 확보를 위한 IPO 추진과 계열사 간 시너지 효과 창출을 위한 지주회사 전환 역시 이제는 본격적으로 진행될 가능성이 열렸다(KED Business, 2025a). 교보생명은 지금까지 이해관계자중심 기업가정신을 기반으로 보험업을 통해 이익을 창출하는 동시에 문화 증진, 사회 공헌 등을 통해 모든 이해관계자들과 함께 동반성장한다는 목적을 이룰 수 있었다. 하지만 저출산 및 고령화로 인한 인구구조 변화, 기후변화에 따른 글로벌 지속가능성 위기, 기업의 사회적 책임에 대한 소비자 인식의 강화 등은 교보생명이 직면한 새로운 도전 과제로 다가오고 있다(KIRI, 2021; KED ESG, 2024a, 2024b). 따라서 앞으로는 교보생명이 이해관계자중심 기업가정신을 이어가 어떠한 방식으로 사회와 공동 성장을 추구할 수 있을지 주목할 필요가 있다.
<Teaching Note> 사람을 살리다, 문화를 살리다: 교보생명의 이해관계자중심 기업가정신
1. 개요
한국을 대표하는 생명보험 기업 중 하나인 교보생명그룹은 1958년도에 처음으로 시장에 선보인 교육보험 상품을 바탕으로 빠르게 성장해왔다. 교육보험은 당시 전쟁 이후 열악한 경제 여건 속에서 교육을 통해 미래를 준비하고자 하는 국민적 열망을 충족시키며 빠르게 고객들의 신뢰를 확보하였다. 그러나 1990년대 이후 교육보험 상품의 선호도가 하락하는 동시에 외환위기가 발생하면서 교보생명은 중대한 전환점을 맞이하게 된다. 그러나 교보생명그룹은 단기적 수익 극대화에 집중하는 대신 창업자 신용호 회장부터 지켜온 이해관계자 중심 기업가정신을 통해 이해관계자들과의 장기적 관계를 성공적으로 구축 및 유지하여 위기를 극복할 수 있었다. 신용호 회장은 교보문고와 대산문화재단을 설립하며 도서문화와 교육 영역에 장기적인 투자를 지속하였다. 그의 아들인 신창재도 핵심 이해관계자와 주변 이해관계자의 이중 중대성을 동시에 고려하는 듀얼 이니셔티브 전략을 사용하며 이해관계자 중심 경영을 핵심 가치로 삼았다. 그 결과, 교보생명그룹은 ‘한국에서 가장 존경받는 기업’에서 생명보험 산업 부문 1위를 4년 연속으로 지속하고 있으며, 대한민국 지속가능성지수(KSI) 또한 15년 연속으로 1위를 달성할 수 있었다. 또한 도서문화 산업에 대한 노력을 통해 한강 작가의 노벨문학상 수상을 할 수 있었으며, 교보문고가 대한민국 1위 대형서점으로 거듭날 수 있었다. 장기적으로는 이해관계자들을 대상으로 브랜드 이미지, 평판, 신뢰를 확보하여 지속적인 경쟁우위를 달성할 수 있었다. 본 사례는 한국의 대표적 생명보험 재벌기업이 이해관계자 중심 기업가정신을 장기간 유지시킴으로써 신뢰가 핵심 가치인 산업에서 경쟁우위를 달성할 수 있었는지 상세히 서술하고 있다. 이는 학습자들에게 가족기업과 이해관계자 중심 기업가정신, 생명보험산업의 특징과 소비자들과의 관계, 이중 중대성과 보험효과, 재벌기업의 특성 등에 대한 이해를 높일 수 있는 교육 자료로 사용될 수 있을 것으로 기대된다.
2. 학습 목표
학생들은 본 사례를 통해 다음과 같은 내용을 학습하고 토론할 수 있어야 한다.
1) 가족기업과 이해관계자 중심 기업가정신
2) 생명보험산업의 특징과 소비자들과의 관계
3) 이중 중대성과 보험효과 가설
4) 이해관계자 중심 기업가정신: 한미 기업집단 비교
3. 대상 청중 및 코스
기업가정신, 사회적책임 등을 주제로 하는 MBA/석사/학부 강의
4. 사례 질문
교보생명 사례를 바탕으로 가족경영과 이해관계자 중심 기업가정신 관계를 서술하시오.
생명보험업의 산업적 특성을 고려할 때, 교보생명이 업계 관행과 다른 ‘도서문화 중심 전략’을 장기적으로 유지하는 이유를 설명하시오.
교보생명의 이해관계자 중심 기업가정신이 교보생명에 어떠한 긍정적 영향을 미쳤는지 이중 중대성과 보험효과 가설 측면에서 서술하시오.
미국형 기업집단과 한국형 기업집단(재벌)의 특성을 성장과정, 경제구조적 배경, 거버넌스, 사회적 인식과 책임 측면에서 비교하고, 교보생명그룹의 이해관계자 중심 기업가정신을 이러한 구조적 맥락 속에서 해석하시오.
5. 사례 분석 및 주요 개념
1. 교보생명의 사례를 바탕으로 가족경영과 이해관계자 중심 기업가정신 관계를 서술하시오.
이해관계자 중심 기업가정신이란 이해관계자중심 경영과 기업가정신이 융합된 개념이다. 여기에서 이해관계자 중심 경영이란 기업이 재무적 이익을 단독으로 추구하는 대신 사회적 책임과 존재 가치, 윤리, 지속가능성 등을 함께 고려하며 기업과 이해관계자들에게 상호 호혜적인 가치 창출을 지향하는 것을 의미한다(Freeman, 1984; Ha & Park, 2023). 또한 기업가정신이란 기업이 새로운 기회를 발견하고 불확실성과 위험을 감수하며 혁신성을 추구하여 새로운 가치를 창출하고자 하는 태도를 의미한다. 기업가정신은 기업이 새로운 기회를 발견하고 실제 성과로 연결하게 만드는 핵심적 요인 중 하나로, 성장 동력이자 새로운 제품과 서비스, 가치 창출의 원천으로 여겨진다(Gartner, 1990; Lee & Kang, 2016). 그런 의미에서 이해관계자 중심 기업가정신은 기업가정신을 바탕으로 이해관계자 중심 경영을 추진하는 것으로 이해할 수 있다. 구체적으로 이해관계자중심 기업가정신은 기업이 이해관계자들과 상생의 가치창출을 주된 목적으로 설정하고 기업활동을 수행하며 이 과정에서 기회 탐색과 혁신, 위험감수 등을 통해 적극적으로 새로운 가치를 창출해내고자 하는 것을 의미한다(Berrone et al., 2012). 본 연구에서 제시하는 이해관계자 중심 기업가정신이란 기존 이해관계자 이론이나 CSR (Corporate Social Responsibility), ESG (Environmental, Social, Governance) 경영과도 차별화된다. 이해관계자 이론은 기업이 운영에 직․간접적인 영향을 미치는 이해관계자들의 요구를 고려해야 한다는 관점을 제공하며(Laplume, Sonpar, & Litz, 2008), CSR과 ESG는 기업이 사회적, 환경적 책임을 이행하는 전략이나 성과를 설명할 때 사용된다(Gillanm, Koch, & Starks, 2021). 반면 이해관계자 중심 기업가정신은 단순히 이해관계자의 요구에 대응하거나 사회적 책임의 전략적 면모를 설명하는 수준을 넘어, 이해관계자와의 관계 속에서 새로운 기회를 발견하고 혁신을 통해 새로운 가치를 창출하는 적극적이고 기업가적인 행동을 강조한다. 다시 말해, 기존 연구들이 CSR과 ESG를 이해관계자들의 요구에 대응하기 위해 기업이 수행하는 전략으로써 초점을 둔다면, 이해관계자 중심 기업가정신은 기업과 이해관계자와의 상생을 통해 새로운 가치를 창출하고 기회를 포착하는 기업가의 태도라는 점에서 차별점을 가진다고 할 수 있다.
가족기업이란 특정 가족이 가진 사업 목표와 비전을 바탕으로 가족 구성원들이 기업의 중요한 의사결정을 주도하며 이러한 경영 방식이 여러 세대에 걸쳐 이어질 수 있도록 장기적으로 유지될 수 있도록 사업하는 기업을 의미한다(Gómez-Mejía et al., 2007). 가족기업이 비가족기업과 구분되는 특징 중 한가지는 소유와 통제가 밀접하게 연관되어 있고, 이러한 거버넌스 구조의 차이로 인한 의사결정의 차이가 존재한다는 것이다. 이러한 특징은 이해관계자 경영과도 밀접하게 연관이 있다. 가족기업은 소유와 통제가 밀접하게 연결되어 있기 때문에 가족기업의 이미지는 많은 경우 소유주 가족의 이미지와 동일시되거나 깊게 연관된다(Campopiano & De Massis, 2015). 이러한 이유로 인하여 소유주 가족에 속한 가족기업의 경영자는 가족기업의 재무적 성공에만 독단적으로 집중하기보단 기업이 사회적으로 가치있는 기업으로 인식되도록 하는 데에도 큰 노력을 기울일 유인이 발생한다(Chrisman, Chua, & Steier, 2005; Daspit, Chrisman, Ashton, & Evangelopoulos, 2021). 이러한 동기로 인하여 가족 기업들은 자발적으로 이해관계자와 밀접하게 상호작용하고 사회환경적 고려사항을 반영하여 사업을 수행하며 장기적으로 가족기업의 평판과 이미지를 관리하는 데에 큰 관심을 가지게 되며 평균적으로 비가족기업보다 더 많은 사회적 책임 관련 투자액을 지출한다(Block & Wagner, 2014). 가족기업의 또 다른 중요한 특징은 장기적 관점의 경영활동이다. 많은 가족기업은 다음 세대에 물려주려는 의도를 바탕으로 하기 때문에 가족기업의 경영자들은 가족기업의 장기적인 생존 가능성을 확보하기 위해 비가족기업의 경쟁사들에 비해 장기적인 관점을 취한다(Chua, Chrisman, & Sharma, 1999). 따라서 이들에게 단기적 수익 극대화보다는 기업이 장기적으로 유지되는 데에 기여할 수 있는가, 가족의 평판과 명성을 지킬 수 있는가, 기업을 다음 세대에게 안정적으로 물려주기 위해 도움이 되는 결정인가와 같은 요인들이 중요하게 고려된다. 결과적으로 이들은 많은 의사결정에서 단기적 수익 극대화보다 장기적 이점에 더 큰 중요성을 부여한다(Gentry, Dibrell, & Kim, 2016). 이해관계자 중심 경영과 사회적 책임 활동은 기업의 장기 생존가능성과 지속가능성에 긍정적 영향을 미치는 중요한 수단이기 때문에 이러한 장기적 관점의 경영활동은 기업이 혁신활동을 적극적으로 추구하고 이해관계자들과의 관계를 단단히 구축하는 데에 긍정적 영향을 미친다(Stock, Pütz, Schell, & Werner, 2024). 추가로 가족경영 기업과 일반 기업의 차이에 대해 설명하는 이론적 토대에는 대리인 이론이 있다. 비가족기업 대리인과 주인의 목표에는 괴리가 있을 수 있으며, 기업이 직면하는 리스크에 접근하는 방식에 차이를 보일 수 있어 대리인과 주인은 의사결정에 있어 충돌을 발생시킬 수 있다. 하지만 대리인 이론 연구들은 가족경영 기업에 대해 기업의 주인과 대리인이 모두 같은 가족 집단에 속해 있어 목표와 이해관계가 일치해 의견충돌 등을 방지하거나 해결하는데 사용되는 대리인 비용을 최소화할 수 있다고 설명한다(Fama & Jensen, 1985). 가족기업은 대리인 비용을 최소화하며 장기적으로 다음 세대에 기업의 방향성, 자산 등을 형성하는 데 집중할 수 있게 되어 기업 성과에 긍정적인 영향을 미칠 수 있다. 이런 점에서 가족경영 기업은 일반 기업에 비해 효율적인 조직 구조를 지니고 있다고 평가받기도 하였다 (Daily & Dollinger, 1992). 즉, 가족기업은 기업이 장기적 가치를 기반으로 이해관계자들과의 밀접한 관계를 구축하고 사회적 책임활동에 적극적으로 임하여 장기적인 경쟁우위를 확보하고자 하는 경향을 보인다.
그러나 최근 연구들은 가족경영의 단점 역시 지적하고 있다. 가족경영 기업은 기업의 경제적 극대화를 위해 최적화된 의사결정이 아니지만 주인의 목표와 일치하는 가족구성원의 고용과 같은 의사결정을 내릴 수 있다는 문제를 가지게 된다(Chrisman et al., 2004). 또한, 가족 구성원 사이에는 스스로의 이익을 추구하지 않고 타 가족 구성원의 이익을 목표로 의사결정을 내리는 이타성이 개입하게 된다. 이에 이타성으로 인해 기업의 주인의 가족 구성원을 위한 목표를 가지게 된다는 문제점이 생길 수 있다(Schulze et al., 2003). 특히, 가족기업의 승계는 다음 세대의 가족구성원 간의 경영권 갈등이 발생할 수 있으며, 이는 기업에게 평판, 신뢰, 지배력 등에 큰 타격을 입힐 수 있다. 예를 들어, 2000년대 현대그룹은 경영권을 두고 정주영 회장의 장남 정몽구와 4남 정몽헌이 분쟁을 일으켜 계열사들은 여러 기업집단으로 분리되게 되었다(Chosunbiz, 2010). 또한, 2010년대 롯데그룹은 장남 신동주와 차남 신동빈은 경영권 분쟁 중 순환출자 지배구조 문제 제기, 소비자 신뢰 및 평판 하락 등 문제를 겪었다(The Korea Economic Daily, 2016).
교보생명은 가족경영 기업의 장점인 장기적 가치를 기반으로 이해관계자들과의 상생적 관계를 구축하고 장기적인 경쟁우위 확보에 성공한 사례이며, 가족기업의 이타성 및 승계 문제에서 발생하는 어려움을 잘 극복한 사례로 해석될 수 있다. 교보생명은 창업자 신용호 회장으로부터 2대 경영자인 신창재 회장에 이르기까지 가족경영 체제를 유지해왔으나, 가족 구성원의 사적 이익이나 내부 결속에 국한된 이타주의에 머무르지 않고, 이해관계자 중심 기업가정신으로 확장하였다. 신용호 회장은 교보생명 설립 초기부터 기업의 목적을 단순한 이윤 창출이 아니라 ‘국민교육진흥’과 ‘민족자본형성’이라는 가치 실현에 두었다. 이는 가족 구성원의 효용을 극대화하기 위한 이타주의가 아니라, 고객과 사회 전체를 포괄하는 이해관계자를 대상으로 한 가치 지향적 의사결정으로 볼 수 있다. 또한 신용호 창립자는 교보문고 설립과 대산문화재단을 가족 구성원의 고용이나 내부 결속을 강화하기 위한 수단이 아니라, 문화와 교육이라는 기업 외부 영역에 대한 지속적인 투자를 통해 사회 전반적인 이해관계자와의 관계를 강화하고자 하였다. 나아가, 이런 이해관계자중심 기업가정신을 유지하기 위해 신용호 회장은 아들인 신창재 회장에게 바로 기업의 경영 활동에 참여시키는 것이 아닌, 이해관계자 중심 경영의 핵심인 대산문화재단의 이사로 먼저 참여시키게 된다. 이로써 신용호 회장은 교보생명의 핵심가치를 먼저 체화시키며 이후 교보생명 회장 직을 맡은 이후에도 이해관계자 중심 경영 전략을 수립할 수 있도록 하였다. 또한, 신용호 회장은 차남인 신문재 대표를 1991년부터 교보문보장(현 교보핫트랙스) 대표로 경영에 참여시키며 승계권을 가진 아들 둘에게 교보생명의 핵심가치를 전달시키는 노력을 수행한 것으로 보인다(Etoday, 2012). 이에 신문재 대표는 경영권 분쟁을 시작하는 것이 아닌 2008년 교보생명 지분을 모두 처분하고 2012년 교보핫트랙스의 지분 전체를 교보문고에 매각하며 친인척 계열분리를 한 뒤, 서적, 문구 도소매업 기업인 ‘디자이너이미지’를 창업하게 된다(The Seoul Shinmun Daily, 2025). 결과적으로 교보생명은 한국의 가족경영 기업이 가족구성원 간 경영권 분쟁과 같은 문제를 겪는 것과 달리 현재까지도 가족기업의 형태를 유지함과 동시에 업계 2위라는 위치에 등극하는 성과를 얻을 수 있었다. 따라서 교보생명은 가족 구성원 간 이타심으로 인해 비효율적인 의사결정에 빠질 수 있다는 기존 연구와 달리 가족기업이 지닌 강점을 활용하여 2대를 걸쳐 핵심 비전 유지하며 지속적인 경쟁우위를 확보한 사례라고 평가할 수 있다.
2. 생명보험업의 산업적 특성을 고려할 때, 교보생명이 왜 업계 관행과 다른 ‘도서문화 중심의 전략’을 장기적으로 유지하였는지 설명하시오.
교보생명은 생명보험업계의 일반적인 영업 및 상품 중심 경쟁과 더불어, 본업과 직접적인 연관성이 낮은 도서문화 중심의 전략을 장기간에 걸쳐 일관되게 유지해 왔다. 국내 주요 생명보험사인 삼성생명, 한화생명 등을 비롯해 Prudential, Axis 등 해외 생명보험사까지, 사회적 책임 활동은 기업 평판과 브랜드 가치를 위해 수행할 수 있는 핵심 전략으로 인지하는 기업은 다수 존재한다(Hsu, 2012). 하지만 교보생명그룹과 같이 생명보험기업이 주기적으로 대규모 출자를 통해 도서문화 분야에 지속적으로 자원을 투입한 사례는 극히 드물다. 교보문고는 경제적인 가치를 핵심 목표로 삼기보다, 신용호 회장의 가치에 따라 대한민국 사회 전반의 교육과 문화 증진을 위한 노력을 이어가고 있다. 이를 위해 교보생명은 교보문고의 재정적 어려움이 발생할 때마다 대규모 출자를 통해 금전적 지원을 아끼지 않았으며, 교보문고는 상품인 책을 고객들에게 자유롭게 관람할 수 있도록 하는 사칙을 제정하는 등 사회공헌적인 행보를 유지하고 있다(Kyobo Education Foundation, 2018; Yonhap News, 2021). 이러한 전략은 창업자인 신용호 회장의 이해관계자 중심 기업가정신의 발현으로 해석될 수 있으나, 신뢰가 핵심 경쟁요소로 작용하는 생명보험업의 산업 구조와 밀접하게 결부된 전략적 선택으로 이해할 수 있다. 신뢰는 상대방이 약속을 이행할 것이라고 믿어 스스로 기꺼이 위험에 노출되는 행동을 수행할 의향의 정도이며, 상대가 기회주의적인 행동을 하지 않을 것이라는 일종의 심리적 기대로 볼 수 있다(Mayer et al., 1995). 신뢰는 거래에 발생하는 비용을 감축하며 상대와의 거래가 발생하는 모든 산업에서 공통적으로 중요한 요소로 여겨져 왔다(Arrow, 1972). 특히 생명보험업은 그 산업적 특성에 따라 신뢰의 중요성이 더욱 부각되는 산업이라고 할 수 있다.
생명보험업은 다른 금융업과 비교해도 고객과 기업 간의 관계가 수십 년에 걸쳐 지속되는 장기적 계약을 기반으로 하는 산업이다. 보험계약은 무형의 서비스 거래로서 계약 체결 시점에 그 품질을 즉각적으로 검증하기 어렵고, 특히 생명보험의 경우 보험금 지급 여부는 미래의 불확실한 사건에 의해 결정된다. 이와 같은 계약의 불완전성과 정보 비대칭성으로 인해, 생명보험업에서는 기업이 약속을 이행할 것이며 기회주의적으로 행동하지 않을 것이라는 신뢰가 계약 체결과 유지의 핵심 요소가 된다(Courbage and Nicolas, 2021; 보험연구원, 2024). KILA(2022)가 대한민국 소비자 2,000명을 대상으로 진행한 설문조사에 따르면, 소비자들은 금융기관의 최우선 가치로 안정성/신뢰도를 선택하였으며, 2021년 대한민국 금융업권별 대면 거래 비율은 손해보험이 93.8%, 생명보험이 99.4%라는 높은 수치를 보이고 있었다(Table 5, Figure 8 참조)(Bank of Korea, 2025).
<Table 5> Key Factors Considered When Selecting Financial Institutions (Multiple Responses, N = 2,000)
| Category | Stability / Trust | Investment Returns | Professional Expertise | Customer Service | Product Diversity | Other |
|---|---|---|---|---|---|---|
| 2018 | 67.9% | 60.0% | 43.2% | 21.3% | 7.1% | 0% |
| 2021 | 72.5% | 53.8% | 30.9% | 15.1% | 11.7% | 0.1% |
Source: KILA (2022)
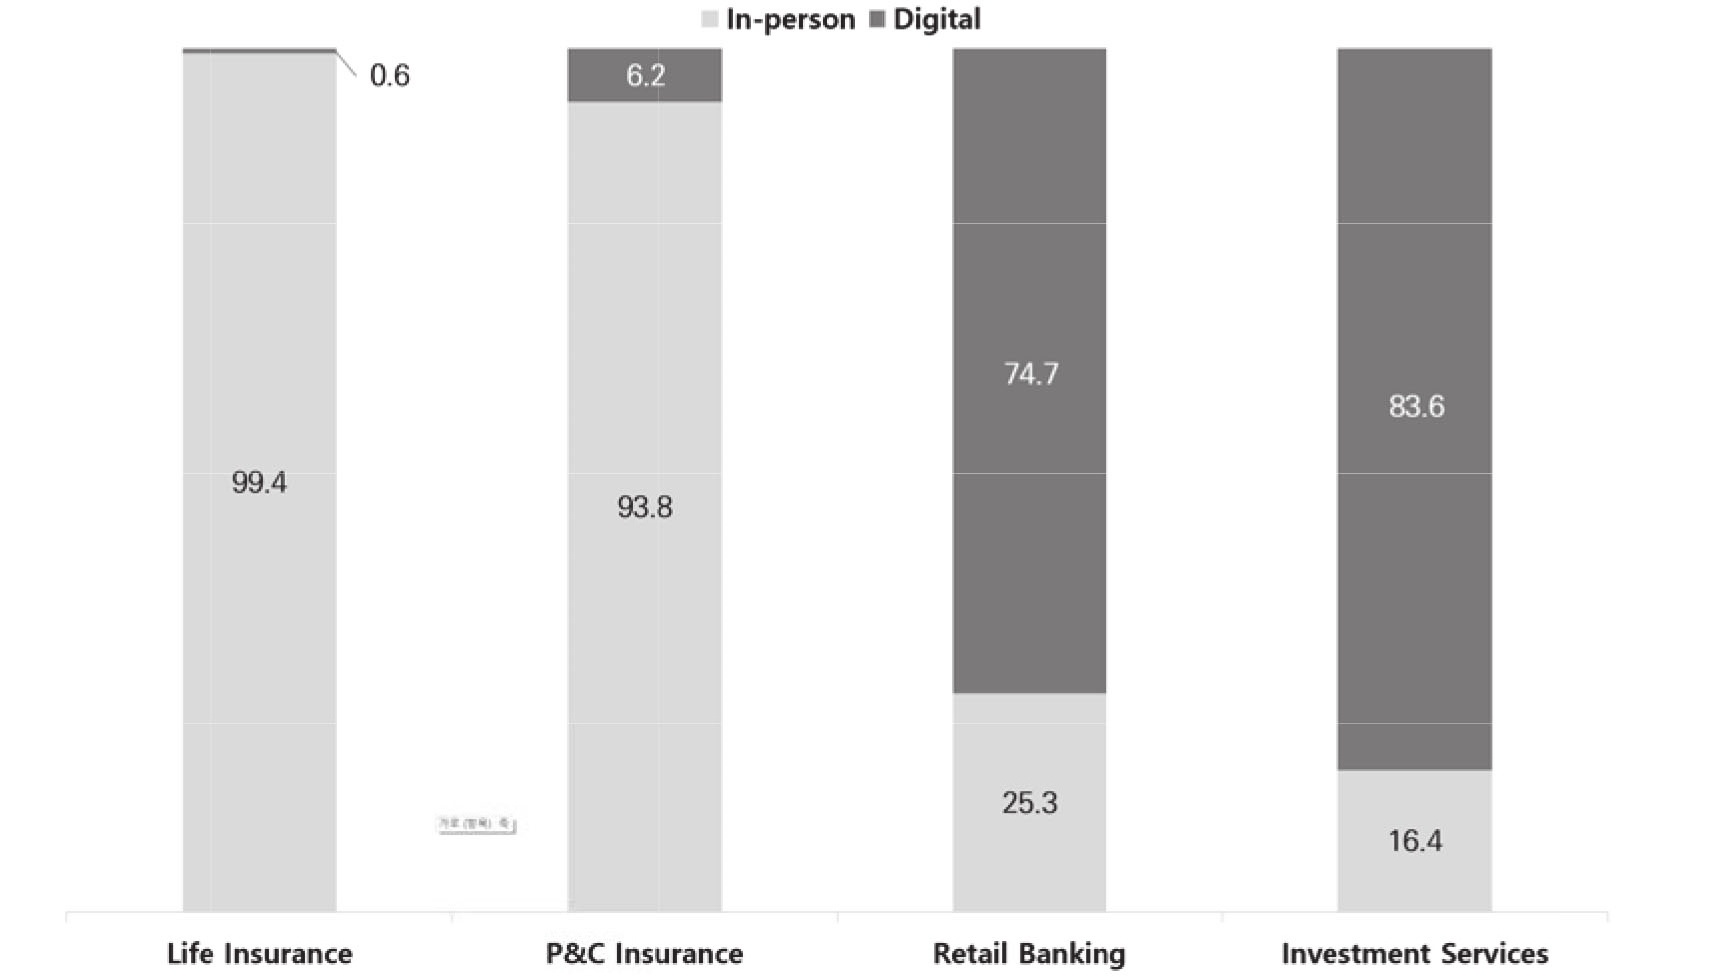
이러한 산업적 맥락에서 교보생명이 선택한 도서문화 중심의 전략은 보험 상품의 직접적인 판매 촉진을 목적으로 하기보다는, 고객을 비롯한 사회 전반의 이해관계자를 대상으로 한 장기적 신뢰 형성 전략으로 바라볼 수 있다(Martínez and Rodríguez del Bosque, 2013). 교보생명이 교보문고에게 출자하며 운영을 지원하고 대산문화재단을 설립하는 등 문학에 대한 지원, 문화 공간 제공과 같은 사회공헌적 활동은 교보생명에 즉각적인 수익을 창출하지는 않지만, 이해관계자 전반적으로 교보생명그룹이 신뢰할 수 있는 기업으로 인식시키는 역할을 수행할 수 있다(Hsu, 2012). 이는 소비자들을 대상으로 단기적인 광고나 판촉 활동으로는 대체하기 어려운 무형 자산인 신뢰를 축적하는 효과적인 전략이라고 해석할 수 있다. 실제로 교보생명그룹은 한국능률협회컨설팅이 주관하는 ‘한국에서 가장 존경받는 기업’의 산업별 지수에서 2024년 업계에서 큰 차이로 1위 자리에 위치하고 있는 삼성생명보다 높은 점수를 받는 성과를 보였다(Figure 9 참조)(KMAC, 2025).
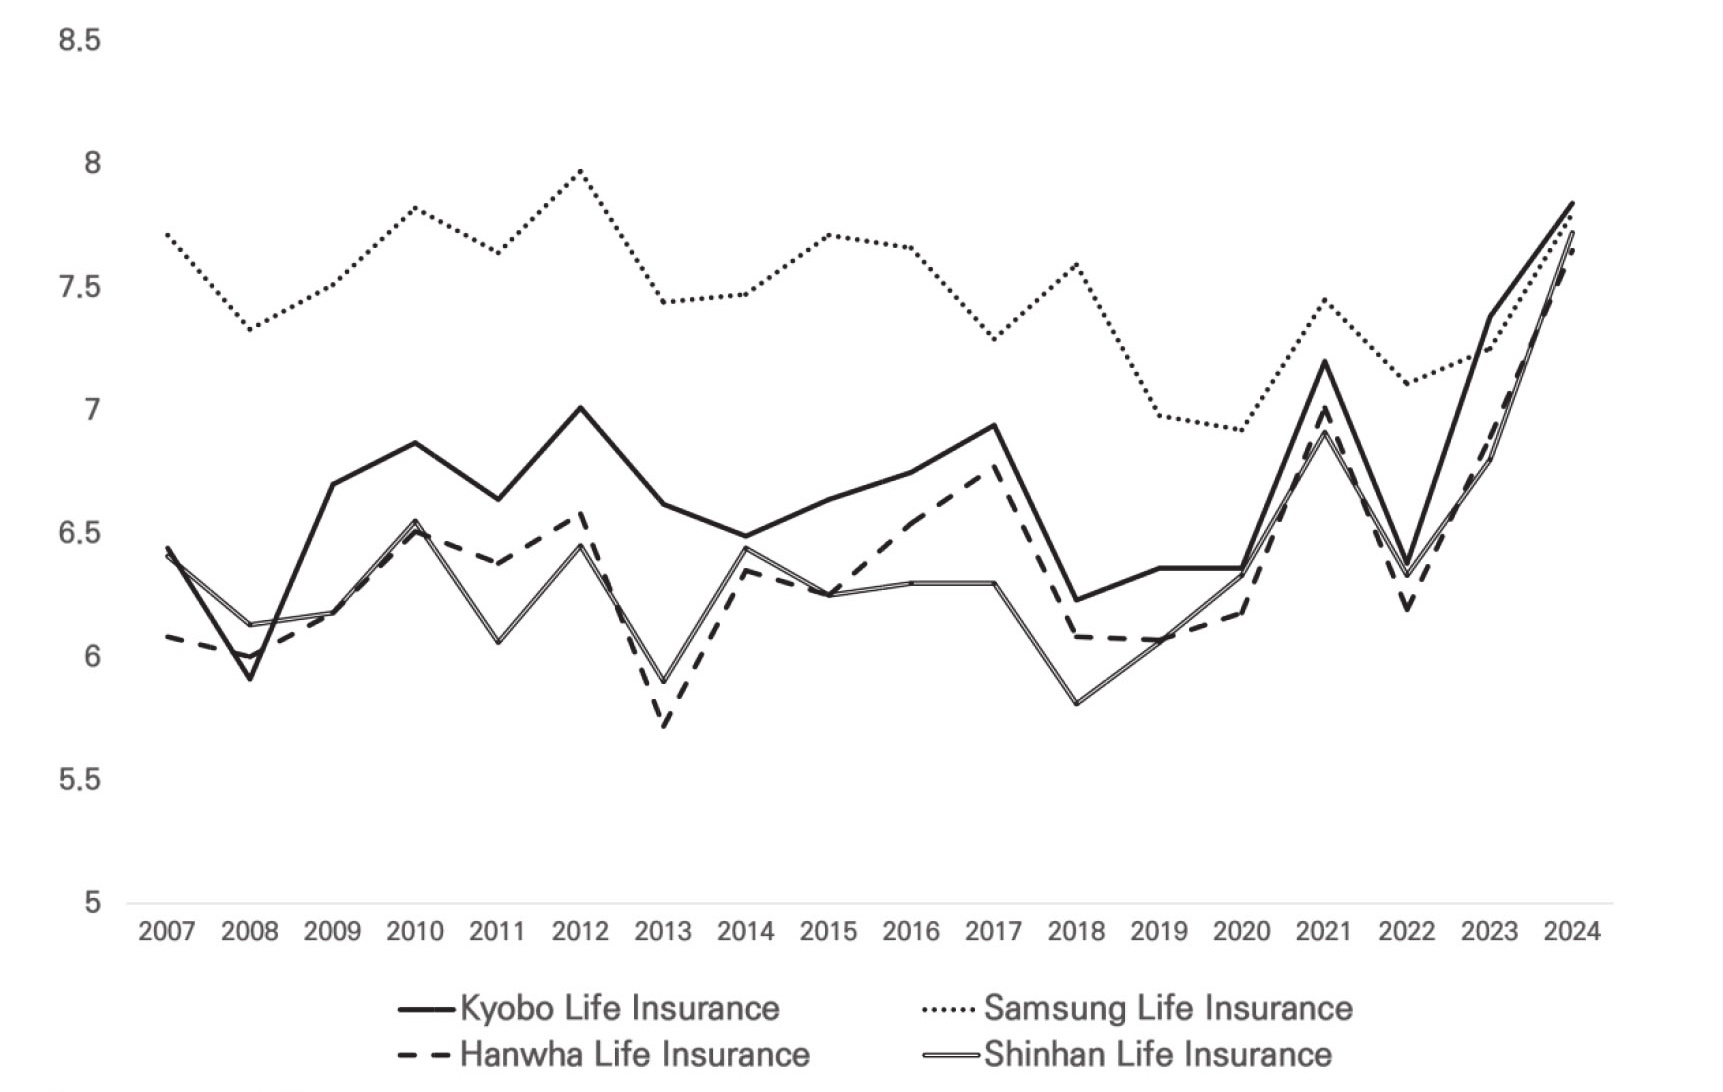
결론적으로 교보생명의 도서문화 중심 전략은 창업자 신용호 회장의 이해관계자 중심 기업가정신에서 출발하였으나, 단순한 사회공헌이나 사회적 책임 활동을 넘어 신뢰가 핵심 경쟁요소로 작동하는 생명보험업의 산업 구조에 부합하는 전략적인 선택이 되었다고 이해할 수 있다. 신뢰가 핵심 가치로 부각되는 생명보험업계의 산업적인 환경 속에서 교보생명은 도서문화 산업에 진출하여 이해관계자들에게 신뢰라는 가치를 축적해왔다. 이러한 전략은 단기적인 재무 성과를 직접적으로 창출하지 않더라도, 축적된 신뢰를 통해 계약 유지와 장기적 경쟁우위로 전환될 수 있는 기반을 제공한다는 점에서, 생명보험업의 산업적 특성을 고려할 때 지속가능한 경쟁우위를 제공하는 전략으로 평가할 수 있다.
3. 교보생명의 이해관계자 중심 기업가정신이 교보생명에 어떠한 긍정적 영향을 미쳤는지 이중 중대성과 보험효과 가설 측면에서 서술하시오.
중대성(Materiality) 원칙은 이해관계자들의 의사결정을 위해 자사의 연간 재무 실적에 영향을 미칠 수 있을 정도의 규모있고 중대한 항목은 그 영향을 측정하고 재무 보고서에 따로 보고해야 한다는 원칙을 일컫는다. 이는 재무적 중대성(Financial Materiality), 또는 단일 중대성이라고도 불리며, 외부적 이슈가 기업의 재무적 성과에 미칠 영향을 평가하기 위한 중요한 프레임워크로 주목받아왔다(Messier et al., 2005). 전통적으로 중대성 개념은 재무적 중대성에 한정되어 있었다. 그러나 근래에 들어 기업의 사회적 책임 또는 이해관계자 중심 경영과 같은 개념들이 부상하며 기업이 사회에 미치는 영향에 대한 정보도 이해관계자들의 의사결정에 영향을 미칠 수 있다는 사실이 주목받게 되었다. 이러한 배경에서 탄생한 것이 이중 중대성(Double Materiality)이다. 이중 중대성이란 기업활동이 사회에 미치는 영향 중대성(Impact Materiality)과 사회가 기업의 재무성과에 미치는 영향인 재무적 중대성을 동시에 고려하고 평가하는 것을 의미한다(Appelbaum et al., 2024). 이중 중대성은 기업의 가치와 사회적 영향력을 고려하는 중요한 프레임워크로, 기업은 이러한 이중 중대성을 적극적으로 도입하고 경영활동에 활용함으로써 성과 향상을 기대할 수 있다(Huang et al., 2025).
교보생명은 경영 전반에 이중 중대성을 적극 도입한 것으로 평가 가능하다. 교보생명은 우리나라가 채택 중인 IFRS가 단일 중대성 평가를 채택하고 있음에도 불구하고, 지속가능보고서에서 매년 이중 중대성 평가를 실시하고 있으며 이를 바탕으로 중대 이슈를 선정하고 관리하고 있다. 또한 교보생명은 중대성 평가에서 도출된 이슈들을 경영 전반에 고려하여 전략을 추진 중이다(Kyobo Life Insurance, 2025d). 대표적으로 고객의 생애 전반에 걸친 위험 감소와 사회적 비용 절감의 차원에서 다양한 이니셔티브를 운영하고 있다. 그 중 대표적인 사례로는 평생든든서비스가 있다. 교보생명은 평생든든서비스를 통해 단순 보험상품 판매에서 그치지 않고 실질적인 고객 보장을 담보하며 교보생명이 생명보험 기업으로서 사회에 긍정적 영향을 미칠 수 있도록 노력하고 있다. 이러한 접근은 보험업이 기존에 약속한대로 고객의 위험 회복력을 증가시키지 못하는 문제를 방지한다는 측면에서 영향 중대성과 연결되며, 기업의 신뢰성과 고객의 브랜드 충성도를 강화하여 장기적으로 교보생명 보험 상품의 보험 유지율을 향상시키고, 높은 기업 성과를 유지하고 개선하는 재무적 중대성 요인으로 연결된다. 더욱이 교보생명은 직무윤리 실천규범에서 임직원들이 업무 중 고객에 대한 직무윤리뿐 아니라, 임직원, 투자자, 협력업체, 정부와 지역사회까지 모두 고려하며 업무를 수행하도록 명시하고 있다. 그 외에도 업계 최초 지속가능경영 보고서 발간, ISO 14001 획득, 국내 보험사 최초 탈석탄 선언 등 사회에 미치는 영향력을 적극 고려한 경영 활동을 추진 중이다. 또한 대산문화재단과 교보문고를 통해 한국 도서문화 산업에도 주요한 기여를 해왔다. 이러한 모든 활동은 교보생명의 소비자 인식도와 긍정도를 향상시킬 뿐 아니라 수상, 인증 등을 통해 ‘교보’라는 브랜드 이미지를 유지하는 핵심 요인으로 자리잡고 있다(Figure 10 참조).
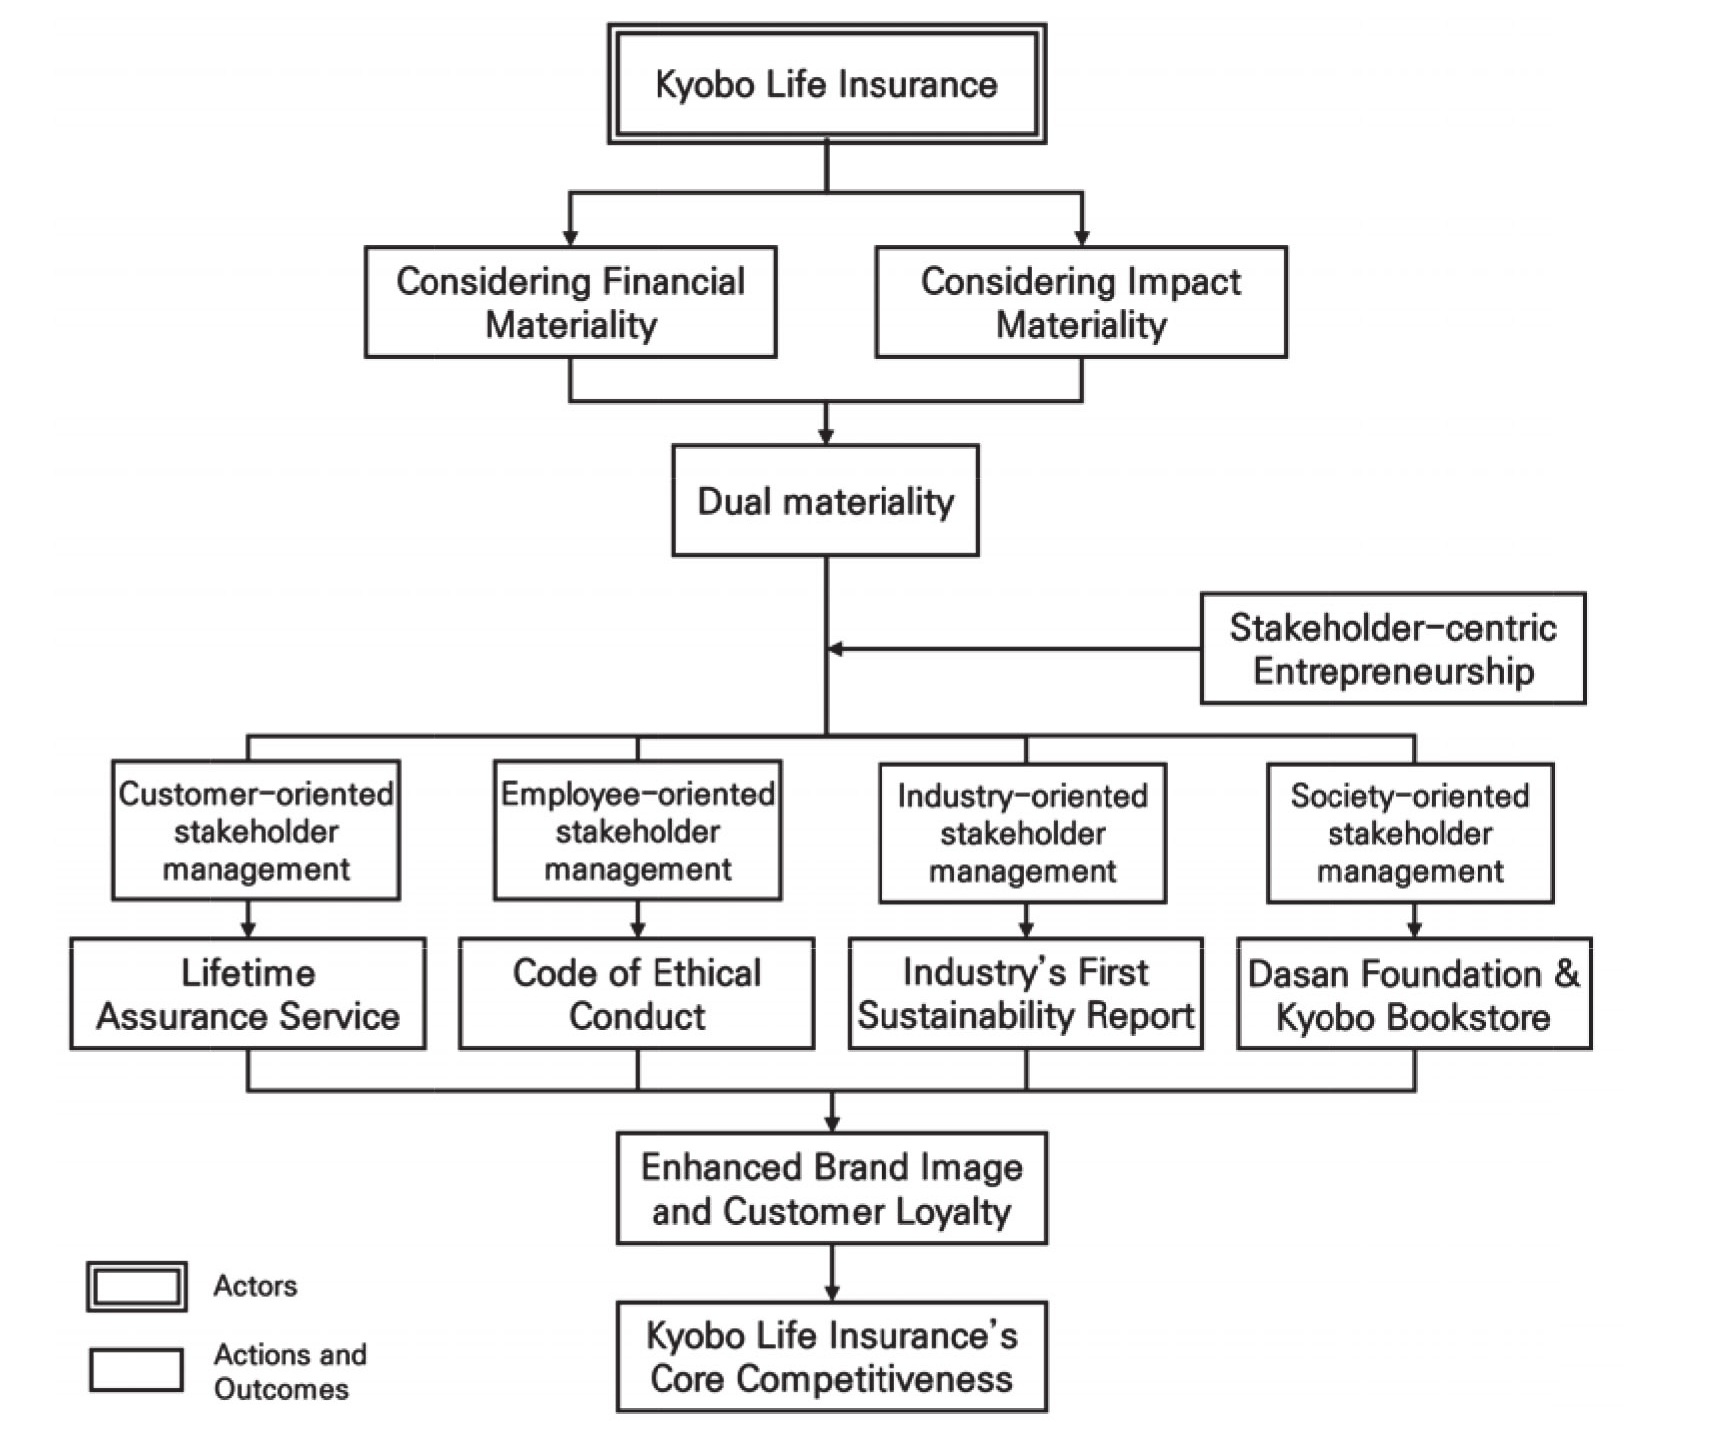
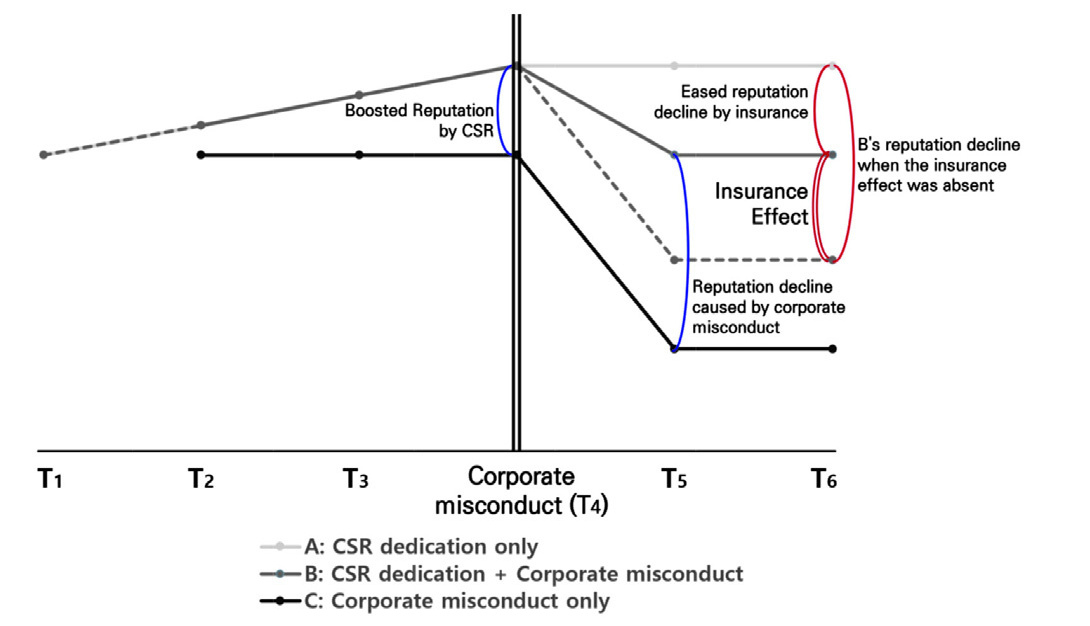
보험효과 가설은 기업이 CSR이나 이해관계자 경영 활동 등을 수행하면 위기상황이 발생했을 때 재무적 또는 평판적 타격을 완충하는 효과가 발생한다는 가설이다. 보험효과 가설에 따르면 기업의 사회적 활동은 이해관계자들에게 도덕적 자본(Moral Capital)을 창출할 수 있으며, 이 도덕적 자본이 기업이 평판적으로 좋지 않은 상황에 처했을 때 일종의 보험처럼 작용하게 된다. 결과적으로 기업은 기존에 쌓아두었던 이해관계자들의 신뢰와 평판, 고객의 충성도를 큰 손실없이 유지할 수 있으며, 이해관계자들은 약한 수준의 제재에 그치거나 제재를 포기하게 되는 상황도 발생할 수 있다. 이러한 보험효과 가설은 선행연구들에서 기업의 이해관계자 경영 또는 사회적 책임 경영의 동기와 효과를 설명하는 중요한 관점으로 탐구되어 왔다(Figure 11 참조)(Godfrey, 2005; Kim et al., 2021).
교보생명은 이해관계자 중심 경영을 위한 다양한 노력을 수행했음에도 불구하고, 약 10여년 간 거버넌스로 인한 분쟁을 겪고 있었다(Figure 12 참조). 2012년 어피니티 컨소시엄은 교보생명의 지분 24.1%를 매입했다. 당시 인수계약엔 교보생명이 3년 내 IPO를 달성한다는 조건이 있었으며, IPO 실패 시 공정시장가치 산정 방식에 따라 풋옵션을 행사하는 조건이 포함되어 있었다. 그러나, 교보생명은 IPO 추진에 실패하였으며, 어피니티 컨소시엄 측은 1주당 409,000원을 행사가격으로 풋옵션 행사 의사를 통보하였다. 그러나 교보생명 측은 인수가격인 245,000원 대비 409,000원은 과도하게 높다고 거부하였고 제상업회의소 중재를 통한 장기 법적 분쟁으로 발전했다.
이와 같은 대규모 지분 분쟁을 비롯한 지배구조 문제는 기업의 평판에 있어 다양한 문제를 초래할 수 있다. 기업이 관련자들과 힘과 자원을 분배하는 절차이자 구조에 해당하는 지배구조는 본질적으로 이해관계자와 기업의 관계에 밀접한 관련이 있으며, 사람들은 이러한 준거를 바탕으로 기업의 평판을 결정하기 때문이다(Soleimani et al., 2014). 그리고 이러한 평판의 손실은 외부 자본비용의 증가, 시장의 신뢰 저하, 이해관계자의 제재 등 다양한 문제를 초래할 수 있다(Chasiotis et al., 2024). 특히 이해관계자들과의 장기적인 관계와 신뢰가 중요한 보험산업에서 평판과 신뢰의 손실은 중요하게 작용할 수 있다. 그러나 교보생명은 장기적 분쟁에도 불구하고 고객 이탈이나, 이해관계자들의 강력한 제재와 같은 부정적 결과를 피할 수 있었으며, 오히려 2025년 4월 SBI라는 새로운 파트너를 통해 어피니티 컨소시엄과의 지분 분쟁을 마무리할 수 있었다. 더욱이 동 기간동안 대한민국 지속가능성 지수에 15년 연속 생명보험 업계 1위를 유지하고, 세계 최고의 신용평가사들로부터 매우 높은 등급을 유지할 수 있었다. 이러한 현상은 보험효과 가설의 관점에서 해석할 수 있다. 교보생명의 일관되고 장기적인 이해관계자 중심 기업가정신 활동이 이해관계자들에 대한 강력한 도덕적, 평판적 자본을 축적하였으며, 이것이 어피니티 분쟁이라는 거버넌스의 위기에 대한 보험장치로 작용한 것이다. 다시 말해, 어피니티 컨소시엄과의 장기적 분쟁에도 교보생명이 높은 평판 수준을 유지하고 이해관계자들의 제재를 경험하지 않을 수 있었던 것은 교보생명의 장기적이고 지속적인 이해관계자 중심 기업가정신이 보험효과를 창출해낸 것으로 해석할 수 있으며, 이는 이해관계자 중심 경영의 성과를 증명하는 실증적 사례로 평가할 수 있다.
4. 미국형 기업집단과 한국형 기업집단(재벌)의 특성을 성장과정, 경제구조적 배경, 거버넌스, 사회적 인식과 책임 측면에서 비교하고, 교보생명그룹의 이해관계자 중심 기업가정신을 이러한 구조적 맥락 속에서 해석하시오.
미국형 기업집단과 한국형 기업집단은 성장과정, 경제구조적 배경, 거버넌스, 사회적 인식 측면에서 매우 다른 양상으로 성장해왔으며, 이로 인해 두 집단은 서로 매우 다른 정당성 기준을 요구받게 되었다(Patel and De Masis, 2025). 미국의 기업집단은 자본시장 중심의 주주자본주의 체제라는 구조적 배경 아래에서 형성되고 성장해왔다. 금융시장의 기관 투자의 빠른 발전과 함께 미국의 기업은 시장 경쟁이나 인수와 같은 시장 기반 방식을 통해 자원을 획득하고 성장해왔으며, 결과적으로 주주를 기업의 소유자로 바라보며 기업이 주주가치 극대화를 목표로 운영되어야 한다는 시각이 확립되고 발전되었다(Karpoff, 2021; Lazonick and O'Sullivan, 2000; Rappaport, 2006). 또한 가족기업이 일반적인 동아시아 기업과는 달리 소유와 통제가 분리된 채로 운영되는 경우가 많은 것이 특징이다(Claessens et al., 2000; Grossman and Hart, 1986). 이러한 배경에서 미국 기업집단의 사회적 책임과 이행 역시 주주가치 극대화를 중심으로 나타난다. 미국 기업의 사회적 활동은 주주가치 창출 극대화를 최우선 목표로 두고 시행되며, 따라서 사회적 책임활동에 대한 지출과 해당 활동이 가져올 잠재적 이익을 비교 고려하여 시행된다(Barnea and Rubin, 2010).
그러나 우리나라의 재벌은 대기업 중심 경제구조 아래, 고도성장기 국가주도 산업정책을 바탕으로 형성되고 성장한 고유의 역사를 가지고 있다. 과거 한국의 재벌기업들은 정부의 보조와 산업 육성 정책을 기반으로 단기간에 압축성장에 성공했다. 90년대 이전 한국 정부는 경제 발전을 위한 핵심 산업을 결정하고, 선택된 기업에게 산업 내 독점적 지위와 풍부한 재무자원, 다양한 세제 혜택을 부여하였다. 위기 극복 측면에서도 상당한 지원이 있었는데, 외환위기 당시 정부 보조금이 위기 극복 과정에 큰 비중을 담당한 사례도 있다(Park and Kim, 2006). 거버넌스 측면에서 한국 재벌은 사회와 정부의 비판에도 불구하고 가족경영과 경영권 승계, 계열사 간 복잡한 지분구조로 대표되는 거버넌스 체계를 바탕으로 기업을 소유하고 운영해왔다. 재벌 기업은 이러한 거버넌스 특징으로 인해 빠르게 성장하는 동시에 한국 사회 발전에 일조하기도 했다(Jun et al., 2022). 이러한 과정은 한국 소비자들이 재벌이 지나치게 많은 권력을 행사하고 있으며 재벌과 다른 국민 사이에 엄청난 부의 불평등이 있다는 시선을 갖도록 했다(Campbell and Keys, 2002). 따라서 재벌은 사회적 인식 측면에서 경제적 기여와 같은 긍정적 평가와 동시에, 경제력 집중, 지배구조 불투명성, 총수 일가의 부도덕 논란 등 다양한 비판에 직면해 있기도 하다. 또한 이러한 재벌기업들은 스스로의 정체성, 가문의 영향력과 유지와 같은 목표를 기반으로 자신들의 대주주 가문에 대한 긍정적 감적을 극대화하고 부정적 감정을 최소화하려는 Socio-economic Wealth를 추구하는 성향을 보인다(Oh et al., 2023).
결국 미국식 주주자본주의 하에서 미국기업들의 정당성은 많은 경우 주주가치의 창출로부터 확보되며 이해관계자 경영과 사회적 책임활동 역시 기업가치와 주주이익을 높이는 전략적 수단으로 인식된다. 이들에게 사회적 책임활동과 이해관계자 경영은 기업이 정당성을 확보하기 위해 필수적으로 수행해야 할 의무라기보다는 자발적으로 수행하여 긍정적 영향을 기대할 수 있는 활동으로 여겨지며, 사회적 무책임활동에 연루되지 않음으로써 정당성을 확보한다. 반면 한국의 재벌은 국가주도 성장 지원, 수출 산업 진흥 정책, 금융 및 세제 지원, 경제력 집중의 역사에 기반하여 성장했다. 따라서 재벌기업은 단순히 수익과 주주가치 극대화에서만 평가받지 않는다. 그보다는 이해관계자와의 공생, 사회적 신뢰와 공공성을 함께 요구받는다. 따라서 한국의 재벌에게 이해관계자 중심 경영은 부가적 가치창출 활동이 아닌 정책적 지원의 역사 속에서 형성된 사회적 정당성 요구에 대응하기 위한 확장된 책임 활동으로 이해된다. 결국 우리나라 재벌기업들은 미국이나 다른 나라의 기업집단과는 비교되는 사회적 정당성을 필수적으로 요구받으며, 고객과 사회로부터 강한 이해관계자 중심적 시각을 경영활동에 반영하지 않을 수 없다(Table 6 참조).
<Table 6> Institutional Differences between U.S. Corporations and Korean Chaebols
| Category | Dimension | US Business Groups | Korean Chaebols |
|---|---|---|---|
| Background | Growth Path | Growth driven by market competition and mergers & acquisitions (M&A) | Growth based on state-led industrial policies, government subsidies, and policy support |
| Economic Context | Shareholder capitalism Centered on capital markets | Chaebols–centered economic structure | |
| Governance | Separation of ownership and control | Family ownership and control | |
| CSR and Public Perception | Emphasis on maximizing shareholder value; relatively neutral societal perception | Pursuit of socio-economic wealth; complex and ambivalent societal perceptions | |
| Implication | Stakeholder-Centric Management and Firm Legitimacy | Stakeholder-centric management is a voluntary practice for positive payoff. Legitimacy is primarily secured through maximizing shareholder value and avoiding socially irresponsible activities. | Driven by Korea’s unique historical and institutional context, Chaebols are strongly demanded to adopt stakeholder-centric management to secure legitimacy. |
그러한 의미에서 교보생명의 사례는 단순히 사회공헌을 잘 수행한 사례에 그치지 않는다. 교보생명의 사례는 한국 재벌기업을 둘러싼 고유의 환경인 정당성 압력을 수동적으로 받아들이는 대신, 이를 이해관계자 중심 기업가정신을 통해 기업의 핵심 가치로 내재화하고 시장에서 장기적인 경쟁우위를 확보한 사례로 평가할 수 있다. 교보생명은 창립 초기부터 문학․교육․사회공헌 활동에 대한 뚜렷한 철학을 바탕으로 성장해왔으며, 계열사 확장 및 순환출자와 같은 전략보다는 보험업을 중심으로, 도서문화와 교육이 유기적으로 연결된 사업 포트폴리오를 구축해왔다. 또한, 단기 성과 중심, 대주주 중심의 경영을 넘어서 이해관계자 중심 기업가정신을 적극적으로 장기적으로 실천해오면서 이해관계자들로부터 강한 지지와 평판을 획득하였다. 이는 창업자 신용호 회장 대에서 시작되어 신창재 회장 대에서까지 이어져오고 있다. 결과적으로 교보생명은 한국 생명보험 업계에서 2위 수준의 주요 사업자로 수십년동안 지위를 유지할 수 있었으며, 국내 금융기업 중 유일하게 한 번도 소유권이 바뀌지 않은 재벌기업으로 자리매김할 수 있었다. 그런 의미에서 교보생명은 한국 특유의 제도적 사회적 맥락 속에서 발생하는 다차원적인 요구들을 기업 전략 전반에 적용한 특수한 재벌기업으로 한국형 이해관계자 중심 재벌이라는 고유한 사업 모델을 구축한 독특한 케이스에 해당한다. 이러한 사례는 한국 재벌에 대한 일반적 비판과 다른 성장 경로를 바탕으로 사회적 책임을 기업경영의 중심 가치로 구조화한 기업집단이라는 사례로서 한국 기업의 이해관계자 중심 경영을 확대하기 위한 논의에서 이론적 및 실무적 함의를 제공한다.