From Shareholder Proposal to Control Contest: A Case Study of Align Partners and SM Entertainment
1 School of Northeast Asian Studies, Incheon National University
DOI: https://doi.org/10.17287/kbr.2026.30.3.143
Abstract
This study examines Align Partners’ activist engagement with SM Entertainment (SM), from its shareholder proposal to the control contest. Although SM was a leading company in the K-pop industry, persistent concerns had been raised about its dependence on its founder and controlling shareholder, Lee Soo-man, including its contract with his private company and limited board independence. In 2022, Align Partners called for governance reform through a shareholder proposal to appoint an auditor. Its campaign for firm-value enhancement gained support from minority shareholders, prompting SM to accept its proposals. In 2023, SM’s third-party allotment of new shares and issuance of convertible bonds to Kakao escalated the dispute into a contest for corporate control. Lee Soo-man sought an injunction against the issuance and agreed to sell his shares to HYBE. The ensuing contest for corporate control involved two competing groups: SM, Kakao, and Align Partners, and HYBE and Lee Soo-man. HYBE’s tender offer fell short, whereas Kakao’s subsequent offer succeeded, enabling it to prevail in the control contest. Align Partners’ role thus extended beyond governance advocacy to the contest for corporate control.
This study demonstrates how shareholder activism initiated through a shareholder proposal may evolve into a contest for corporate control. The findings highlight the importance of proactive governance reform, effective shareholder communication, and institutional measures to reduce information asymmetry, strengthen disclosure, and mitigate conflicts of interest.
Ⅰ. 머리말
케이팝(K-Pop)은 해외 한류 이미지 조사에서 8년 연속 1위를 차지하며, 한국 대중문화산업의 대표적 성과로 자리 잡았다(한국국제문화교류진흥원, 2025). 이 흐름을 주도해 온 주요 기업 중 하나인 SM엔터테인먼트(이하 SM)는 아이돌 제작 시스템, 글로벌 팬덤 전략, 디지털 문화기술(Culture Technology)의 접목을 통해 엔터테인먼트 산업의 혁신을 이끌어 왔다. 1995년 설립되어 2000년 코스닥 시장에 상장한 SM의 전신은 1989년 창립된 SM기획이다. 창업자 이수만의 영문 이니셜에서 차용한 회사 이름에서 드러나듯이 경영 전반에서 창업자 개인에 대한 높은 의존도를 보였다.
SM이 고안한 아이돌 제작 시스템은 지금까지 엔터테인먼트 사업 전략의 원형으로 활용되고 있다. 제조업과 유사한 전문화 및 기획-캐스팅-트레이닝의 분업화는 ‘보는 음악’을 구현한다(김장우, 2020). 또한 SM은 해외 진출, 소셜 미디어 활용 등을 통해 문화산업의 경제적 가치를 극대화하였다(Oh and Park, 2012; Kim, 2020; Kim & Kwon, 2022). 이장우와 허재원(2013)은 창업자의 카리스마적 리더십이 조직역량을 극대화하고, 불확실한 시장 환경에서도 해외진출 성과를 창출하였다고 평가하였다. 그러나 창업자 개인에 대한 과도한 의존과 장기간 지속된 내부거래, 이사회 독립성 부족 등 기업지배구조에 대한 비판이 지속적으로 제기되었다.
본 사례연구는 얼라인파트너스의 SM 대상 주주제안부터 이후 경영권 경쟁에 이르는 과정을 다룬다. 2022년 얼라인파트너스는 감사 선임 주주제안과 공개서한을 통해 라이크기획과의 계약 문제, 배당정책, 이사회 구조 개선 등을 요구했다. 다음 해 SM 이사회가 전략적 투자자 유치를 목적으로 카카오에 제3자 배정 유상증자를 결정하면서 경영권 경쟁으로 확대되었다. SM-카카오-얼라인 연합과 이수만-하이브 연합의 경쟁은 법적 분쟁, 주식 매입 경쟁, 공개매수, 협상 등을 거치며 경영권 분쟁의 다양한 양상을 보였다.
본 논문은 다음과 같이 문헌에 기여한다. 첫째, 주주제안과 제3자 배정 유상증자가 기업지배구조 및 경영권에 실질적 영향을 미칠 수 있음을 나타낸다. 둘째, 행동주의 펀드가 경영권 분쟁의 참여자 또는 촉진자 역할을 할 수 있음을 보임으로써 행동주의 펀드의 역할과 책임에 대한 재정의 필요성을 제시한다.
본 연구의 구성은 다음과 같다. 제2장에서는 주주제안과 제3자 배정 유상증자에 대한 국내외 선행연구를 검토한다. 제3장에서는 SM의 기업 개요와 함께 이사회 구성 및 창업자 개인회사와의 거래를 보임으로써 행동주의 펀드 개입 이전의 구조적 문제점을 제시한다. 제4장은 행동주의 펀드 얼라인파트너스의 주주제안부터 SM-카카오-얼라인과 이수만-하이브의 경영권 분쟁에 이르는 전개 과정을 분석한다. 제5장에서 결론을 맺는다.
Ⅱ. 선행연구
2.1 주주제안
지난 10년간 한국 기업 대상 주주제안의 수는 2015년 122건에서 2024년 144건으로 증가하였으며, 특히 기업가치 제고 요구가 본격화된 2023년 363건으로 최고치를 기록하였다(대한상공회의소, 2025). 최근 상법 개정을 통해 주주행동주의 캠페인이 크게 증가할 것으로 전망되고 있다. 주주제안은 주주행동주의의 대표적 수단으로 활용된다. 주주행동주의는 기업의 경영활동에 적극적으로 개입하여 주주와 경영자 사이의 대리인 문제를 낮추고 경영성과 제고를 목적으로 하는 활동으로 정의된다(손성규와 배창현, 2018). 또는 보유주식을 통해 기업경영 전반에 영향을 주는 활동으로 보다 폭넓게 해석하기도 한다.
한국의 주주제안은 1997년「증권거래법」개정을 통해 상장회사에 도입된 이후 1998년 상법 개정으로 모든 회사로 확대되었다.「상법」제363조의2 및「자본시장과 금융투자업에 관한 법률」제542조의6제2항에 근거해 발행주식총수의 1천분의 5(0.5%) 이상을 6개월 이상 계속 보유한 상장회사 주주는 주주제안권을 가진다. 1997년 외환위기 전후 ‘열린 주주총회’를 구현하기 위한 중요한 수단으로 인식되었지만 회사의 비용 부담을 가중시키고 경영자에 대한 위협 또는 사회운동수단으로 악용될 소지도 존재한다(권종호, 2022).
주주행동주의를 통해 기업가치 제고를 기대할 수 있지만 단기 이익 추구로 인해 기업가치에 오히려 부정적 영향을 줄 수 있다. 주주제안에 따른 기업가치 제고 또는 시장반응에 대한 실증분석 결과는 일관되지 않다. Gillan & Starks(2000)는 주주제안의 주가 영향은 작고, 개인과 달리 기관투자자의 주주제안에 대한 주가반응은 음(-)으로 나타난다. 그러나 Renneboog & Szilagyi(2011)는 주주제안이 성과와 지배구조가 취약한 기업을 대상으로 하며, 작지만 유의한 주가 상승 효과를 보였다. 지배구조 주주제안이 주주총회에서 근소한 차이로 가결되면 주주가치가 제고되고 장기 성과가 개선된다(Cuñat et al., 2012). 단기 및 장기 주가반응에 대한 해외 문헌의 실증분석 결과는 연구에 따라 상이하다(Denes et al., 2017). 특히 국내 주주제안 대상 기업들의 지배구조 원등급과 조정등급은 상향되었으나 기업가치에는 유의한 영향이 나타나지 않는다(이준서, 2023).
Goranova & Ryan(2014)은 주주행동주의 관련 요소들의 이질성을 강조하며 이에 따른 효과 차이를 시사하였다. 강신구 외(2025)는 국내 주주제안 결정요인을 분석하여 최대주주지분율과 외국인지분율이 높을수록 주주제안이 감소함을 보이면서, 정보접근성과 유형별 결정요인의 차이에 따른 복합적 특성을 제시했다.
주주제안에 대한 국내 실증연구는 제한적이나, 법·제도적 개선 연구는 활발히 이루어지고 있다. 주주제안의 활성화를 위해 권고적 주주제안의 도입 외에도 주주권 남용 우려에 대한 논의 역시 해외 입법례 비교 연구 등을 중심으로 존재한다(오성근, 2022; 정대익, 2023).
2.2 제3자 배정 유상증자
기업이 신규 주식을 발행해 자본을 조달하는 유상증자는 투자자가 신주를 인수함에 따라 기업 자본이 증가한다. 주주에게 무상으로 신주를 발행하는 무상증자와 달리 실제 투자금이 회사에 유입되는 차이가 있다. 유상증자는 발행 방식에 따라 일반공모, 주주배정, 사모발행으로 구분된다. 대규모 자금이 필요할 때 불특정 다수의 일반 투자자들로부터 신주를 공개적으로 모집하는 일반공모와 달리 주주배정과 제3자 배정은 대상을 제한하게 된다. 2000년부터 2015년까지 한국의 유상증자를 분석한 Kim & Song(2020)에 따르면 사모발행은 전체 유상증자의 57%를 차지하고, 다수가 재무적으로 취약한 기업의 구조조정 또는 법적 요구에 기인한다.
제3자 배정 유상증자는 사모발행(private placement)의 한 형태이다. 선행연구에서 유상증자의 공시효과가 대체적으로 음의 효과를 보이나, 사모발행 유상증자는 긍정적으로 나타난다(윤평식, 2016; 임병권 외, 2019). 전문성 있는 외부 투자자의 풍부한 투자 경험과 합리적 의사결정을 바탕으로 한 사모발행은 해당 기업의 성장성으로 인식되기 때문이다(Hertzel and Smith, 1993; Barnes and Walker, 2006; Chemmanur et al., 2009). Barclay et al.(2007)은 사모발행 대상을 경영진, 경영에 관여하는 적극적 투자자와 그렇지 않은 소극적 투자자로 구분하였다. 적극적 투자자가 유상증자에 참여할 때 공시효과는 긍정적이다. 국내 연구에서도 장지영 외(2010)는 제3자 배정 유상증자가 주주배정방식과 달리 양의 공시효과를 나타내며, 김수인과 변진호(2016)는 제3자 배정 대상자가 대주주이고 대주주의 지분율이 증가할 때 긍정적 공시효과를 보인다. 제3자 배정 유상증자 가운데 최대주주가 변경되는 경우가 기존 최대주주가 유지될 때보다, 유상증자 대상이 외부 투자자로 제한될 때가 내부자를 포함할 경우보다 누적초과수익률이 더 높게 나타난다(임병화 외, 2018). 이양식과 박종찬(2025)은 제3자 배정 유상증자에 대한 긍정적 시장반응을 보고하면서, 투자목적의 제3자 배정방식의 유상증자는 규모가 클수록 시장의 긍정 평가가 증가한다.
특정 개인, 기관투자자, 전략적 파트너에게 신주인수권을 부여하는 제3자 배정은 모든 주주에게 신주를 균등하게 배분하는 주주배정과 달리 지분 희석의 우려가 존재한다. 제3자 배정 신주인수는 국내 경영권 분쟁의 방어 과정에서 전략적으로 활용되나, 법은 경영상 필요가 인정되는 경우로 엄격히 제한하고 있다. 인수 반대자가 제3자 배정 신주발행의 금지를 구하는 가처분을 법원에 신청한 사례들이 존재한다. KCGI-대호개발-조현아 연합과의 경영권 분쟁 당시, 한진칼은 산업은행 대상 유상증자를 추진했고, KCGI 연합은 이를 금지하는 가처분을 신청하였다. 그러나 법원은 아시아나항공 인수의 경영상 목적을 인정해 기각하였다(정용환, 2020). 이와 달리 SM의 카카오 대상 제3자 배정 유상증자 및 전환사채 발행에 대한 이수만 창업자의 금지 가처분 신청은 법원에서 인용되면서 경영권 분쟁이 심화되었다.
Ⅲ. SM엔터테인먼트
3.1 회사 개요
SM엔터테인먼트는 2000년 상장 이후 한국 엔터테인먼트 산업을 개척한 주역이자 글로벌 한류 및 케이팝 열풍을 선도하는 기업으로 평가된다. 이수만 창업자가 1995년 설립하면서 첫 IP인 H.O.T(1996년), 일본 진출에 성공한 보아(2000년)와 같은 1세대 아이돌부터 동방신기(2003년), 슈퍼주니어(2005년), 소녀시대(2007년), 샤이니(2008년)를 포함하는 2세대 아이돌에서 큰 성공을 이루며 엔터테인먼트 시장을 주도하였다. 3세대로 분류되는 2010년대 EXO(2012년), 레드벨벳(2014년), NCT(2016년)를 성공적으로 안착시키며 현재 에스파(2020년), 라이즈(2023년), 하츠투하츠(2025년)에 이르기까지 SM만의 아티스트 발굴․트레이닝 시스템과 글로벌 지향 비즈니스를 지속하고 있다. 최근 혁신 기술을 전격적으로 수용하면서 Culture Technology(CT)를 활용하고 있으며, 인공지능(AI), 바이오, 나노테크 등 첨단기술이 결합된 미래 엔터테인먼트 생태계인 SM Culture Universe(SMCU)의 구축을 추진한다. 이로 인해 음반, 공연, 매니지먼트만이 아니라, 파생 사업인 MD(굿즈)와 IP 라이선싱, 팬플랫폼 및 커뮤니티 서비스, 영상 콘텐츠에 이르기까지 전방위적으로 사업을 확대하고 있다.
SM은 개별 기업의 성과 외에도 세계 대중문화시장으로 한류를 확장하는 데 핵심적 역할을 수행하고, 디지털 전환을 수용해 엔터테인먼트사의 혁신적 비즈니스 모델을 구축하였다(Cho et al., 2023). 최성이와 고정민(2019)에 따르면 SM은 아이돌 개발 및 인기 지속을 위한 마케팅 전략으로 비주얼 디렉팅을 적극적으로 도입하였으며, 이는 MD상품 디자인과 제작, SM타운 코엑스 아티움 등 SM의 사업영역 전반에 적용되고 있다.
1·2세대 엔터테인먼트 시대의 성공은 이수만 창업자가 주도한 연습생 트레이닝 시스템과, 수익원 다변화, 문화기술과 스토리텔링에 기반한다. 그러나 창업자이자 총괄프로듀서에 대한 높은 의존도와 기업지배구조의 취약성은 행동주의 펀드가 개입하는 배경이 되었다. 2022년 주주제안 이후 2023년 경영권 분쟁을 거쳐 이수만 창업자가 퇴진하였고, ‘SM 3.0’의 멀티 레이블 체제가 현재까지 이어지고 있다.
SM이 시장 전체를 지배하던 2000년대 초반과 달리 와이지, JYP, 하이브를 포함한 4대 기획사가 시장을 분할하고 있지만 SM은 여전히 견고한 실적을 보인다. 2025년 실적은 연결기준 매출액 1조 1,749억 원, 영업이익 1,830억 원, 당기순이익 3,594억 원이다.
3.2 이사회 구성
창업자이자 최대주주가 이사회 구성에도 과도한 영향력을 미치고 있다는 우려가 제기되었다. 상장 이전 이수만 최대주주와 특수관계인의 회사 지분율이 75%에 이르러, 이사회는 이수만 SM 창업자와 가족 중심으로 구성되었다. 코스닥에 상장한 2000년 당시 이사회는 김경욱 대표이사와 비상근 등기이사인 이수만, 유영진을 포함한다. 사내이사로만 구성되던 이사회는 2009년에 이르러서야 사외이사 2인을 선임하고 총 7인으로 이사회가 운영되었다. 2010년 이수만 창업자는 등기이사를 사임하면서 경영일선에서 퇴진하고 해외진출과 프로듀싱에 집중한다고 발표하였다. 이후 연도별 이사 수에 차이가 존재하며, 얼라인파트너스의 주주제안 이전인 2021년 이사회는 사내이사 3인(이성수, 탁영준, 박준영)과 사외이사 1인(지창훈)으로 구성되었다. 이들은 이수만 창업자의 가족이거나 오랜 관계를 유지해 온 인물들로 알려졌다. 이수만 창업자가 실질적 이사 임명 권한을 가지므로 이사회에 참여하지 않고도 기업 의사결정에 실질적 영향력을 행사할 수 있다는 평가를 받았다.
3.3 최대주주 소유회사와의 거래
SM 창업자이자 최대주주인 이수만이 100% 지분을 보유한 개인회사인 라이크기획과의 거래는 기업가치 저하의 원인으로 지목되었다. 시장과 언론은 해당 회사와 체결한 음악자문 및 프로듀싱 업무 위탁계약에 대한 문제를 제기하였다.
1997년 6월 라이크기획 설립 이후, SM은 1998년부터 라이크기획과 업무 위탁 계약을 체결하였다. 2002년 음반제작 및 매니지먼트를 대행한 포엠이를 흡수합병하고, 음반 판매를 대행한 와와엔터테인먼트와는 계약을 해지한 것과 달리 라이크기획과의 계약은 그대로 유지하였다. 라이크기획과의 인세 지급계약은 2002년 음반매출액의 15%였으나 2015년 이후에는 매출액의 최대 6%로 변경되었다. 인세 비율은 감소하였지만 산정 기준을 음반 매출액이 아닌 전체 매출액으로 설정하면서, SM의 매출에 따라 라이크기획의 수익이 직접적으로 연동된다.
SM은 상장 첫해인 2000년부터 2021년까지 1,486억 원의 인세를 지급하였다. 2021년 인세 240억 원은 영업비용으로 처리되었으며, 이는 영업이익 740억 원의 약 32%에 해당한다(고진영, 2022). 계약의 규모 외에도 계약 상대방이 이수만 창업자의 개인회사라는 사실은 이사회 독립성 문제로 이어진다. 더욱이 인세 계약이 종료되더라도 ‘계약 종료 후 정산에 관한 약정’에 따라 기존에 발매한 음반 및 음원 수익에 대한 인세가 상당 기간 이수만 창업자에게 지급된다는 사실이 2023년 경영권 분쟁 가운데 밝혀졌다(배정원, 2023). 라이크기획과의 계약은 주주제안부터 인수전에 이르기까지 핵심 쟁점으로 작용하였다.
Ⅳ. 행동주의 펀드의 주주제안과 경영권 경쟁의 전개
4.1 감사 선임 주주제안
4.1.1 주주제안
2022년 2월 21일 얼라인파트너스는 SM의 2022년도 주주총회에 곽준호 케이씨에프테크놀러지스 (현 SK넥실리스) 전 최고재무책임자(CFO)의 감사 선임을 안건으로 상정하는 주주제안을 발표했다(얼라인파트너스, 2022). 주식시장에서 SM이 저평가된 원인으로 기업지배구조 문제를 지적하며 개선을 주장하였다. SM은 직전 해인 2021년 총 1,731만 장의 음반을 판매해 경쟁사인 하이브(1,425만 장), JYP엔터테인먼트(644만 장)에 비해 높은 수치를 기록하였다. 그러나 시가총액은 하이브의 10조 8,553억 원의 6분의 1에도 미치지 못하는 1조 5,763억 원으로, 이는 SM에 비해 매출이 낮은 JYP엔터테인먼트의 1조 4,778억 원과 비슷하다. 더불어 2021년 2월 국세청 세무조사 이후 202억 원의 세금 추징, 최대주주인 이수만과의 대규모 특수관계인 거래, 낮은 주주환원을 비판하였다. 곽준호 감사 후보는 글로벌 사모펀드 KKR과 두 번의 프로젝트를 수행하기도 하였다. 얼라인파트너스는 감사가 이사회 의사결정에 직접 의결권을 행사할 수는 없지만, 상법상 부여된 조사의 권한, 이사의 보고 의무, 총회 소집 청구, 자회사 조사권 등을 활용해 회사와 모든 주주의 비례적 이익을 위해 이사회가 올바른 방향으로 움직이도록 적절한 감시와 견제가 가능하다고 주장했다.
제도적으로도 주주제안 감사 선임 가능성이 높아진 이유는 2020년 상법 개정으로 도입된 이른바 3%룰 때문이다(「상법」제542조의12 제7항). 감사 선임에 있어 의결권이 3%로 제한되고, 최대주주는 특수관계인 등과 합산하여 적용을 받는다. 소액주주의 위임을 독려한 얼라인파트너스는 주주제안 플랫폼인 비사이드에 웹페이지를 개설하여 적극적으로 캠페인을 펼쳤다(비사이드, 2026). <표 1>은 얼라인파트너스의 주주제안 진행 과정을 나타낸다.
<표 1> 얼라인파트너스의 주주제안
| 일자 | 내용 |
|---|---|
| 2022.02.11 | 얼라인파트너스의 감사 선임에 대한 주주제안 및 주주명부 열람ㆍ등사 청구 |
| 2022.02.24 | 주주제안 수용 및 제27기 정기주주총회(2022.03.31 개최) 목적사항으로 상정 |
| 2022.03.16 | SM 이사회 정관일부 변경 안건 상정(제6호 안건) : 제3자 배정 유상증자한도 확대, 주주명부 폐쇄일 단축 |
| 2022.03.25 | 정관일부 변경 안건 철회 |
| 2022.03.31 | 제27기 정기주주총회 개최하며 얼라인파트너스 추천 감사(곽준호) 선임 |
| 2022.10.04 | 회계장부 및 서류, 이사회 의사록 열람ㆍ등사 청구 |
| 2022.12.26 | 회계장부 및 서류, 이사회 의사록 열람ㆍ등사 청구 |
| 2023.01.02 | 주주명부 열람ㆍ등사 청구 |
| 2023.01.20 | SM-얼라인파트너스 공동 합의문 발표하며 경영권 경쟁 종료 |
출처: 금융감독원 전자공시시스템, SM엔터테인먼트 사업보고서 활용해 정리
4.1.2 1차 주주서한
2022년 2월 28일 기준 SM 주식 0.91%를 보유한 얼라인파트너스는 3월 1차 공개 주주서한을 발송하여, 이수만 총괄프로듀서와의 프로듀서 용역계약 문제를 가치 저평가의 가장 큰 요인으로 명시하였다. 라이크기획에 대한 인세 지급이 영업이익 감소 이상의 기업가치 저하를 불러왔다는 것이다. SM 이사회가 해당 거래의 적정성을 독립적으로 검토하거나 협상할 수 있는 구조를 갖추지 못했다고 비판하였다. 이와 함께 경쟁 엔터테인먼트 기업의 최대주주는 등기임원으로 취임하여 이사의 보수한도 내 연봉을 지급받는 반면 이수만 최대주주는 실질적인 권한을 행사하면서도 이사로서의 법적 책임을 부담하지 않는 차이점을 부각시켰다. 서한 발송 후 3주가 되는 3월 23일까지 최대주주인 이수만과의 프로듀서 용역계약을 종료하도록 하고, SM 이사회의 구체적 입장을 공개적으로 회신하도록 요구했다.
라이크기획에 대해서는 KB자산운용이 이미 2019년 6월 주주서한을 통해 지적한 바 있다. 당시 7.59% 주식을 보유한 SM의 3대 주주인 KB자산운용은 ‘본연의 가치로 돌아가는 길’이라는 제목의 주주서한에서 라이크기획과의 합병, 배당성향 30%, 적자사업 중단을 요구하며 신규 사외이사 후보 추천 계획을 예고했다. 이에 대해 SM은 우선 답변 기한을 제시한 뒤, 7월 31일 발표한 2차 답변서에서야 입장을 밝혔다. 라이크기획은 법인이 아니므로 합병이 법률적으로 성립하지 않으며, 갑작스러운 용역계약 종료와 변경이 발생한다면 글로벌 영업과 사업경쟁력의 손상이 우려된다는 것이다. 또한 관련 계약의 협의와 검토를 진행했다며 사실상 제안에 반대하였다. 이 같은 SM의 과거 대응은 얼라인파트너스 주장의 정당성을 강화하였다.
감사 선임 주주제안에 대응하여, SM 이사회는 주주총회 안건을 확정하는 법정 시한인 2022년 3월 16일 주주총회 부의 안건으로 정관 변경을 추가하고자 했다. 이사회 결의를 통한 제3자 배정 유상증자 한도를 발행주식총수의 30%에서 50%로 확대하고 주주명부 폐쇄일을 12월 31일로 정하는 대신, 이사회 결의에 따라 주주총회 2주 전에 공고하여 정할 수 있도록 변경하고자 했다. 주주총회 6주 전까지 주주명부를 제출하기 때문에, 주주총회 전까지 우호 지분을 확보하려는 목적으로 인식되었다. 이에 따라 ISS, 한국기업지배구조원, 한국ESG연구소, 서스틴베스트를 비롯한 국내외 의결권 자문사는 반대 의결권 행사를 권고했다. 결국 3월 25일 SM은 정관 일부 변경의 건을 철회하였다.
4.1.3 2022년 주주총회
미래 대비 투자 목적으로 창립 이래 무배당 정책을 유지해 온 SM 이사회는 2021년 최대 실적을 기록하면서 사상 처음으로 주당 200원(배당성향 3.8%)의 배당금 지급을 의결하고 공시하였다.
주주제안에 대응한 회사 측 감사 추천 외에도 SM은 신규 사외이사 및 사내이사를 추천했다. 그러나 사외이사 후보는 이수만 최대주주 및 당시 감사와 함께 한국문화산업포럼 공동대표를 맡은 이력으로, 사내이사 후보는 SM의 다른 계열사 이사 겸직으로 인해 부적격하다는 지적을 받았다. 이에 따라 세계 최대 국부펀드인 노르웨이중앙은행투자관리청(NBIM)은 회사 측 이사 후보와 정관 변경 안건에 반대하고, 주주제안 감사 후보에는 찬성하였다.
주주총회 당일인 3월 31일, 사외이사 및 사내이사 후보와 회사 측 추천 감사 후보는 모두 일신상의 이유로 자진 사퇴해 안건이 자동 폐기되었다(<표 2>). 의결권 보유 주식 약 2,316만 4,013주 중 62.5%인 약 1,400만 주가 출석하였다. 감사 선임만 현장 표결로 진행되었고, 표결에 참여한 803만여 주 중 653만여 주가 주주제안 곽준호 감사 후보 선임에 찬성하였다. 기관투자자의 대부분은 주주제안 감사 선임에 찬성하였으나, 일부는 투자전략위원회 위원 간 불일치, 특정 주주의 이익 우선 가능성을 들어 기권 또는 반대하였다.
<표 2> SM엔터테인먼트 2022년 주주총회 안건과 결과
| 안건 | 결의내용 |
|---|---|
| 제1호 의안 : 제27기 재무제표 승인의 건 -재무상태표, 손익계산서 및 이익잉여금처분계산서(안) 등 (※ 배당금 : 1주당 200원) |
원안대로 가결 |
| 제2호 의안 : 사외이사 이장우 선임의 건 | 후보자 사퇴에 따른 안건 폐기 |
| 제3호 의안 : 감사 선임의 건 (선임 예정 상근감사 수: 1명) | |
| 제3-1호 의안 : 감사 임기영 선임의 건 (회사추천) | 후보자 사퇴에 따른 안건 폐기 |
| 제3-2호 의안 : 감사 곽준호 선임의 건 (주주제안) | 원안대로 가결 |
| 제4호 의안 : 이사 보수한도 승인의 건 (60억원) | 원안대로 가결 |
| 제5호 의안 : 감사 보수한도 승인의 건 (2억원) | 원안대로 가결 |
| 제6호 의안 : 철회 | 철회 |
| 제7호 의안 : 사내이사 최정민 선임의 건 | 후보자 사퇴에 따른 안건 폐기 |
출처: 금융감독원 전자공시시스템, SM 엔터테인먼트 사업보고서 활용해 정리
4.1.4 2차 주주서한
라이크기획과의 용역계약 개선이나 진행 상황에 대한 SM의 발표가 늦어지자 얼라인파트너스는 2022년 8월 17일 기준 지분 1.1%를 보유한 주주로서 재차 주주서한을 발송하였다. 9월 15일 SM은 공정공시를 통해 이수만 당시 총괄 프로듀서가 프로듀싱 계약의 연내 조기 종료를 검토하고, 조기 종료가 이사회 결의로 확정되면 즉각 공시하겠다고 답변했다. 이에 대해 얼라인파트너스는 확정 공시를 9월 30일까지 완료할 것을 요구하면서 그때까지 주주권 행사를 유보하기로 했다.
그러나 SM이 10월 3일 용역계약 종료 합의 및 그에 따른 내부 의사결정 절차로 인해 공시가 지연되고 있다고 설명하자, 얼라인파트너스는 이사회 의사록과 회계장부에 대한 열람․등사를 청구하였다. SM 이사회와 경영진의 대응에 따라 다음 해 이사 연임 등의 의결권 행사 방향을 결정할 것이라고 강조했다. SM 이사회는 10월 14일 이사회 결의를 통해 라이크기획과의 프로듀싱 계약 조기 종료 합의서를 공시하였다.
4.1.5 3차 주주서한
이사회 의사록과 회계장부를 열람․등사한 이후 얼라인파트너스는 2022년 12월 18일 구조적인 거버넌스 개선과 지속 가능한 주주가치 제고를 위해 8개 요구사항과 4개 제안사항을 SM 이사회에 비공개로 전달하고, 2023년 1월 13일까지 회신을 요구하였다. 8개 요구사항에는 관계회사 조치, 얼라인파트너스 등 주요 기관투자자의 참여 아래 사외이사 과반의 이사회 구성, 사외이사 후보 추천위원회 설치가 포함되었다. 이외에 이사회 내 보상 위원회 설치, 구체적 미래 프로듀싱 방안, 자본 배치 정책 및 주주환원 정책 발표 등을 제안사항으로 제시하였다.
2023년 1월 15일 SM은 사외이사 비율을 기존 25% 수준에서 과반인 57.1%로 확대하기 위해, 기존 사내이사 3명 및 사외이사 1명으로 구성된 이사회를 사내이사 3명 및 사외이사 4명 체제로 개편하기로 결정하였다. 이사회 의장 역시 대표이사에서 사외이사가 맡는 것으로 규정을 변경하였다. 3분의 2 이상이 외부 인사로 구성된 임시 사외이사후보추천위원회를 도입하는 한편 이사회 산하 분야별 전문위원회로 ESG위원회와 내부거래위원회 등 3개 이상을 신설하기로 했다. 특히 이수만 최대주주 및 관계회사와의 모든 거래는 3분의 2 이상 사외이사로 구성된 내부거래위원회에서 검토한다고 발표했다. 덧붙여 이사회 구성의 다양성을 위해 여성 및 해외 전문가를 이사 후보로 적극적으로 추천하기로 했다. 그러나 얼라인파트너스는 곧바로 사외이사추천위원회에 얼라인파트너스를 비롯한 기관투자자가 참여하지 않았고, 즉각적 내부거래 검토가 이루어지지 않았다며 핵심 요구사항이 반영되지 않은 불완전한 변경안이라고 비판하며 1월 30일까지 보완을 요구하였다.
이후 1월 20일, SM의 이성수ㆍ탁영준 공동대표는 존경받는 글로벌 엔터테인먼트 기업으로의 도약을 위해 거버넌스 개선 필요성을 제기한 주주 및 이해관계자 의견에 공감한다며 전격적으로 얼라인파트너스의 제안을 수용했다. 얼라인파트너스의 이창환 대표를 기타비상무이사로 추천하고, 얼라인 측 추천위원 1인이 포함된 임시 사외이사 후보 추천위원회를 통해 3명의 신임 사외이사를 추천하기로 했다. 임시 사외이사 후보 추천위원회는 사내이사 위원으로 이성수 대표이사가, 외부위원으로는 이사회 추천으로 조명현 고려대학교 경영학과 교수, 얼라인 측 추천위원으로 이남우 연세대학교 국제학대학원 객원교수가 포함되었다. 또한 새로 선임되는 이사들을 중심으로 내부거래위원회, 보상위원회, 사외이사 후보 추천위원회를 발족하기로 했다. 이와 함께 장기적으로 지속 가능한 멀티 프로듀싱 체제로 전환하기로 했다.
라이크기획과의 용역계약은 2022년 12월 31일부로 조기 종료되었으나, 사후 정산 약정이 2092년까지 유지되는 것으로 알려지자 얼라인파트너스는 2023년 1월 18일 SM 이사회에 해당 약정의 이행 중지를 1월 30일까지 요구하였다. 이어 2월 9일에는 위법행위 유지청구서 원문을 공개하였다. 이는 기존 음반 및 음원 수익의 6%를 2092년까지 로열티로 지급하고, 계약 종료 후 첫 3년인 2025년까지는 매니지먼트 수익에 대해서도 3%를 지급해야 하는 구조였기 때문이다.
4.2 카카오-하이브 인수전과 행동주의 펀드의 개입
4.2.1 카카오-하이브의 SM 인수전
SM은 2월 7일 이사회 결의를 통해 카카오가 제3자 배정 유상증자로 1,230,000주 규모의 신주를 인수하고, 전환사채 인수를 통해 1,140,000주(보통주 전환 기준)를 확보해 총 9.05%의 지분을 보유하게 된다고 발표했다. 신주와 전환사채 인수금액은 각각 1,119억 원과 1,052억 원으로, 총거래 규모는 2,171억 원에 이른다. 카카오는 카카오엔터테인먼트, SM과 3자 간 업무 협약을 체결해 다각적 사업 협력을 계획하며 IP 가치사슬을 보유한 카카오엔터테인먼트와의 시너지 창출을 목표했다.
얼라인파트너스의 주주행동 이후 이수만 창업자의 실질적 영향력이 약화되고 이사회 재편으로 경영권 프리미엄 상실 가능성이 높아지자 시장에서는 이수만 창업자의 지분을 인수할 기업에 대한 관심이 커졌다. 카카오엔터테인먼트, CJ ENM, 네이버가 후보로 오르내렸으며, 당시 사우디아라비아로부터 대규모 투자를 유치하고, 해당 자금 중 5,770억 원을 타법인증권취득자금에 활용하겠다고 발표한 카카오엔터테인먼트가 유력하다는 인식이 지배적이었다. 하지만 이수만 창업자의 지분 인수 협상이 지연되고, 그보다 낮은 가격으로 지분을 확보할 수 있게 되면서 카카오엔터테인먼트가 아닌 카카오를 주체로 하는 유상증자와 전환사채 인수 방식으로 선회했다. 카카오는 인수합병을 통해 빠르게 글로벌 기업으로 성장하였고(강원, 2023), 인수합병 전략에서 기존 경영진을 유지하면서 사업 모델과 인재를 동시에 취득하는 애크하이어(acqui-hire) 방식을 사용하며 기존 경영진과의 충돌을 최소화해 왔다.
<그림 1>은 인수전 전후의 SM엔터테인먼트 지분 구조도를 나타낸다. SM과 카카오의 발표대로라면 최대주주인 이수만 창업자의 지분은 18.46%에서 16.8%로 하락한다. 그러나 이수만 최대주주는 주주의 신주인수권 침해를 이유로 법원에 가처분 신청을 제기하였다. 제3자 신주배정과 전환사채 발행은 경영상 목적 달성을 위해 필요한 한도에서 주주의 신주인수권을 최소로 침해해야 하지만 요건들을 충족하지 못한 위법한 결의라는 주장이다.
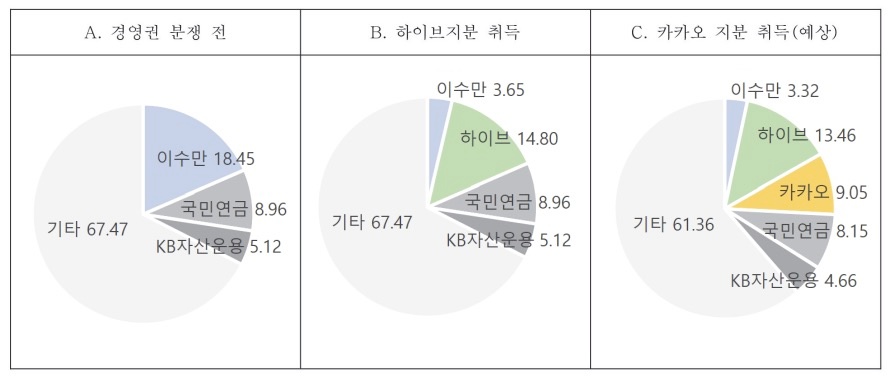
가처분 신청 직후, 하이브는 이수만 최대주주가 보유한 보통주 352만 3,420주를 취득하는 주식 매매 계약을 체결했다고 공시했다. 경영권 인수를 위해 주당 12만 원에 14.8%의 지분을 4,228억 1,040만 원에 취득하는 거래이다. 최대주주가 보유한 발행회사 잔여 주식에 대해 풋옵션을 부여하며, 행사기간은 기업결합 승인 또는 거래 종결일로부터 1년이 되는 시점 중 먼저 도래하는 시점으로부터 1개월 이내이다. 하이브는 이수만 최대주주의 지분 인수와 동일한 금액인 주당 12만 원의 공개매수를 계획하며 금융위원회에 공개매수신고서를 제출해 SM의 발행주식 2,380만 7,301주 중 자기주식 16만 185주를 제외한 잔여 주식 중 최대 595만 1,826주, 즉 발행주식총수의 약 25%를 매입하고자 했다. 하이브는 방탄소년단(BTS)으로 글로벌 플랫폼을 구축하면서 문화콘텐츠 산업에서 한국형 혁신을 주도하였다(이인혜와 권상집, 2021). 경쟁사인 SM을 인수하는 이유를 케이팝 시장의 경쟁력 강화와 시너지 효과 창출이라고 설명하고, 공개매수를 거쳐 SM의 지분을 40%까지 확보해 경영권을 안정화하겠다는 의지를 나타냈다. 나아가 이수만 전 총괄 프로듀서가 소유한 팬 대상 서비스 플랫폼 ‘광야클럽’을 운영하는 SMBM과 소속 아티스트 굿즈와 공연 기획을 담당하는 드림메이커엔터테인먼트도 함께 인수하고, 대신 라이크기획은 수수료를 3년간 받지 않기로 했다. 이어 2월 15일 주주제안으로 이사 후보 7인과 감사 후보 1인을 제출했다.
경영권 분쟁은 이해관계자들의 참여로 심화되었다. 소셜미디어를 활용해 이수만 창업자 측 사내 변호사가 카카오와 얼라인파트너스, SM 경영진을 비판한 데 이어 SM 공동대표는 이수만 창업자의 역외 탈세 등 경영관행의 문제점을 폭로하였다. 해명과 재반박을 이어가며 적대적 M&A에 대한 해석, 주식매매 계약의 정당성에 대해 논쟁했다. SM 평직원 협의체가 성명을 통해 현 경영진을 지지한 반면 한국연예제작자협회는 이수만 최대주주를 옹호하는 등 이해관계자들마다 각기 다른 입장을 표명하였다. 하이브는 2월 8일 공시한 이수만 최대주주의 주식을 22일 취득하였다고 발표하며 트위터(현 X)를 통해 대중에게 SM 경영권 인수의 이유, 기업지배구조 개선 방안, 멀티 레이블 전략 등을 발표하였다. 이에 대해 SM은 유튜브를 통해 카카오와의 전략적 협력을 설명하며 대응하였다.
제3자 배정 신주 및 전환사채 발행계약일에 함께 체결한 SM과 카카오의 사업협력계약이 알려지며 사업 전략과 협력 방식 역시 쟁점화되었다. 카카오엔터테인먼트가 국내 음반 및 음원 유통 업무에 배타적 권리를 가지며, 해외 음반 및 음원 유통, 국내 공연 및 팬미팅 티켓 유통도 카카오엔터테인먼트가 담당하는 내용이다. 하이브는 전환사채 인수계약이 주주 이익을 훼손하며, 사업협력계약의 내용으로는 카카오와 수평적 협력관계가 아니라고 주장했다. 그러나 SM은 전략적 협업을 강조하며 하이브의 적대적 M&A가 초래할 수 있는 SM의 기업가치 저하와 향후 케이팝 시장의 독과점 폐해를 강조하였다.
3월 3일 이수만 창업자가 신청한 제3자 배정 신주 발행 및 전환사채 발행 금지 가처분이 서울동부지방법원에서 인용되었다. 법원은 SM의 경영상 목적을 달성하기 위해 기존 주주의 신주인수권 등을 배제하고 카카오에 신주 및 전환사채를 배정․발행할 필요가 있다고 단정하기 어려우며, 기존 주주가 회사에 가지는 지분에 따른 비례적 이익이 침해되거나 지배력 약화 등 불이익을 받을 염려가 있는 경우에 해당하다고 볼 여지가 크다고 명시했다. 특히 “경영권 귀속과 관련해 분쟁 가능성이 임박한 상태에서 이를 현실화한 행위로 카카오의 SM에 대한 지분을 늘려 최대주주인 이 전 총괄의 SM에 대한 지배력을 약화하려는 목적에서 볼 여지도 있다”고 말해, 경영권 방어 목적의 신주 및 전환사채 배정, 발행 의결을 금지하는 것으로 해석된다.
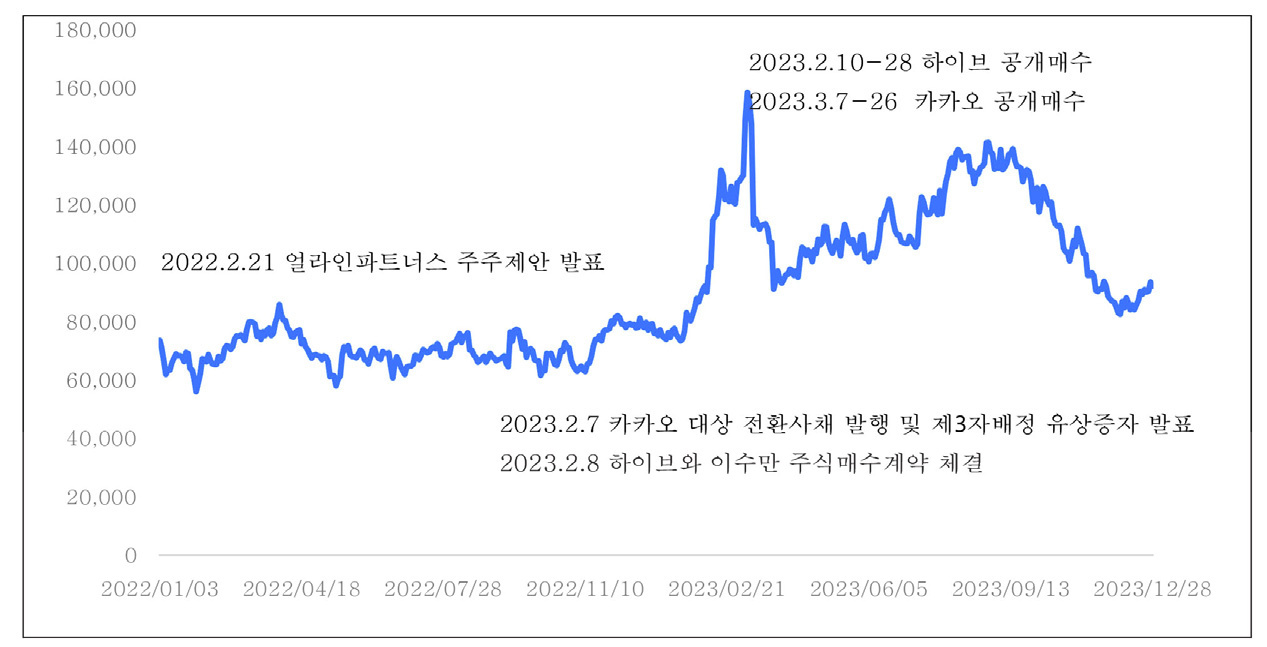
가처분 인용으로 하이브가 인수전에서 유리해진 것으로 보였지만 2월 10일부터 28일까지 진행한 공개매수가 실패하면서 다시 인수전이 격화될 조짐을 보였다. 공개매수로 25%의 지분 확보를 목표하였지만 실제로 취득한 주식은 0.9%에 불과하였다. 이미 2월 28일 주가가 공개매수 가격인 12만원을 초과하여 공개매수 실패가 예견되었다. 3월 6일 하이브의 공개매수 실패가 공시되자, 다음날 카카오와 카카오엔터테인먼트는 즉각 15만 원에 발행주식 총수의 35%인 8,333,641주를 매수하는 공개매수신고서와 공개매수설명서를 금융위원회에 제출했다. 가처분 이후 카카오와 카카오엔터테인먼트는 하이브의 공개매수 시한인 2월 28일 105만 4,341주를 비롯해 3월 3일까지 주식 116만 7,400주를 장내 매입하여 카카오와 카카오엔터테인먼트는 각각 3.28%와 1.63%의 주식을 보유하였다. 공개매수 목표 주식을 취득하면 카카오와 카카오엔터테인먼트의 지분은 20.78%, 19.13%로 증가해 총 40%의 주식을 보유한 최대주주로서 경영권을 획득한다. 같은 날 시장에는 하이브가 주당 18만 원에 지분 20%를 공개매수한다는 언론보도가 이어지며 SM 주가는 카카오의 공개매수 가격인 15만 원을 상회하였다(<그림 2>). 앞서 3월 1일 금융감독원은 하이브의 공개매수를 방해하기 위해 카카오가 인위적으로 공개매수 가격 이상을 유지하도록 주가에 개입했다는 시세조종 의혹에 대해 조사에 착수하였다.
3월 31일 주주총회에서 하이브와 카카오의 표대결이 전망되면서 시장이 과열되는 가운데 김범수 카카오이니셔티브 센터장과 방시혁 하이브 이사회 의장은 3월 11일 회동을 갖고 하이브는 SM 인수 절차를 3월 12일부로 중단하기로 발표했다. 하이브는 시장 과열만이 아니라 하이브 주주가치 훼손을 우려한 결정이라고 설명했다. 카카오와 카카오엔터테인먼트는 하이브의 결정에 따라 불확실성이 해소되었으므로 예정된 공개매수를 계획대로 3월 26일까지 진행해 추가 지분을 확보한다고 공식화했다. 하이브는 카카오와 카카오엔터테인먼트의 공개매수에 보유 지분 15.78% 전량으로 참여한다고 24일 공시했다. 하지만 공개매수 참여 물량이 1,888만 227주에 이르러 경쟁률이 2.2655436:1에 달해 배정비율은 약 44%로 결정됐다. 공개매수가 흥행한 이유는 SM의 주가가 27일 9만 원대로 하락하였기 때문이다. 하이브는 보유 주식의 약 56%에 해당하는 209만 8,811주를 계속 보유하게 되었고, 카카오의 공개매수 종료 직후 SM 주가가 약 15% 급락하면서 평가손실을 기록하였다. 하이브와 이수만은 3월 13일 SM 주식 보유 목적을 단순 투자로 공시하면서 경영권 경쟁이 종료되었다. 이후 8월 10일 하이브는 이수만 창업자로부터 매입했던 SMBM과 드림메이커 지분 전량을 동일한 가격으로 SM에 재매각하였다. <표 3>은 경영권 경쟁의 주요 사건을 요약하며 <표 4>는 2023년 3월 31일 개최된 SM 정기주주총회 안건과 결과를 보인다.
<표 3> 카카오와 하이브의 SM엔터테인먼트 인수전
| 일자 | 내용 |
|---|---|
| 2023.02.08 | 이수만, 제3자 배정방식 신주 발행 및 전환사채에 대한 발행금지 가처분 신청 (2023카합10034) |
| 2023.02.09 | 하이브와 이수만의 주식매매계약 체결(보유주식 4,392,368주 중 3,523,420주) |
| 2023.02.10 | 하이브, 5,951,826주에 대한 공개매수신고서 및 공개매수설명서 공시 |
| 2023.02.15 | 이수만, 정관변경 및 이사ㆍ감사 선임에 대한 주주제안, 주주명부 열람ㆍ등사 청구 |
| 2023.02.16 | 하이브와 이수만의 주식 보유현황을 경영권 영향 목적 보유 공시 이수만, 하이브와의 주식매매계약 체결 및 풋옵션 부여, 의결권 위임 등 공시 |
| 2023.02.20 | SM, 공개매수 의견서 공시 |
| 2023.02.22 | 하이브, 이수만과의 주식매매계약 거래종결 관련 공시 |
| 2023.02.22 | SM, 이수만 주주제안 수용 및 주주총회 안건 상정 |
| 2023.02.23 | 하이브, 의결권 대리행사권유 참고서류 공시 |
| 2023.03.03 | 서울동부지방법원 신주 및 전환사채 발행금지 가처분 신청(2023.02.08) 인용 |
| 2023.03.06 | 하이브, 공개매수결과보고서 공시(응모주식수 및 매수주식수 : 233,817주) |
| 2023.03.07 | 카카오, 8,333,641주에 대한 공개매수신고서 및 공개매수설명서 공시 (매수자: 카카오 및 카카오엔터테인먼트) |
| 2023.03.13 | 하이브 및 특별관계자 이수만의 주식 보유현황에 대하여 단순투자 목적 보유 공시 경영권 경쟁 종료 |
출처: 금융감독원 전자공시시스템, SM 엔터테인먼트 사업보고서 활용해 정리
<표 4> SM엔터테인먼트 2023년 정기주주총회 안건과 결과
| 안건 | 결의내용 |
|---|---|
| 제1호 의안 : 제28기 재무제표 및 이익배당승인의 건 - 재무상태표, 손익계산서 및 이익잉여금처분계산서(안) 등 (※ 배당금 : 1주당 1,200원) |
원안대로 가결 |
| 제2호 의안 : 정관 일부 변경의 건 | |
| 제2-1호 의안 : 규정 정비를 위한 정관 일부 변경의 건 (이사회 제안) |
원안대로 가결 |
| 제2-2호 의안 : 정관 제24조의2 신설의 건 (이사회 및 주주제안) | 원안대로 가결 |
| 제2-3호 의안 : 정관 제30조 제5항 신설의 건 (이사회 및 주주제안) |
원안대로 가결 |
| 제2-4호 의안 : 정관 제34조의2 변경의 건 (이사회 및 주주제안) | 원안대로 가결 |
| 제2-5호 의안 : 정관 제38조 변경의 건 | 원안대로 가결 |
| 제2-5-1호 의안 : 대표이사와 이사회 의장의 분리, 이사회 소집 절차 및 이사회 구성 원칙 (이사회 제안) | 원안대로 가결 |
| 제2-5-2호 의안 : 대표이사와 이사회 의장의 분리, 이사회 소집 절차 및 이사회 구성 원칙 (주주제안) | 부결 |
| 제2-6호 의안 : 정관 제38조의2 신설의 건 | |
| 제2-6-1호 의안 : 이사회 내 위원회의 신설 및 구성 (이사회 제안) |
원안대로 가결 |
| 제2-6-2호 의안 : 이사회 내 위원회의 신설 및 구성 (주주제안) | 부결 |
| 제2-7호 의안 : 정관 제38조의3 신설의 건 (이사회 제안 및 주주제안) |
원안대로 가결 |
| 제3호 의안 : 사내이사 선임의 건 | |
| 제3-1호 의안 : 사내이사 장철혁 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제3-2호 의안 : 사내이사 김지원 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제3-3호 의안 : 사내이사 최정민 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제3-4호 의안 : 사내이사 이재상 선임의 건 (주주제안) | 후보자의 취임의사 철회에 따라 안건 철회 |
| 제3-5호 의안 : 사내이사 정진수 선임의 건 (주주제안) | 후보자의 취임의사 철회에 따라 안건 철회 |
| 제3-6호 의안 : 사내이사 이진화 선임의 건 (주주제안) | 후보자의 취임의사 철회에 따라 안건 철회 |
| 제4호 의안 : 사외이사 선임의 건 | |
| 제4-1호 의안 : 사외이사 김규식 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제4-2호 의안 : 사외이사 김태희 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제4-3호 의안 : 사외이사 문정빈 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제4-4호 의안 : 사외이사 민경환 선임의 건 (이사회 추천) | 후보자의 취임의사 철회에 따라 안건 철회 |
| 제4-5호 의안 : 사외이사 이승민 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제4-6호 의안 : 사외이사 조성문 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제4-7호 의안 : 사외이사 강남규 선임의 건 (주주제안) | 후보자의 취임의사 철회에 따라 안건 철회 |
| 제4-8호 의안 : 사외이사 홍순만 선임의 건 (주주제안) | 후보자의 취임의사 철회에 따라 안건 철회 |
| 제4-9호 의안 : 사외이사 임대웅 선임의 건 (주주제안) | 후보자의 취임의사 철회에 따라 안건 철회 |
| 제5호 의안 : 기타비상무이사 선임의 건 | |
| 제5-1호 의안 : 기타비상무이사 이창환 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제5-2호 의안 : 기타비상무이사 장윤중 선임의 건 (이사회 추천) | 원안대로 가결 |
| 제5-3호 의안 : 기타비상무이사 박병무 선임의 건 (주주제안) | 후보자의 취임의사 철회에 따라 안건 미상정 |
| 제6호 의안 : 비상근 감사 최규담 선임의 건 (주주제안) | 후보자의 취임의사 철회에 따라 안건 철회 |
| 제7호 의안 : 이사 보수한도 승인의 건 (60억원) | 원안대로 가결 |
| 제8호 의안 : 감사 보수한도 승인의 건 (2억원) | 원안대로 가결 |
출처: 금융감독원 전자공시시스템, SM 엔터테인먼트 사업보고서 활용해 정리
SM엔터테인먼트의 주가는 2022년 주주제안 이후 소폭 상승한 데 이어 2023년 급등하였고 (<그림2>) 이후 상승과 조정을 반복하였다. Cuñat et al.(2012)과 달리 주주제안이 압도적 찬성으로 통과하였고, 이후 경영권 분쟁과 공개매수 경쟁이 곧바로 이어져 주가반응 효과가 복합적인 특징을 가진다. 선행연구와 같이 기업지배구조 수준이 낮은 기업이 주주제안 대상임을 확인할 수 있다. 상대적으로 주가 반응은 크지 않은 데 비해 지배구조 등급은 개선되었다(Denes et al., 2017; Renneboog & Szilagyi, 2011; 이준서, 2023). 한국ESG기준원의 기업지배구조 등급이 2021년 B에서 2022년 D로 하락하였고 2023년 B+로 상향되었다(한국ESG기준원, 2026). 재무적으로는 SM엔터테인먼트의 고유 위험요인으로 지적되던 라이크기획과의 계약이 2022년 말로 종료되면서 <표 5>와 같이 2023년부터 영업이익 개선에 반영되었다. 기존의 창업자 1인 의존 프로듀싱 대신 멀티 레이블을 도입하고 해외 진출을 확대함에 따라 매출이 상승하였다.
<표 5> 2021-2025 SM엔터테인먼트의 주요 재무성과 (단위: 백만원)
| 별도 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출액 | 417,155 | 513,779 | 619,490 | 662,746 | 812,501 |
| 영업이익 | 74,079 | 99,568 | 114,956 | 112,330 | 166,979 |
| 당기순이익 | 60,970 | 68,746 | 64,924 | 60,261 | 124,643 |
| 연결 | 2021 | 2022 | 2023 | 2024 | 2025 |
| 매출액 | 701,563 | 850,769 | 961,070 | 989,725 | 1,174,935 |
| 영업이익 | 67,520 | 91,008 | 113,463 | 87,297 | 183,034 |
| 당기순이익 | 133,225 | 82,029 | 82,683 | 819 | 359,364 |
출처: 금융감독원 전자공시시스템
4.2.2 행동주의 펀드
2022년 주주행동 캠페인 이후 2023년 이창환 얼라인파트너스 대표가 SM의 기타비상무이사로 이사회에 진입하였다. 이미 2022년 주주총회에서 주주제안으로 추천한 감사가 선임된 데 이어 임시 사외이사 추천위원회에 얼라인파트너스 측 추천 인사 1인을 포함시키며 사외이사 선임에도 영향력을 행사하였다. 최대주주인 이수만 창업자의 개인회사인 라이크기획과의 내부거래 등 기업지배구조 문제점을 부각시키면서 행동주의 캠페인의 목적과 정당성을 시장과 주주들에게 설득력 있게 제시하였다. 얼라인파트너스의 보유 지분은 1%에 불과했지만, 소액주주와 기관투자자, 국내외 의결권 자문사의 지지를 이끌어냈다는 점에서 국내 주주행동주의 사례로서 중요한 의의를 가진다. 또한 기업 주가가 상승했다는 점에서는 주주가치 제고라는 목표가 일정 부분 달성된 것으로 볼 수 있다. 다만 이러한 상승에는 경영권 분쟁과 공개매수 경쟁의 영향도 포함되어 있다.
일반적 주주행동주의 사례와 달리 SM-얼라인파트너스 사례는 주주제안 이후 최대주주와 경영진 사이의 이해관계가 충돌하면서 기업 인수전으로 확대되어 차별화된다. 특히 얼라인파트너스가 SM 경영진-카카오와 같은 연합으로 분류되면서 행동주의 펀드가 기업 인수전에 직․간접적으로 관여하였다는 평가를 받았다. 이로 인해 행동주의 펀드에 대해 시장이 기대하는 역할과 실제 개입 방식 사이의 차이도 드러났다.
먼저, 하이브의 공개매수가격인 12만 원이 지나치게 낮다고 주장하며 공개매수 불참을 독려하였으나 제3자 배정 신주발행과 전환사채 발행에 대해서는 명확한 입장을 표명하지 않았다는 지적을 받았다. 아울러, 과거 행동주의 펀드인 KCGI 중심의 3자 연합이 한진칼의 유상증자에 가처분을 신청한 것과 달리 SM의 유상증자 사례는 행동주의 펀드가 유상증자를 시도한 경영진 측에 서 있었다는 점에서 한진칼 사례와는 입장이 반대된다. 제3자 신주 및 전환사채 발행은 이수만 창업자의 가처분 신청을 인용한 법원의 결정문에서 지적한 바와 같이 기존 주주의 이익을 침해할 우려가 크기 때문이다. 경영권 방어 목적의 제3자 배정 방식 신주발행은 과거 사례에서도 엄격히 적용되어 왔으므로 이를 전문성을 가진 기관투자자, 특히 기업가치와 소액주주의 이익을 강조해 온 기관의 기존 입장과 배치되는 상황으로도 볼 수 있다. 실제로 2022년 3월 얼라인파트너스는 카카오엔터테인먼트가 이수만 창업자의 지분을 높은 가격에 인수하는 한편 저가로 제3자 유상증자를 시도할 수 있다고 경계하며, 기존 주주가치를 훼손한다는 이유로 사전적으로 반대했다(임세원, 2022). 더욱이 카카오는 신주 가격과 전환 가격으로 9만 원을 제시하였고, 이는 하이브의 공개매수 가격인 12만 원에 비해 더 낮기 때문에 시장 일각에서는 일관성 결여를 지적하였다.
둘째, 행동주의 펀드의 이해관계와 책임에 대한 논쟁이다. 펀드의 특성상 펀드 설정 기간 내 이익을 극대화하여야 하기 때문에 행동주의 펀드는 투자 기업의 기업가치 제고보다는 투자 이익 추구를 우선할 수 있다. 행동주의 펀드들의 단기 이익 추구 사례들은 행동주의 활성화에 대한 우려의 근거로 작용하고 있다.
얼라인파트너스의 이창환 대표는 2023년 3월 31일 정기주주총회를 통해 SM 이사회에 기타비상무이사로 진입하였다. 그러나 이사 선임 이전, 카카오의 공개매수가 진행되던 시기에 얼라인파트너스의 모회사인 얼라인홀딩스는 SM 주식 1만 주를 주당 평균 11만 1,950원에 매도하였다. 또한 3월 14일, 얼라인파트너스는 보유 SM 주식 26만 8,500주를 대상으로 증권사와 대차거래 계약을 체결하였고, 이를 통해 약 3%의 수수료를 수취하는 것으로 알려졌다. 주식을 유상으로 빌려주는 장외거래인 대차거래는 대부분 공매도에 활용되기 때문에 해당 거래로 인해 주가 하락 가능성이 있으며, 실제로 계약 기간 내 주가는 11만 5,200원에서 9만 5,200원으로 하락하였다(차준호, 2023). 이창환 대표는 “국내의 많은 개인, 펀드들뿐만 아니라 해외에서도 장기 보유하는 기관투자자들이 주식 대여로 수익률을 제고하는 것은 매우 일반적인 운용 방식”이므로 “기회가 있다면 펀드 투자자들을 위해서 당연히 고려해야 하는 옵션”이라고 설명했다(박은비, 2023). 또한 얼라인파트너스의 SM 주식 1%는 그대로 보유하고 있으므로 일시 주식 대여로 수익률을 제고하는 것은 SM 주식을 보유하며 주가 상승을 기대하는 것과 동일하다고 설명했다.
이사 선임 후에는 대차거래 계약으로 대여한 주식을 회수했다고는 하나, 행동주의 캠페인 과정에서 내세운 지배구조 개선과 대주주 견제라는 명분과 모순된다는 비판이 이어졌다. 특히 행동주의 펀드의 이 같은 활동은 즉각적으로 공개되지 않고 공시 사항이 아니므로 일반 주주가 해당 내용을 사후적으로만 파악할 수 있는 정보 비대칭 문제도 발생한다.
Ⅴ. 결 론
본 연구는 SM 엔터테인먼트 사례를 중심으로 행동주의 펀드의 주주 관여 활동을 검토하였다. 행동주의 펀드의 주주제안이 제3자 배정 유상증자와 공개매수를 포함한 경영권 인수전으로 확장되는 과정을 살펴보았다.
먼저 행동주의 펀드인 얼라인파트너스가 1%의 소수 지분으로도 이사회에 영향력을 미치고, 기업의 지배구조 개선을 유도하며, 시장과 여론의 지지를 얻어낸 사실은 한국 자본시장에서 주주행동주의의 새로운 전형을 제시한 사례로 평가할 수 있다. 여기서 그치지 않고 주주제안이 단순한 지배구조 개선 요구를 넘어서, 경영권 분쟁과 기업 인수전으로 이어지는 촉매 역할을 할 수 있음을 보여준다. 경영진과 행동주의 펀드, 외부 투자자(카카오, 하이브)의 복합적 이해관계 속에서, 제3자 배정 유상증자가 경영권 방어 수단으로 활용되는 양상은 법적 정당성과 시장 수용성의 경계에서 판단이 요구된다는 점을 시사한다.
또한 얼라인파트너스의 단기 수익을 목적으로 한 대차거래 등은 행동주의 펀드의 책임과 정체성에 대한 논란을 야기하였다. 이는 행동주의가 장기적 기업가치 제고와 소액주주 권익 보호를 명분으로 내세우는 이상, 행동주의 캠페인에서 제시한 명분과 실제 펀드 운용 간의 괴리를 해소하고 투명성을 제고할 필요가 있음을 의미한다.
본 사례는 무엇보다 기업 이사회와 경영진이 건설적이고 효과적인 주주 소통을 우선해야 하며, 선제적인 기업지배구조 개선을 통해 이사회의 독립성과 경영 의사결정의 투명성을 확보해야 함을 보여준다. 주주제안에서 제기된 문제를 적극적으로 소명하거나 개선하는 대신 경영상 우월한 지위를 활용해 정관 개정 등으로 회피하려 한다면 오히려 시장 참여자의 신뢰를 상실할 수 있음을 보여준 선례로 이해할 수도 있다.
2025년 5월, 텐센트가 하이브 보유 SM엔터테인먼트 지분을 인수하면서 SM엔터테인먼트의 기업지배구조는 한국 콘텐츠 산업에서 국내외 자본 간 경쟁 구도를 본격화하는 계기가 될 것으로 전망된다. 최대주주인 카카오(20.1%)에 이어 텐센트가 2대 주주(9.6%)가 되기 때문에 전략적 투자로 해석할 수 있지만 경영권 확대 및 향후 인수 가능성에도 시장의 관심이 증대되고 있다(이태수와 최주성, 2025). 텐센트가 한국 게임 기업인 넷마블(17.5%), 크래프톤(13.6%)의 2대 주주이며 시프트업(18.2%), 카카오게임즈(3.8%)에도 투자하면서 국내 콘텐츠 기업에 대한 해외자본의 영향력이 증대되고 있기 때문이다.
본 사례는 주주제안으로 시작된 행동주의 펀드의 개입이 국내 경영권 분쟁을 거쳐 글로벌 전략 투자와 연결될 수 있음을 보여준다. 또한 한국 문화산업의 지배구조에서 외국자본의 영향력과 이에 대한 제도적 규율의 필요성 등 새로운 정책적 논의를 제기한다는 점에서 향후에도 지속적으로 주목할 필요가 있다.
<Teaching Note> 행동주의 펀드의 주주제안부터 경영권 경쟁까지: 얼라인파트너스와 SM엔터테인먼트 사례를 중심으로
개요 (Synopsis)
한국의 대표적 K-pop 기업인 SM엔터테인먼트에 대한 행동주의 펀드인 얼라인파트너스의 주주제안과 이후 경영권 분쟁을 다룬 사례이다. 소수 지분을 보유한 행동주의 펀드는 창업자 개인회사와의 장기 용역계약 및 이사회 독립성 부족을 공개적으로 비판하면서 감사 선임을 요구하였다. 주주제안은 시장의 지지에 힘입어 성공하였고, 이후 SM 경영진-카카오-얼라인파트너스와 이수만-하이브의 인수전으로 확대되어 대규모 공개매수 경쟁으로 전개되었다. 본 사례는 주주행동주의가 기업지배구조 개선 요구에 그치지 않고 경영권 경쟁의 촉매로 작용할 수 있음을 보여준다. 동시에 이사회, 행동주의 펀드, 전략적 투자자 간의 다층적 이해관계와 법적․제도적 쟁점이 교차하는 복합적 사례로 평가할 수 있다.
학습목표 (Learning Objectives)
1. 행동주의 펀드의 전략과 책임 논의
2. 주주행동주의의 의미와 수단 이해
3. 제3자 배정 유상증자와 경영권 방어의 법적 쟁점 분석
4. 기업의 주주행동주의 대응 방안
대상 독자 및 강의 (Target Audience & Courses)
학부: 기업지배구조론, 기업지배구조 세미나
MBA 과정 및 경영대학원: 기업지배구조 세미나, ESG 세미나
사례 질문 (Case Questions)
1. 행동주의 펀드가 소수 지분으로도 SM엔터테인먼트를 대상으로 한 주주제안(감사 선임)에 성공할 수 있었던 이유는 무엇인가?
2. 경영권 분쟁 상황에서 제3자 배정 유상증자가 갖는 법적 위험을 논의하시오.
3. 행동주의 펀드는 소액주주의 적극적 참여를 유도하며 주주가치 제고와 지배구조 개선을 요구하였으나, 이후 대차거래 및 유상증자 찬반 과정에서 책임성 논란이 제기되었다. 행동주의 펀드의 목적과 주주로서의 책임은 어떻게 이해되어야 하는가?
4. 기업은 주주행동주의를 어떻게 대응해야 하는가?
사례 답변 (Suggested Answers)
1. 행동주의 펀드가 소수 지분으로도 SM엔터테인먼트를 대상으로 한 주주제안(감사 선임)에 성공할 수 있었던 이유는 무엇인가?
얼라인파트너스는 1% 내외의 극히 제한적인 지분을 보유하고 있었음에도 불구하고, 2022년 정기주주총회에서 감사 선임 안건을 통과시키는 데 성공했고 이는 다음과 같은 제도적․전략적 요인에 기인한다. 첫째, 2020년 상법 개정으로 도입된 ‘감사 또는 감사위원 선임 시 3% 의결권 제한’(3%룰)은 의결권이 3%로 제한되고, 최대주주는 특수관계인 등의 지분과 합산하여 적용받는다. 그러므로 기관투자자 및 소수 주주의 영향력이 상대적으로 확대되었다. 둘째, 문제 제기의 정당성을 바탕으로 폭넓은 공감대를 형성하였다. 얼라인은 SM 창업자인 이수만의 개인회사인 라이크기획과의 계약, 이사회 독립성 부족, 미흡한 주주환원 등을 구체적으로 지적하며, 이러한 구조가 기업가치 저평가의 근본 원인이라고 주장했다. 이는 다수의 국내외 기관투자자들의 공감을 얻는 데 유리하게 작용했다.
셋째, 지지 기반 확보 전략이다. 소셜미디어와 소통 플랫폼을 적극적으로 활용함으로써 소액주주의 지지를 획득하였다. 또한 국내외 의결권 자문사의 지지는 기관투자자들의 찬성을 유도할 수 있었다. 이와 달리 SM은 주주제안 당시 충분한 소통 노력을 보이지 않았고 정관 개정 등으로 주주제안을 회피함으로써 다른 주주들의 지지를 얻지 못하였다.
2. 경영권 분쟁 상황에서 제3자 배정 유상증자가 갖는 법적 위험을 논의하시오.
제3자 배정 유상증자는 기업이 특정 외부 투자자에게 신주를 발행함으로써 전략적 제휴나 자금 조달을 추구할 수 있는 유연한 방식이지만, 경영권 분쟁 상황에서는 법적 위험을 수반할 수 있다. 한국에서 제3자 배정 유상증자는 경영상 필요성이 명확하고 정당한 목적일 때만 예외적으로 허용된다. SM 사례와 같이 경영권 분쟁 중 특정 제3자를 대상으로 신주를 발행한다면, 이는 경영권 방어를 위한 우호 지분 확보 시도가 되고 기존 주주의 권익을 침해할 수 있다.
이수만 창업자는 카카오 대상 유상증자 및 전환사채 발행에 대해 가처분을 신청했고, 서울동부지방법원은 “기존 주주의 지배력 약화를 목적으로 한 행위”로 판단하여 이를 인용했다. 이는 제3자 배정이 실질적으로 지배구조 재편을 위한 수단으로 활용될 경우 법적 정당성이 인정되지 않을 수 있음을 보여준다.
3. 행동주의 펀드는 소액주주의 적극적 참여를 유도하며 주주가치 제고와 지배구조 개선을 요구하였으나, 이후 대차거래 및 유상증자 찬반 과정에서 책임성 논란이 제기되었다. 행동주의 펀드의 목적과 주주로서의 책임은 어떻게 이해되어야 하는가?
얼라인파트너스는 주주제안 당시에는 소액주주 연대를 강조하며 이사회의 독립성, 지배구조 개선을 통한 기업가치 제고를 주장했다. 그러나 인수전으로 확대되며 다음과 같은 논란이 발생했다. 하이브의 공개매수 가격(12만 원)에 대해 저평가라며 반대했으나, 카카오 유상증자(9만 원)에는 명확한 반대 입장을 보이지 않아 이중잣대 및 일관성 결여 비판을 받았다. 경영권 분쟁 전에는 카카오엔터테인먼트의 제3자 배정 유상증자를 경계하며 사전적으로 반대 입장을 표명했기 때문이다.
또한 경영권 분쟁으로 주가가 상승한 이후, 모회사인 얼라인홀딩스가 보유하고 있던 SM 주식 1만주를 매도하고 얼라인파트너스는 보유주식을 증권사에 대차거래로 대여하였다. 주로 주가 하락 목적의 공매도에 사용되는 대차거래를 통해 거래 기간 1개월 동안 지분 가치의 3%에 이르는 약 7억 7,000만 원의 수익을 얻은 것으로 추정된다. 이창환 대표는 “주식 대여로 수익률을 제고하는 것은 매우 일반적인 운용 방식”으로 “기회가 있다면 펀드 투자자들을 위해서 당연히 고려해야 하는 옵션”으로 설명하였다. 그러나 대차거래 계약 기간 동안 SM의 주가가 11만 5,200원에서 9만 5,200원으로 하락함으로써, 시장에서는 이러한 거래가 기업가치 제고라는 캠페인의 명분과 모순된다고 지적했다. 이처럼 행동주의 펀드가 캠페인에서 강조한 목표와 실제 운용 전략 간 괴리 또는 이해상충 가능성이 존재한다.
4. 기업은 주주행동주의를 어떻게 대응해야 하는가?
기업이 주주행동주의에 직면했을 때는 단순한 방어가 아니라 선제적이고 전략적인 대응이 필요하다. 행동주의 펀드가 제기한 지배구조 문제가 실질적인 경우, 이를 부정하거나 회피하기보다는 이사회 차원의 공식 논의와 개선 계획을 신속히 수립하는 것이 바람직하다. 주주제안에 대해 소극적으로 대응하거나 회피할 경우 오히려 소액주주와 기관투자자들의 반발을 초래할 수 있다. 적극적으로 공개 설명 자료를 배포하고, 주주와의 소통 창구를 확대해야 한다. 무엇보다 주주와의 건설적 대화를 기초로 각 기업에 바람직한 기업지배구조를 사전적․자율적으로 수립하고 이를 발전시키는 노력을 지속해야 한다.