A Study on the Impact of Institutional Investors’ Socially Responsible Investment on Firm Value for Sustainability
1 Department of Business Administration, College of Business, Konkuk University
2 Department of Global Business Administration, Anyang University
*Corresponding author: Jaewook Yoo (jwyoo@konkuk.ac.kr)
DOI: https://doi.org/10.17287/kbr.2026.30.3.119
Abstract
This study investigates the impact of the Sustainable Growth Rate (SGR) on National Pension Service (NPS) ownership and firm value among Korean listed firms, while further examining the moderated mediation effect of ESG ratings within this relationship. Using a balanced panel dataset, the empirical analysis demonstrates that SGR has a significant positive direct effect on firm value, suggesting that firms with stronger financial growth capacity and greater financial autonomy receive higher market valuations. The findings further indicate that SGR significantly increases NPS ownership, and that NPS ownership positively affects firm value while partially mediating the relationship between SGR and firm value. Moreover, ESG ratings strengthen this mediating mechanism through their interaction with SGR, indicating that the indirect effect of SGR on firm value through NPS ownership is more pronounced for firms with higher ESG ratings. These findings suggest that SGR and ESG should be viewed as complementary dimensions of corporate investment evaluation rather than independent indicators. From both theoretical and managerial perspectives, the results underscore the importance of integrating financial and non-financial performance into sustainable corporate strategies, thereby facilitating responsible investment by the National Pension Service and enhancing long-term firm value.
Ⅰ. 서 론
글로벌 시장환경의 변화와 다양한 이해관계자들의 가치 변화로 인해 지속 가능한 경영을 위한 재무자원의 확보가 그 어느 때 보다 중요해지고 있다. 기업이 재무자원을 조달하는 방식에는 이익잉여금과 같은 자기자본에 의한 조달, 은행 대출, 채권 및 주식 발행, 투자 유치, 정부 보조금 및 지원금 확보 등과 같은 타인자본에 의한 조달 방식이 있는데, 지속 가능한 성장과 발전을 위한 운영자금을 적시에 조달하고 투입하기 위해서는 기관투자자들로부터 우수한 평가를 받고 투자를 유치하는 것이 매우 중요하다.
투자에 따른 위험을 감수할 수 있는 역량을 가진 전문투자자인 기관투자자는 보유하고 있는 대규모 자본을 기업에 투자하여 자금조달을 지원하고 경영에 안정성을 부여하는 역할을 한다. 또한 기관투자자들은 전문적인 투자 분석을 통해 기업의 경영 상황을 평가하고 예측 가능성을 높일 뿐만 아니라, 일반 투자자들에게 직간접적인 영향을 미쳐 신뢰 구축에도 기여하기 때문에 기업가치에 중대한 영향을 미칠 수 있다.
한편 최근 기업 활동이 사회와 환경에 미치는 영향이 강화되면서 이해관계자들과 소통하는 투명하고 윤리적인 경영, 제품과 서비스를 통해 사회적 가치 창출에 기여하는 지속 가능한 경영 전략 수립 및 실행의 중요성이 강조되고 있으며, 재무 관점의 금융 리스크만을 고려하던 전통적인 투자원칙과는 달리 비재무적 요소를 고려하는 사회적 책임투자(Socially Responsible Investment : SRI)가 확산되고 있다(Van Duuren et al., 2016 ; Amel-Zadeh & Serafeim, 2018). 이 같은 측면에서 세계 각국의 기업들은 ESG(Environment⋅Social⋅Governance)를 제도화하고 있고, 투자자들은 경제적 발전과 사회적 발전을 함께 고려하는 책임투자를 위해 ESG를 투자의사 결정의 중요 지표로 활용하고 있다. 즉 기업의 사회적 책임(Corporate Social Responsibility: CSR)이 규범화를 넘어서고, 제도화된 ESG가 기업과 투자자들에게 더 이상 선택이 아닌 필수 요소가 된 것이다.
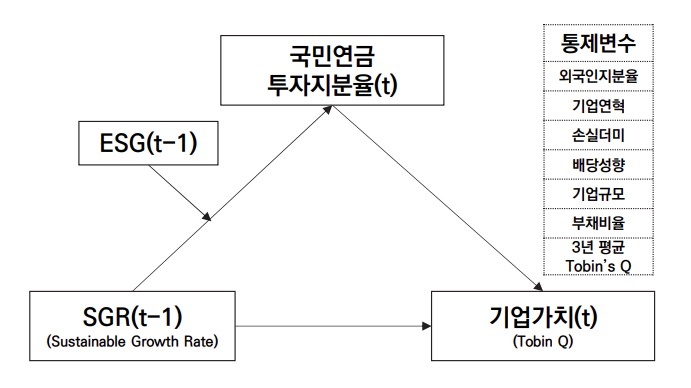
하지만 대다수의 선행 연구들은 전통적인 투자원칙에 기초하여 ROE, ROA, 매출액 성장률과 같은 재무성과와 기관투자자들의 투자의사 결정의 관계 분석에 초점을 맞춰 온 반면(반성식 & 송경모, 2004; Koh, 2007; 김동훈, 2014), 지속가능성과 기업가치의 관계에 대한 연구(Ramadhan, B. et al., 2024)는 아직 제한적인 수준에 머물러 있다. 따라서 기업의 영업활동과 재무활동의 결과로 나타나는 지속 가능한 성장률(Sustainable Growth Rate: SGR)이 기관투자자들의 투자의사 결정에 어떤 영향을 미치는지를 분석하는 것은 지속가능성 확보 차원에서 의미 있는 과제이다. 또한 기업의 비재무성과를 보여주는 ESG가 투자와 경영 의사 결정의 핵심 요소로 자리 잡기 위해서는 재무성과와의 연계를 통한 시너지 효과를 규명할 필요가 있으며, ESG 성과와 재무성과가 함께 기관투자자들의 투자의사 결정과 기업가치에 미치는 영향을 파악하는 것이 중요하다. 따라서 본 연구에서는 한국 자본시장의 대표적인 기관투자자인 국민연금이 투자하고 있는 기업들을 대상으로 지속 가능한 성장률과 ESG의 상호작용 효과가 국민연금의 투자의사 결정에 미친 영향과, 이를 통해 기업가치에 미친 영향을 분석하는데 주된 목적을 두고 있다.
연구 결과는 국민연금이 비재무성과를 실제 투자의사 결정에 통합함으로써 사회적 책임투자를 어느 정도 구현하고 있는지를 실증적으로 보여준다. 아울러 재무성과와 비재무성과를 동시에 고려하는 국민연금의 의사결정 구조가 기업가치에 어떻게 반영되는지를 밝혀냄으로써, 자본시장에서 책임투자 관행이 기업가치 형성 메커니즘과 연결되는 구체적인 경로를 제시한다. 또한 분석 결과는 기업이 가치 제고를 위해 어떤 방식으로 지속 가능한 성장률과 ESG 전략을 결합해 전략을 설계해야 하는지에 대한 인사이트와 ESG 전략 수립의 방향성과 실행 시 중점적으로 강화해야 할 영역에 관한 시사점을 제공한다.
Ⅱ. 이론적 배경
2.1 이론적 근거
본 연구는 기업의 지속 가능한 성장률과 ESG, 그리고 세계 3대 연기금이자 국내 자본시장에서 가장 높은 비중을 차지하는 기관투자자인 국민연금의 투자행태가 기업가치에 미치는 영향을 설명하기 위하여 제도이론(Institutional Theory), 합법성이론(Legitimacy Theory), 신호이론(Signaling Theory)을 핵심적인 이론적 틀로 채택하였다. 이들 이론들은 기업행동이 단순한 경제적 효율성 논리에 의해서만 결정되는 것이 아니라, 제도적 환경, 사회적 기대, 정보 비대칭 구조 속에서 형성된다는 점을 공통적으로 전제한다.
먼저 제도이론은 조직이 제도적 환경으로부터의 규범적, 강제적, 모방적 압력에 반응하는 과정에서 상호 유사한 구조와 관행을 채택하게 되는 동형화를 강조한다(DiMaggio & Powell, 1983). 기업은 생존과 안정성을 확보하기 위해 효율성 못지않게 제도적 합치성과 사회적 정당성을 중시하며, 이에 따라 사회적으로 정당화된 규칙과 관행을 조직 내부에 내면화한다. 최근 ESG가 국제협약과 정책, 책임투자 기조를 통해 제도화되고 있는 상황에서, 기업은 규제기관, 기관투자자, 시민사회 등 다양한 이해관계자로부터의 기대에 부응하기 위해 ESG를 경영 전반에 통합함으로써 제도적 동형화 과정을 경험하게 된다. 이 관점에서 ESG는 단순한 윤리적 선택이 아니라 제도적 환경의 압력에 대한 전략적 대응이며, 기업이 제도적 환경에 부합하고 자본시장에서 제도적 정당성을 확보하기 위해 수용해야 하는 핵심 규범으로 이해될 수 있다.
합법성이론은 조직이 속한 사회체계 내에서 그 활동이 사회적 가치, 규범, 신념과 조화를 이룰 때 비로소 정당성을 인정받을 수 있으며, 그 정당성이 훼손될 경우 조직의 존속 자체가 위협받을 수 있다는 점을 전제한다(Dowling & Pfeffer, 1975). ESG는 환경, 사회, 지배구조 차원에서 기업 활동의 사회적 수용 가능성과 책임성을 평가하는 기준으로 기능하며, 사회적 책임투자의 확산과 함께 기업의 장기 가치 창출 능력을 판단하는 필수 요소로 자리매김하고 있다. 이에 따라 기업이 ESG 성과를 제고하고 이를 정기보고서, 지속가능보고서, 통합보고서 등을 통해 투명하게 공시하는 행위는 이해관계자의 기대와 사회적 규범에 부합함으로써 조직의 합법성을 유지․강화하려는 전략적 대응으로 해석될 수 있다.
신호이론은 정보 비대칭 상황에서 정보우위에 있는 경제주체가 자신의 내재적 특성과 장기적 성과 잠재력을 외부에 전달하기 위해 비용을 수반하는 신호를 선택․발송한다는 점을 강조한다(Spence, 1973). 기업 수준에서 지속 가능한 성장률은 수익성, 성장성, 자본구조, 배당정책을 결합한 종합 재무비율로서, 재무적 건전성과 성장역량에 관한 신뢰 가능한 신호로 기능한다. 동시에 ESG 성과와 그에 대한 공시는 기업의 환경․사회․지배구조 측면에서의 책임성, 위험관리 능력, 장기지향적 경영 의지를 나타내는 비재무적 신호로서, 기관투자자가 투자 대상을 선별하고 포트폴리오를 구성하는 과정에서 중요한 정보 기반을 제공한다. 특히 책임투자원칙과 사회적 책임투자의 확산 이후, 기관투자자는 재무지표와 ESG 정보를 통합적으로 활용하여 기업의 지속가능성과 리스크 프로파일을 평가하고 있기 때문에, SGR과 ESG는 정보 비대칭을 완화하고 기업의 건전성과 장기 지속가능성에 관한 신호를 자본시장에 전달하는 상호 보완적 수단으로 작동할 수 있다.
종합하면, 제도이론은 ESG가 제도적 환경 속에서 기업에게 요구되는 규범적 조건임을, 합법성이론은 ESG 실천과 공시가 조직의 사회적 승인과 장기 생존 가능성의 핵심 전제임을, 신호이론은 지속 가능한 성장률과 ESG가 정보 비대칭 하에서 기업의 지속가능성을 자본시장에 전달하는 신호 장치임을 각각 설명해 준다. 본 연구는 이 세 가지 이론을 통합적 분석 틀로 활용함으로써, 지속 가능한 성장률과 ESG의 상호작용이 국민연금의 책임투자 행태를 매개로 기업가치에 미친 영향에 대한 연구모형을 분석하고자 한다.
2.2 지속 가능한 성장률(Sustainable Growth Rate : SGR)
1987년 UN WCED에서 처음 공식적으로 언급된 지속 가능한 발전에서 시작되어 2015년 지속가능발전목표(SDGs)에 이르기까지 세계적으로 지속가능성의 중요성이 강조되고 있다. 국내에서는 2022년 지속가능발전 기본법이 신설되었는데, 이에 따르면 기업의 입장에서 지속가능성을 달성하기 위해 재무적 관점에서 판단을 내릴 수 있는 가장 적절한 지표는 지속 가능한 성장률이라고 할 수 있다.
기업의 재원조달 능력에 기초하여 최대로 달성 가능한 성장률(Higgins, 1977; Van Horne, 1988)을 나타내는 지속 가능한 성장률은 일정한 부채비율을 유지하면서 재무레버리지를 증가시키지 않고 현실적으로 달성 가능한 성장률(Higgins, 1977; Huang & Zhang, 2015; Arora et al., 2018; Nastiti et al., 2019)로 정의된다. Ross(2017)는 기말자본을 듀퐁항등식(DuPont Identity)1)으로 분해하여 기업의 영업정책과 관련된 수익성은 매출액순이익률, 활동성은 총자산회전율로 표현하고, 재무정책과 관련된 재원조달은 부채비율, 배당정책은 내부유보율을 이용하여 지속 가능한 성장률로 설명하고 있다. 즉 세부 항목으로 볼 때 매출액순이익률, 총자산회전율, 재무정책, 배당정책 4가지 요인으로 관리될 수 있는 지속 가능한 성장률은 다각적인 측정 기준이자 기업성과의 주요 결정 요소(Lockwood & Prombutr, 2010)로 재무적 요소인 자본비율과 운영 요소인 자원의 효율성이 결합되어 전략적 도구의 일환으로 사용될 수 있다.
경영진은 지속 가능한 성장률을 기반으로 투자와 자본구조 결정, 배당정책 등 중장기적 사업계획을 수립하고, 리스크 및 경영성과 평가를 통해 기업의 생애 주기가 어느 단계에 있는지 확인하고 미래지향적으로 기업의 현실적인 목표와 방향성을 수립할 수 있다(Patel et al., 2020). 또한, 지속 가능한 성장률을 초과하여 운영되는 기업은 과도한 재무레버리지로 인해 잠재적인 재정적 어려움이나 파산을 경험(Kumar, 2018)할 수 있기 때문에, 기업의 전략 구축 과정에서 운영 요소와 재무 요소를 하나의 포괄적인 척도로 활용(Amouzesh et al., 2011)하여 기업의 성장 목표와 지속 가능한 성장률의 균형을 맞출 필요성이 있다.
2.3 기관투자자의 사회적 책임투자
기관투자자는 일반투자자의 자금을 대규모로 집합하여 자본시장을 통해 운용하는 투자 주체이다. 한국에서는 금융투자협회의 「증권 인수업무 등에 관한 규정」제2조(용어의 정의) 제8항에 따라 각 목의 어느 하나에 해당하는 자로 정의되는데, 이 같은 기관투자자는 금융투자상품에 관한 전문성을 보유하고, 소유자산 규모 등에 비추어 투자에 따른 위험을 감수할 능력이 있으며, 사회적 자본의 주요 공급자로서 증권시장에 대한 영향력이 크다는 특징을 가진다(Del Guercio et al., 1999; Attig et al., 2012; Striewe et al., 2013).
한편 일반투자자는 기관투자자에 비해 정보 활용 능력이 상대적으로 떨어지고 비합리적 투자행태를 보이는 경향이 있어 투자성과가 열위에 있는 것으로 보고되는 반면(Hvidkjaer, 2008; Barber et al., 2009), 기관투자자는 전문적 지식과 정보를 기반으로 매수․매도 전략을 수립하여 보다 효율적인 자금 배분을 수행함으로써 시장 안정화에 기여할 수 있다. 또한 투자기업에 대한 지속적인 모니터링과 경영진에 대한 견제를 통해 금융시장의 중개자인 동시에 경영자의 의사결정 및 기회주의적 행동을 감시하는 주체로서 기능하여 기업의 지배구조 개선에도 기여한다(Bushee, 1998).
이와 같이 전문성을 갖춘 기관투자자가 주식시장에서 보유 지분을 확대하는 것은 이해관계자 및 일반투자자에게 제공되는 정보의 품질과 모니터링 수준을 제고하여 정보 비대칭과 대리인 문제를 완화하고, 재무적 제약을 감소시키는 데 기여한다(Agca & Mozumdar, 2008). 또한 현금흐름의 유동성과 안정성을 높이고 자본시장의 건전한 발전을 촉진하는 중요한 메커니즘으로 작동한다.
2.4 ESG
2006년 UN이 책임투자원칙을 발표한 이후 국제협약을 기반으로 기후변화 대응과 지속 가능한 개발 목표(Sustainable Development Goals : SDGs)가 국제사회의 주요 의제로 부상하면서 사회적 책임투자의 중요성에 대한 인식이 확산되고 있다. 그리고 이러한 흐름에 맞추어 투자자들 역시 ESG 성과가 우수한 기업에 더 많은 관심을 기울이고 있기 때문에 기업에게 ESG는 단순한 윤리적 선택이 아닌, 장기적 성공과 위험 관리를 위한 필수적인 요소로 인식되고 있다.
기업의 사회적 책임에서 발전된 ESG는 기업이나 기관이 환경, 사회, 지배구조 측면에서 지속 가능한 경영을 추구하며 사회적 책임을 이행하는 것을 평가하는 기준으로서 기업 평가의 핵심 요소로 인식되고 있다. 특히 기후변화, 사회적 불평등, 데이터 보안 등 글로벌 이슈들이 대두됨에 따라 ESG 경영은 기업의 장기적 가치 창출 및 경쟁력 강화에 중요한 역할을 하고 있다.
사회적 환경변화에 대응하고 다양한 이해관계자들의 요구사항에 적극적으로 대응해야 하는 경영 패러다임의 변화의 시작과 함께(이기훈 & 이의영, 2011) ESG 경영은 지속가능경영을 실천하는 핵심전략(반혜정 & 박호진, 2022)이 되었다. 또한, 회사의 경영 ‘품질’을 평가하고 비교하는데 도움이 되기 때문에, ESG 정보를 표준화하려는 노력은 투자자의 의사결정에 중대한 영향(Ailman, C. et al., 2017)으로 작용할 수 있다. 도구적 이해관계자 자본주의 관점의 학자들은 ESG가 기업의 경제적 성과 향상을 위한 수단이 될 수 있음을 주장(유재욱 & 이은화, 2021)하고 있는데, 이는 ESG 전략을 강화하는 것이 공시 체계를 개선하여 제도적 압력에 부응하고, 합법성을 확보하며, 긍정적인 신호를 전달함으로써 자본 시장에서의 경쟁우위를 확보할 수 있는 핵심 요소가 되고 있음을 시사한다.
Ⅲ. 연구가설
3.1 지속 가능한 성장률과 기업가치의 관계
지속 가능한 성장률이 높은 기업은 수익성, 성장성, 자본구조, 배당․재투자 정책의 조합을 통해 과도한 재무레버리지를 피하면서 재무적 건전성과 장기 성장역량을 동시에 확보하고 있는 것으로 평가될 수 있다. 또한 성장의 지속 가능성은 자본구조와 성장전략의 균형이 안정적으로 유지될 때 높아지며, 이는 장기적 성과와 밀접하게 연관된다고 보고되고 있다(Altahtamouni et al., 2022; Eitzen & Sartorius, 2012). 따라서 높은 수준의 지속 가능한 성장률은 단순한 단기 재무성과가 아니라, 기업이 안정적인 현금창출능력과 미래 투자여력을 바탕으로 장기 성장기반을 구축하고 있음을 보여주는 지표로 이해될 수 있을 것이다(Memon et al., 2018; Kijkasiwat et al., 2022).
특히 신호이론 관점에서 보면, 자본시장의 정보 비대칭 하에서 외부 투자자는 경영자의 내부 정보를 직접 관찰할 수 없기 때문에 배당, 자본구조, 투자정책과 같은 재무적 선택을 통해 기업의 질적 특성과 미래 성과를 추론한다(Mougoué & Rao, 2003; Kumar & Park, 2012). 이때 지속 가능한 성장률은 경영효율성, 성장전략의 실행 가능성, 재무적 자기규율을 외부에 드러내는 간접적 신호로 작용할 수 있는데, 안정적으로 높은 SGR을 유지하는 기업은 구조적으로 지속 가능한 수익창출 능력을 보유한 우량기업으로 평가될 가능성이 크다(Guo et al., 2023). 또한 이러한 평가는 자본비용의 하락과 주가 프리미엄 형성으로 이어져 궁극적으로 기업가치 제고로 연결되는 메커니즘을 형성한다.
결과적으로 지속 가능한 성장률은 단순한 재무성과 지표가 아니라, 기업이 위험을 통제하면서도 장기 성장전략을 일관되게 수행하고 있다는 사실을 시장에 전달하는 신호로 이해할 수 있으며, 이러한 신호는 투자자의 기대를 개선하고 장기 자본의 유입과 기업가치 제고로 연결될 가능성이 높다고 판단한다. 이러한 이론적 논의를 바탕으로 본 연구는 다음과 같은 가설을 설정한다.
가설 1 : 지속 가능한 성장률은 기업가치에 정(+)의 영향을 미칠 것이다.
3.2 지속 가능한 성장률과 국민연금 투자지분율의 관계
전통적인 금융투자 방식은 주로 재무제표에 기초한 재무비율 분석을 통해 기업의 수익성, 안정성, 성장성을 평가하고 투자 의사결정을 내려왔다. 그러나 이러한 비율들은 과거 시점의 단편적인 성과를 반영하는 데 그치기 때문에, 기업의 장기적인 성장 가능성과 영속성을 예측하는 데에는 한계가 있다는 지적이 제기된다(Jegers, 2003; Pandit & Tejani, 2011). 이 같은 한계를 보완하는 지표로 제시되는 것이 지속 가능한 성장률이며, 이는 영업활동과 재무활동의 결과를 통합하여 기업의 성장역량과 재무정책을 동시에 반영하는 점에서 기업 영속성에 대한 보다 다각적인 판단을 가능하게 한다(Lockwood & Prombutr, 2010).
일반 투자자와 기관투자자를 불문하고, 투자자는 자산을 보전하면서 수익을 극대화할 수 있는 안정적이고 예측 가능한 투자 대상을 선호한다. 이러한 맥락에서 기업의 경쟁력과 존속 가치를 함께 보여주는 지속 가능한 성장률은 미래 수익 흐름을 가늠할 수 있는 핵심 지표로 기능하며, 장기 관점의 투자 판단에 유용한 정보를 제공한다(Ross et al., 2017; Ramadhan et al., 2024). 특히 타인의 자산을 위탁받아 운용하는 기관투자자는 수탁자 책임에 따라 안정성과 성장성을 동시에 고려해야 하므로, 포트폴리오 구성과 리밸런싱 과정에서 지속 가능한 성장률과 같은 장기 성장역량 지표를 중요한 판단 기준으로 활용할 필요가 있다(Amel-Zadeh & Serafeim, 2018; Lopez‐de‐Silanes et al., 2024).
지속 가능한 성장률이 높은 기업은 장기적 가치 창출에 초점을 두고 위험을 체계적으로 관리하는 한편, 미래 지향적인 투자와 재무정책을 수행하고 있다는 신호를 시장에 제공한다. 이러한 특성은 정보 활용 능력과 전문성을 갖춘 기관투자자에게 우량 투자대상으로 인식될 가능성을 높이며, 결과적으로 해당 기업에 대한 투자지분 확대를 유도하는 요인으로 작용한다(Del Guercio et al., 1999; Attig et al., 2012; Striewe et al., 2013). 따라서 지속 가능한 성장률은 국내 기관투자자 중 최대 규모의 자산을 운용하는 기관투자자인 국민연금의 투자지분율을 높이는 데 긍정적인 영향을 미칠 것이라는 논리적 근거에 기초하여, 다음과 같은 가설을 설정한다.
가설 2 : 지속 가능한 성장률은 국민연금 투자지분율에 정(+)의 영향을 미칠 것이다.
3.3 국민연금 투자지분율과 기업가치의 관계
기관투자자는 전문적인 정보수집․분석 능력을 바탕으로 기업과 이해관계자들 간 정보 비대칭을 완화하고, 시장의 효율성을 제고하는 역할을 수행한다(강상구 외, 2007). 또한 의결권 행사를 통해 경영진을 견제함으로써 경영자와 이해관계자 간 대리인 문제와 대리인 비용을 축소시키고, 지배구조의 투명성과 책임성을 강화한다(Klein & Zur, 2009; Yoo & Chang, 2024). 나아가 대규모 자금을 운용하면서 자산 배분, 리스크 관리, 수익성 분석에 대한 전문성을 바탕으로 장기적 관점에서 투자전략을 수립하고(Ferreira & Matos, 2008; Bena et al., 2017), 이를 통해 주식시장 전반에 직․간접적인 영향을 미친다.
합법성 이론 관점에서 보면, 이러한 기관투자자의 감시․견제 활동은 단순한 수익 극대화 기능을 넘어, 기업이 사회가 요구하는 지배구조의 규범과 기대에 부합하도록 압력을 행사하는 제도적 장치로 작동한다. 기관투자자의 스튜어드십 코드 등 수탁자 책임 원칙에 따라 적극적으로 의결권을 행사하고 경영진과의 대화를 통해 지배구조 개선을 요구하는 과정은, 기업이 사회적으로 용인 가능한 방식으로 운영되도록 유도함으로써 조직의 사회적 합법성을 강화하는 효과를 낳는다. 따라서 기관투자자의 지분 참여와 관여 수준이 높을수록 기업은 투명한 의사결정, 책임 있는 경영, 이해관계자 친화적인 거버넌스를 유지해야 할 유인이 커지며, 이는 결과적으로 시장으로부터의 신뢰와 정당성을 제고하여 기업가치에 긍정적으로 반영될 수 있다.
또한 기관투자자는 일반투자자에 비해 우월한 정보 접근성과 분석 역량을 바탕으로 성장 가능성이 높은 기업을 선별할 수 있는 능력을 갖추고 있다. 기관투자자의 투자가 이뤄질 경우 기업은 장기적 관점에서 보다 효율적인 자금조달과 자본배분이 가능해지며(이항용, 2017), 특히 장기적인 투자기간을 가진 기관투자자는 경영진에 대한 지속적인 모니터링과 견제를 통해 지배구조를 안정적으로 개선하는 역할을 수행한다(Attig et al., 2012). 이러한 장기적 관여는 기업이 사회적 기대에 부합하는 방향으로 전략과 의사결정을 조정하도록 유도함으로써, 합법성이론이 강조하는 ‘사회적 승인’과 ‘정당성’의 확보 과정에 핵심적인 기여를 할 수 있다.
따라서 국내 자본시장을 대표하는 기관투자자인 국민연금의 지분율이 높을수록 정보비대칭 완화, 모니터링, 의결권 행사와 같은 기업의 관리․감독 기능이 강화되고, 이는 대리인 비용 감소와 함께 기업의 사회적 합법성 및 시장 신뢰를 제고시켜 기업가치에 긍정적인 영향을 미칠 것이라는 논리적 근거가 마련된다. 이러한 논의를 바탕으로 다음과 같은 가설을 설정한다.
가설 3 : 국민연금 투자지분율은 기업가치에 정(+)의 영향을 미칠 것이다.
3.4 국민연금 투자지분율의 매개효과
소유와 경영이 분리된 기업에서 경영자는 기업의 현황을 파악하고 목표를 달성하기 위한 다양한 의사 결정을 내려야 한다. 반면 소유주인 투자자들은 기업의 성장 가능성을 예측하고 이자, 배당금 등 더 큰 미래 수익을 위해 위험과 수익의 관계를 고려한 투자를 진행한다. 이를 위해서 기업은 투명한 재무정보를 공개할 의무가 있으며, 투자자는 획득한 정보를 바탕으로 기업을 평가하고, 투자에 대한 의사 결정을 내리게 된다.
투자의 기본 목적은 최소한의 비용으로 최대의 수익을 실현하는 것이며, 이는 일반투자자와 전문투자자 모두에게 공통적으로 적용되는 원칙이다. 하지만 전문투자자인 기관투자자의 경우 동시에 스튜어드십코드에 기초한 주주행동주의와 감시역할을 수행해야 하는 사회적 책임투자에 의무가 있으며, 이는 이해관계자들의 투자의사 결정에 직간접적으로 영향을 미치는 요인이 된다(염지현, 2023). 또한 일반투자자와 달리 기관투자자는 기업에 대한 정보의 수집, 분석, 감시 능력이 뛰어나고, 막대한 자본력을 바탕으로 주식을 장기간 보유하기 때문에 기관투자자의 투자는 기업은 효율적인 자금조달과 활용을 가능하게 해준다(이항용, 2017).
따라서 영업활동과 재무활동으로 인해 결과되는 지속가능성을 나타내는 지속 가능한 성장률은 기업의 재원조달 능력에 기초한 최대 달성 가능한 성장률에 대한 정보를 제공하여 국민연금의 투자를 유도하고, 증가된 지분율은 기관투자자들의 주주행동주의와 자본시장의 수요자와 공급자를 중개하는 역할을 강화(이보미 외, 2022)하여 기업가치에 중대한 영향을 미칠 수 있다는 추론에 기초하여 다음과 같은 가설을 수립하였다.
가설 4 : 국민연금 투자지분율은 지속 가능한 성장률과 기업가치의 정(+)의 관계를 매개할 것이다.
3.5 ESG의 조절된 매개효과
기업의 장기적 가치와 지속가능성이 중시되면서 ESG는 개별 기업의 자발적 선택을 넘어, 규제․정책․시장 규범 차원에서 제도적으로 요구되는 기준이 되고 있다(Busch et al., 2022; Rahman et al., 2023). 각국 정부와 국제기구는 책임투자원칙과 공시 의무, 기후 관련 재무정보 공시 등 다양한 제도를 통해 ESG에 대한 고려를 공식화하고 있으며, 자본시장에서도 연기금과 주요 기관투자자를 중심으로 ESG 통합을 투자정책의 핵심 원칙으로 수용하는 움직임이 확산되고 있다. 이는 ESG가 단순한 윤리적 선택이 아니라, 기업과 투자자가 준수해야 할 강제적 기대의 형태로 제도화되고 있음을 시사하며, 기업이 자본시장에서 정당성을 확보하기 위해 반드시 고려해야 하는 핵심 기준으로 기능할 수 있음을 시사한다.
그럼에도 불구하고 전통적인 투자 관행을 고려하면, 기관투자자의 투자의사 결정과 기업가치 형성에서 재무성과가 ESG 기반 비재무성과보다 여전히 우위의 영향력을 행사할 가능성이 크며, ESG가 실질적인 투자 기준으로 기능하기 위해서는 재무성과와의 결합이 중요하다는 점이 지적되어 왔다(장윤제, 2021). 영업 및 재무활동의 결과로 산출되는 지속 가능한 성장률과 ESG 성과의 결합은 이러한 측면에서 의미 있는 단서를 제공한다. 지속 가능한 성장률이 높은 기업 가운데 ESG 수준까지 높은 기업은 경영 투명성, 이해관계자 관리, 책임 있는 지배구조 등에서 제도적․규범적 기대를 동시에 충족하는 주체로서, 기관투자자에게 재무적 건전성과 사회적 합법성을 함께 갖춘 장기 투자대상으로 인식될 가능성이 크다(Alsayegh et al., 2020).
이러한 관점에서 ESG는 지속 가능한 성장률과 국민연금 지분율을 연결하는 매개경로의 강도를 조절하는 요인으로 이해될 수 있다. 동일한 수준의 지속 가능한 성장률을 보유하더라도 ESG 수준이 높은 기업은 책임투자와 스튜어드십 원칙을 중시하는 기관투자자로부터 더 큰 지분 참여와 관여를 유인할 수 있으며, 그 결과 지속 가능한 성장률이 국민연금 지분율을 통해 기업가치로 전이되는 간접효과의 크기 역시 ESG 수준에 따라 달라지는 조절된 매개구조가 형성될 것으로 예상된다. 이와 같은 논리에 기반하여 다음과 같은 가설을 제시한다.
가설 5 : 지속 가능한 성장률과 기업가치의 관계에서 국민연금 투자지분율의 매개효과는 ESG 등급이 높은 기업에서 더 강하게 나타날 것이다.
Ⅳ. 연구방법
4.1 자료수집
연구 기간은 ESG 성과를 중요시하는 국민연금의 투자전략 변화가 강화되는 중요한 계기가 되었던「국민연금 책임투자 활성화 방안」발표 직후인 2019년부터 2022년까지로 설정하였다. 기관투자자의 거래 비중이 Tobin’s Q로 측정된 기업가치에 긍정적인 영향을 미칠 수 있고(이형철, 2016), 주식매매가 시장 유동성을 견인할 수 있으며(이영주 & 변상혁, 2020; Kaniel & Liu, 2006), 당해년도 및 직전년도 기관투자자 지분율은 기업가치에 긍정적인 영향을 미친다는 선행연구들의 주장(김동순, 엄성빈, 2023)에 따라 매개변수 및 종속변수는 동일 기간의 시차를 적용하였다. 반면, 지속가능한 성장률은 기말 재무제표를 바탕으로 산출되고 있으며, 한국에서 ESG 등급은 매년 11월에 확정된 등급이 공개되고 있어, 실제적인 투자는 확정된 값을 바탕으로 진행될 것이므로 1년간의 시차를 두어 독립변수와 조절변수는 2019년부터 2021년까지로 설정하였다.
실증분석을 위해 포함된 각 변수들을 측정하기 위한 정보는 다음과 같은 이차자료를 통해 획득하였다. 먼저 매개변수인 국민연금 투자지분율에 대한 정보는 국민연금기금운용본부 홈페이지에서 획득하였고, 조절변수인 ESG 등급에 대한 정보는 한국ESG기준원의 발표자료에서 획득하였다. 다음으로 독립변수, 종속변수, 통제변수들을 측정하기 위한 정보는 한국 기업의 증권사 리포트, IR자료 및 DART 공시 등 재무정보를 다루고 있는 VALUE Search에서 획득한 기말 재무상태표 및 손익계산서에서 획득하였다.
표본은 한국신용평가정보(주)의 VALUE Search에서 재무정보를 확인할 수 있는 기업들 중에서 2019년부터 2021년까지의 기간 동안 한국ESG기준원에서 ESG 평가 등급을 지속적으로 발표한 기업이면서, 2020년부터 2022년까지 국민연금이 지속적으로 투자했던 기업들로 선정하였다. 그리고 이중 자본잠식이 발생한 기업, 12월 결산 기업, 금융업종 기업들을 제외하고 최종적으로 선정된 388개 기업의 3년 동안의 1,164개의 관측치를 수집하여 분석하였다.
4.2 변수 측정
4.2.1 독립변수
독립변수인 지속 가능한 성장률의 측정을 위해서는 일반적으로 Higgins(1977)의 방식과 Ross(2017)의 측정 방법이 가장 많이 사용되고 있다. 본 연구는 최근의 선행 연구들에서 가장 많이 사용된 Ross(2017)의 산출방식에 따라 재무상태표(Balance sheet : B/S)상 회계연도 기말 자료를 활용하여 [자기자본이익률(ROE) × 재투자율(Retention ratio)] ÷ [1 - (자기자본이익률(ROE) × 재투자율(Retention ratio)]로 산출하였다.
여기서 재투자율은 당기순이익에서 배당금을 차감한 금액을 당기순이익으로 나누어 산출할 수 있는데, 기초자본과 기말자본의 활용에 있어 현실에서는 회계와 관련된 복잡성으로 인해 차이가 있을 수 있으나 당기순이익에서 배당금을 차감한 것은 이익잉여금의 증분과 동일하기 때문에(Ross, 2017), 본 연구에서 사용되는 지속 가능한 성장률은 Ross(2017)의 방식에 따라 다음과 같은 산식에 의해 산출되었다.
4.2.2 매개변수
기관투자자 투자지분율의 측정을 위해서 국민연금의 투자지분율을 활용하였다. 이는 주식시장에서 영향력을 파악하려면 모든 기관투자자의 움직임과 투자 방향성을 파악하는 것이 바람직하나, 단일 투자 주체로 편중이 심화되어 있는 국내 시장 특성을 고려할 때 투자 현황과 영향력을 파악하기 위해서는 대표적인 기관투자자인 국민연금의 움직임과 투자 방향성을 분석하는 것이 필수적이라고 판단했기 때문이다(권재열 외, 2022). 국민연금은 국내 최대 공적연기금으로서 상당한 영향력을 행사하고 있으며,「자본시장과 금융투자업에 관한 법률 제9조」에 따른 전문투자자이자「증권 인수업무 등에 관한 규정 제2조」에 따른 기관투자자로 대표성을 지니고 있다.
국민연금은 2022년 말 기준 125.4조원의 규모를 국내주식에 투자하고 있으며, 기관투자자 주식매수대금(493.4조원) 중 가장 높은 구성비를 차지하고 있는 연기금(226.7조원)의 46%에 해당하는 대표성을 지닌 공적 연기금 중 하나라고 할 수 있다. 또한 최근 10년간 투자 포트폴리오의 변화를 살펴보면 채권투자의 구성비는 낮아지고 있는 반면, 주식투자의 구성비는 높아지고 있는 추세이고(채권 : 60.4% → 42.3% vs 주식 : 30.1% → 41.1%), 2027년 55%내외로 주식투자를 확대할 계획에 있어 국민연금의 중요성은 어느 때 보다도 강조되고 있다.
국민연금의 투자지분율은 국민연금기금운용지침 제25조(정보공개 및 대외협력)2)에 의거하여 직전년도 말 기준(t) 자산군별 세부내역을 해당년도(t+1) 3분기에 공시하고 있어 발표 이후 시점인 2020년 기말부터 2022년 기말시점까지의 각 년도 투자지분율을 매개변수로 설정하였다,
4.2.3 종속변수
종속변수인 기업가치는 가치 평가, 경제 성장 연구, 금융 시장 분석 등 다양한 분야에서 활용되어 온 Tobin's Q로 측정하였다. Tobin's Q는 미국의 경제학자 제임스 토빈(Tobin, 1969)에 의해 개발된 지표로, 기업의 시장가치와 해당 기업의 대체 비용 사이의 비율로 측정된다. 여기서 기업 자산의 시장가치는 발행 주식과 부채로 측정되는 반면, 자산의 대체 비용은 장부가치를 사용하여 측정된다. Tobin's Q는 시장이 회사의 미래와 성과를 평가하기 때문에 값이 1 이상이면 회사의 시장가치가 장부가치를 초과한다는 것을 나타내는 반면, Tobin's Q가 1 미만이면 시장이 평가하는 기업의 가치는 평가절하 되었다고 할 수 있다.
4.2.4 조절변수
조절변수인 ESG 등급은 한국ESG기준원이 제공하는 등급 데이터를 활용하여 측정하였다. 한국ESG기준원은 매년 900여 개 이상의 상장회사를 대상으로 ESG 성과를 평가하는 공신력 있는 평가 기관으로, 기업의 ESG 수준을 평가한 후 S, A+, A, B+, B, C, D의 7개 등급으로 구분하여 발표하고 있다. 본 연구에서는 선행연구(최정혁, 2021)에서와 동일한 방식으로 이 등급들을 수치화하기 위해 S 등급에는 7점, A+ 등급에는 6점, A 등급에는 5점, B+ 등급에는 4점, B 등급에는 3점, C 등급에는 2점, D 등급에는 1점을 부여하여 분석에 사용하였다.
4.2.5 통제변수
선행연구에 따르면 외국인 투자 지분율이 높아질수록 회계정보가 투명하게 제고되어 정보 비대칭이 완화(구정호, 2011)될 수 있으며, 기업연혁이 오래될수록 외부 환경 변화에 대한 유연성이 감소될 수 있다는 주장(양동훈 & 최준혁, 2022)에 따라 외국인 투자지분율과 기업연혁의 영향을 실증분석에서 통제하였다. 또한 당기순손실을 보인 기업은 ESG 경영을 위한 투자에 더 소극적일 수 있기 때문에(배창현 & 손성규, 2018) 더미변수(당기순이익이면 1, 당기순손실이면 0)로 측정한 당기순이익 변수의 효과를 통제했으며, 기업의 배당성향은 기관투자자 지분율 및 기업가치에 영향을 미칠 수 있는 요인으로 제시되고 있으므로(백상미 & 최정미 2021) 그 효과를 반영하였다. 아울러 기업규모는 기업이 보유한 자원과 시장지배력, 경영안정성을 반영하여 기업가치와 투자자의 의사결정에 영향을 미칠 수 있으며, 부채비율은 기업의 재무건전성과 재무위험을 나타내는 지표로서 자본구조에 따른 기업가치의 차이를 설명할 수 있기 때문에 통제변수에 포함(곽진경, 2026)하였다. 마지막으로 기업가치가 높은 기업에 많은 투자가 이뤄질 수 있는 종속변수와의 역인과관계를 고려(이민호 외, 2024)하여 직전년도 3년 평균 Tobin's Q의 효과를 통제하였다.
4.3 연구방법
연구모형과 가설들에 대한 실증분석을 위해서는 반복적으로 관측된 동일한 개체의 완전균형 패널데이터를 구축하여 패널회귀분석을 실시하였다. 패널분석은 동적인 관계를 살펴보는 분석 기법으로 횡단면적 분석의 정적 관계를 추정하는 분석방법의 한계점을 극복하고 이질성과 변동성을 반영하는데 도움이 된다(민지홍 외, 2023).
패널회귀모형은 $u_i$를 추정해야 할 모수(Parameter)로 간주하는 고정효과 모형과 확률 변수로 간주하는 확률효과 모형으로 구분된다. 모형 적합성은 하우스만 검정을 통해 확인이 가능한데, 구체적으로 $cov(x, u_i) = 0$이면 고정효과 추정량과 확률효과 추정량이 모두 일치추정량으로 유사한 결과를 도출하게 되며, $cov(x, u_i) \neq 0$일 경우 확률효과는 일치추정량이 아니라는 의미로 고정효과 모형으로 추정해야 한다. 전체 표본에서 무작위로 추출할 경우 확률효과로 추정하게 되지만, 본 연구에서는 조절변수인 ESG 등급과 매개변수인 국민연금 투자지분율이 수집 가능한 기업을 표본으로 선정했기 때문에 $u_i$를 고정효과로 추정하였다. 다음으로 F 검정을 통해 개체특성을 나타내는 $u_i = 0$인 귀무가설이 채택되면 개체의 특성을 고려하지 않는 합동 OLS로 추정하고, 기각하게 되면($u_i \neq 0$) 고정효과 모형으로 추정하게 된다. 따라서 <Table 2>의 결과를 살펴보면, 하우스만 검정에서 귀무가설인 $cov(x, u_i) = 0$이 기각되었고($\chi^{2}$ = 458.78, p<0.001), F 검정에서도 기각되어($F =$ 7.17, p<0.001) 고정효과 패널회귀모형으로 분석을 실시하였다.
<Table 2> 하우스만 검정 및 F검정 결과
| 구분 | $H_0$(귀무가설) | 검정통계량 |
|---|---|---|
| Hausman Test | $cov(x, u_i) = 0$ | $\chi^2 = 458.78$*** |
| F검정 | $u_i = 0$ | $F = 7.17$*** |
*p<0.05, **p<0.01, ***p<0.001
매개효과 분석을 위해서는 Baron & Kenny(1986)의 위계적 회귀분석을 통한 매개효과 검정을 실시했고, 강건성 확보를 위해서는 추가적으로 Sobel test(Sobel, 1982)를 실시하였다. 또한 조절된 매개효과의 모형을 분석하기 위해 다음과 같은 모형의 방정식을 설정하고, 단순기울기 검정 및 조건부 간접효과(Preacher et al, 2007)에 대한 분석을 진행하였다.
방정식에 따라 $Y_{it}$(Tobin’s Q), $C_{it}$(통제변수 1,2...), $X_{it}$(지속 가능한 성장률), $M_{it}$(국민연금 투자지분율), $W_{it}$(ESG), $u_i$: i번째 기업의 특성, $\epsilon_{it}$: i번째 기업의 t시점 오차항을 대입하여 계산하였다. $\gamma_{2}$는 단순한 직접효과를 나타내며 $M_{it}$를 경유하는 조건부 간접효과는 $\gamma_{3}(\beta_{2} + \beta_{4} W_{it})$로 나타낼 수 있다.
모든 회귀모형은 패널 고정효과 회귀모형(Fixed-effects Panel regression)을 이용하여 추정했으며, 기업고정효과(Firm Fixed Effects)를 포함하여 기업별 시간불변 특성을 통제하고 연도고정효과(Year Fixed Effects)를 함께 포함하여 연도별 거시경제 환경 및 공통 충격을 통제하였다. 한편 산업고정효과(Industry Fixed Effects)는 기업별 시간불변 특성에 해당하여 기업고정효과에 의해 흡수되므로 별도로 포함하지 않았다.
Ⅴ. 분석결과
<Table 3>는 분석에 포함된 주요 변수들의 기술통계량이고, <Table 4>는 변수들 간의 피어슨(Pearson) 상관관계 분석 결과이다. 분산팽창지수(VIF) 값이 모두 기준치인 10 미만으로 나타나, 다중공선성으로 인한 추정치 왜곡이나 결과 해석상의 오류 가능성은 매우 낮은 것으로 판단하였다.
<Table 3> 기술통계량
| 구분 | Mean | Std. Dev. | Min | Max | VIF |
|---|---|---|---|---|---|
| TQ | 1.3059 | 1.0930 | 0.3039 | 12.8285 | - |
| SGR | -1.0151 | 0.2094 | -2.9072 | 4.9917 | 1.01 |
| NPS | 0.0202 | 0.0303 | 0.0000 | 0.1364 | 1.31 |
| ESG | 3.0593 | 1.0552 | 1.0000 | 6.0000 | 1.70 |
| FOR | 9.8803 | 12.8491 | 0.0000 | 72.5400 | 1.30 |
| TEN | 41.1443 | 19.6872 | 4.0000 | 99.0000 | 1.06 |
| DD | 0.7741 | 0.4184 | 0.0000 | 1.0000 | 1.15 |
| DP | 26.5344 | 51.1681 | 0.0000 | 701.0000 | 1.10 |
| SIZE | 27.2052 | 1.3039 | 24.1272 | 32.1506 | 2.21 |
| LEV | 91.5230 | 191.5336 | 0.1000 | 4908.2500 | 1.06 |
| TQ3A | 1.3372 | 1.0969 | 0.3614 | 11.5254 | 1.12 |
<Table 4> 피어슨 상관관계
| 구분 | TQ | SGR | NPS | ESG | FOR | TEN | DD | DP | SIZE | LEV | TQ3A |
|---|---|---|---|---|---|---|---|---|---|---|---|
| TQ | 1 | ||||||||||
| SGR | 0.0294 | 1 | |||||||||
| NPS | 0.2137*** | -0.0165 | 1 | ||||||||
| ESG | -0.0379 | -0.0108 | 0.2532*** | 1 | |||||||
| FOR | 0.1866*** | -0.0048 | 0.2851*** | 0.2326*** | 1 | ||||||
| TEN | -0.1402*** | -0.0327 | -0.0877** | -0.0827** | -0.0791** | 1 | |||||
| DD | -0.0548* | -0.0523* | 0.1087*** | 0.0654* | 0.1584*** | 0.0248 | 1 | ||||
| DP | -0.0535* | -0.0247 | 0.0638* | 0.1015*** | 0.0483* | 0.0018 | 0.2803*** | 1 | |||
| SIZE | -0.0846** | -0.0402 | 0.4400*** | 0.6289*** | 0.3816*** | 0.0320 | 0.1188*** | 0.0879** | 1 | ||
| LEV | -0.0124 | 0.0302 | -0.0383 | 0.0261 | -0.1039*** | -0.0361 | -0.1852*** | -0.0802** | 0.0418 | 1 | |
| TQ3A | 0.8257*** | -0.004 | 0.1059*** | -0.0154 | 0.1865*** | -0.1555*** | -0.0255 | -0.0316 | -0.0967*** | -0.0397 | 1 |
N=1,164(n=388) * p<0.05, **p<0.01, ***p<0.001
먼저 연구모형에 대한 Baron & Kenny(1986)의 위계적 회귀분석 결과를 보여주는 <Table 5>에서 독립변수가 종속변수에 미치는 총 효과를 분석한 Model 1의 분석 결과는 유의한 정(+)의 효과($\beta$=.4644, p<.001)가 있는 것으로 나타나 가설 1은 채택되었다. 다음으로 독립변수가 매개변수에 미치는 영향을 분석한 Model 2의 결과에 따르면 지속 가능한 성장률이 국민연금 투자지분율에 유의한 정(+)의 영향($\beta$=.0068, p<.05)을 미치는 것으로 나타나 가설2도 채택되었다. 또한 매개변수가 종속변수에 미치는 간접효과와 독립변수가 종속변수에 미치는 직접효과를 함께 분석한 Model 3의 분석 결과에 따르면 국민연금 투자지분율이 종속변수인 기업가치에 유의한 정(+)의 영향($\beta$=8.1506, p<.001)을 미치는 것으로 나타났고(가설3 채택), 국민연금 투자지분율의 효과가 통제된 상태에서 지속 가능한 성장률은 기업가치에 유의한 정(+)의 영향($\beta$=.4088, p<.001)을 미치는 것으로 나타났다.
<Table 5> 분석결과
| 종속변수 | TQ | NPS | TQ | NPS | |||||
|---|---|---|---|---|---|---|---|---|---|
| N=1,164 | Model 1 | Model 2 | Model 3 | Model 4 | |||||
| n=388 | $\beta$ | S.E. | $\beta$ | S.E. | $\beta$ | S.E. | $\beta$ | S.E. | |
| 독립 | SGR | 0.4644*** | 0.1356 | 0.0068* | 0.0034 | 0.4088*** | 0.1333 | -0.0302** | 0.0118 |
| 매개 | NPS | 8.1506*** | 1.4309 | ||||||
| 조절 | ESG | 0.0147** | 0.0051 | ||||||
| MODESG | 0.0160*** | 0.0049 | |||||||
| 통제 | FOR | 0.0291*** | 0.0066 | 0.0004** | 0.0002 | 0.0258*** | 0.0065 | 0.0004* | 0.0002 |
| TEN | -0.0726** | 0.0247 | -0.0032*** | 0.0006 | -0.0468* | 0.0246 | -0.0030*** | 0.0006 | |
| DD | 0.0566 | 0.0455 | 0.0008 | 0.0011 | 0.0503 | 0.0446 | 0.0015 | 0.0011 | |
| DP | -0.0005 | 0.0004 | 0.0000*** | 0.0000 | -0.0002 | 0.0004 | -0.0001*** | 0.0000 | |
| SIZE | 0.1163 | 0.1241 | 0.0006 | 0.0031 | 0.1114 | 0.1216 | 0.0003 | 0.0031 | |
| LEV | 0.0000* | 0.0001 | 0.0000 | 0.0000 | 0.0000 | 0.0001 | 0.0000 | 0.0000 | |
| TQ3A | -0.4824*** | 0.0701 | -0.0034* | 0.0017 | -0.4547*** | 0.0688 | -0.0046** | 0.0018 | |
| 상수항 | 1.9949 | 2.9897 | 0.1505*** | 0.0740 | 0.7681 | 2.9380 | 0.1232* | 0.0739 | |
| F-Statistics | 7.07*** | 10.49*** | 13.31*** | 7.17*** | |||||
| R-sq | 0.0688 | 0.0989 | 0.1356 | 0.0859 | |||||
| 기업 Fixed Effect | YES | YES | YES | YES | |||||
| 연도 Fixed Effect | YES | YES | YES | YES | |||||
| 산업 Fixed Effect | NO | NO | NO | NO | |||||
Sobel Test : z=1.92, p<0.05
N(관측)=1,164, n(기업)=388
* p<0.05, **p<0.01, ***p<0.001
또한 Model 1에서 분석한 독립변수가 종속변수에 미치는 총 효과(Model 1)가 직접효과(Model 3)보다 큰 것으로 나타나 국민연금의 투자지분율이 지속 가능한 성장률과 기업가치의 관계를 부분매개 하는 것으로 나타났다. 더불어 매개효과에 대한 강건성 확보를 위해 실시한 Sobel test의 결과에서 검정통계량 Z값은 1.92로 통계적으로 유의($\beta$=.0556, p<.05)한 것으로 나타나 국민연금 투자지분율이 지속 가능한 성장률과 기업가치의 관계를 매개하는 관계를 제시한 가설 4는 채택되었다.
재무성과인 지속 가능한 성장률과 비재무성과인 ESG 통합등급의 상호작용효과를 보여주는 Model 4는 유의한 정(+)의 영향($\beta$=.0160, p<.001)을 미치는 것으로 나타났다. 한편 ESG 통합등급이 단독으로 종속변수인 Tobin’s에 미치는 직접효과는 유의하지 않은 것($\beta$=.0039)으로 나타났는데, 이는 ESG 수준이 높다고 해서 모든 기업의 가치가 증가하는 것은 아니지만 동일한 수준의 재무성과를 가진 기업이라 하더라도 ESG 수준이 높은 기업은 국민연금으로부터 더 긍정적인 투자 평가를 받을 가능성이 높으며, 이러한 국민연금의 투자 확대가 결국 기업가치 상승으로 이어지는 것으로 해석할 수 있다. 즉 ESG는 기업가치에 직접 영향을 미치는 독립적인 가치창출 요인이 아닌 재무성과가 기업가치에 미치는 영향을 강화하는 역할을 수행한다고 할 수 있다.
<Table 6>과 <Table 7>은 조절된 매개효과 검증을 위해 실시한 단순기울기 검정 및 조건부 간접효과(Preacher & Hayes, 2007)의 분석결과로 ESG 등급에 따라 평균의 표준오차 범위에서 95% 신뢰구간 수준인 상한 값(ULCI)과 하한 값(LLCI)을 보여준다. 분석결과는 구간에 따른 상승 효과가 발생하여 재무성과와 비재무성과의 상호작용이 기관투자자 투자지분율의 매개효과를 더욱 강화시켜 주는 것으로 나타나 가설 5는 채택되었다.
<Table 6> ESG의 조절효과 검정
| 구분 | effect | S.E. | t | p > t | LL 95% CI | UL 95% CI |
|---|---|---|---|---|---|---|
| ESG | 0.0160 | 0.0049 | 3.28 | 0.001 | 0.0064 | 0.0255 |
| -1 SD | 0.0114 | 0.0036 | 3.13 | 0.002 | 0.0043 | 0.0186 |
| Mean | 0.0167 | 0.0046 | 3.66 | 0.000 | 0.0078 | 0.0256 |
| +1 SD | 0.0219 | 0.0058 | 3.80 | 0.000 | 0.0106 | 0.0332 |
<Table 7> ESG의 조절된 매개효과 검정
| 구분 | effect | S.E. | t | p > t | LL 95% CI | UL 95% CI |
|---|---|---|---|---|---|---|
| ESG | 0.1302 | 0.0458 | 2.85 | 0.004 | 0.0405 | 0.2199 |
| -1 SD | 0.0931 | 0.0339 | 2.75 | 0.006 | 0.0268 | 0.1595 |
| Mean | 0.1359 | 0.0440 | 3.09 | 0.002 | 0.0496 | 0.2222 |
| +1 SD | 0.1787 | 0.0564 | 3.17 | 0.002 | 0.0681 | 0.2893 |
Ⅵ. 결 론
6.1 연구 결과
본 연구의 주요 실증 결과는 다음과 같다. 우선, 지속가능 성장률은 기업가치에 직접적인 긍정적 영향을 미치는 것으로 나타났으며, 이는 기업의 내재적 성장역량과 재무적 자율성이 높을수록 자본시장에서 더 높은 가치평가를 받는다는 점을 시사한다. 이러한 결과는 지속가능 성장률이 단순한 성장지표를 넘어 미래 현금흐름의 안정성과 성장 가능성에 대한 신뢰 있는 신호로 기능함을 의미하며, 이를 통해 가설 1을 지지한다는 근거가 마련된다.
또한 지속가능 성장률은 국민연금 투자지분율을 유의하게 확대시키는 요인으로 작용하는 것으로 확인되었다. 이는 국민연금이 장기적인 성장성과 재무 건전성을 중시하는 특성을 반영하는 것으로, 지속가능 성장률이 높은 기업일수록 기관투자자의 선별․집중투자의 대상이 될 가능성이 크다는 점을 보여준다. 다시 말해, 지속가능 성장률이 국민연금에게 정보 비대칭을 완화하는 신호로 작동하여 투자 의사결정을 촉진하는 것으로 해석할 수 있으며, 이러한 결과는 가설 2를 지지한다.
이와 더불어, 이렇게 증가한 국민연금 투자지분율은 기업가치 제고에 유의미하게 기여하는 것으로 나타났다. 기관투자자는 상대적으로 큰 지분과 분석역량을 기반으로 기업의 의사결정 과정에 감시와 견제 기능을 수행하며, 필요할 경우 지배구조 개선이나 전략 방향성에 영향을 미칠 수 있다. 실증 결과에서도 이러한 역할이 기업가치의 상승으로 연결되는 정(+)의 효과로 확인되었고, 이는 국민연금 투자지분율이 기업의 가치창출 과정에서 중요한 지배구조적 장치로 작동함을 시사하며, 가설 3을 지지한다.
나아가 국민연금 투자지분율은 지속가능 성장률과 기업가치 간 관계를 부분적으로 매개하는 핵심 경로로 작동하는 것으로 분석되었다. 즉, 지속가능 성장률이 높을수록 국민연금의 투자 참여가 확대되고, 이러한 참여와 감시활동을 통해 기업의 전략과 의사결정이 보다 효율적으로 이루어지면서 궁극적으로 기업가치가 제고되는 구조가 관찰되었다. 이때 지속가능 성장률은 기업가치에 직접적인 영향을 미치면서, 다른 한편으로는 국민연금 투자지분율을 매개로 간접적인 효과를 추가적으로 발생시키는 부분매개 형태를 보인다. 이러한 결과는 국민연금이 재무적 성장역량을 평가․해석하여 시장 가치로 연결시키는 매개자 역할을 수행한다는 점을 뒷받침하며, 가설 4를 지지한다.
마지막으로 ESG 등급은 이러한 메커니즘 위에서 중요한 조건부 역할을 수행하는 것으로 나타났다. 분석 결과, ESG 수준이 높은 기업일수록 지속가능 성장률이 국민연금 투자지분율을 거쳐 기업가치로 전이되는 간접효과가 더 크게 관찰되었다. 이는 동일한 수준의 재무적 성장역량을 보유하더라도, ESG 성과가 우수한 기업은 기관투자자에게 경영 투명성, 이해관계자 관리, 장기지속 가능성 측면에서 더 신뢰도 높은 대상으로 인식된다는 것을 의미한다. 그 결과 국민연금은 이러한 기업에 대해 지분을 보다 적극적으로 확대하고, 모니터링과 관여의 강도를 높이게 되며, 이러한 책임투자가 다시 기업가치에 보다 크게 반영되는 조건부 메커니즘이 작동한다. 이러한 실증 결과는 ESG 등급이 지속가능 성장률→국민연금 투자지분율→기업가치로 이어지는 매개경로를 강화하는 조절된 매개요인으로 기능한다는 점을 보여주며, 가설 5를 지지한다.
6.2 시사점
6.2.1 이론적 시사점
1987년 UN WCED에서 공식적으로 제시된 지속가능발전 개념에 따르면, 현재 세대는 미래 세대의 필요를 훼손하지 않는 범위에서 자신의 필요를 충족시켜야 한다는 가치가 강조된다. 이러한 국제적 논의는 지속가능성이 단순한 환경 담론을 넘어, 세대 간 형평성과 장기적 생존 전략의 핵심 원리임을 보여준다. 국내에서도 2022년「지속가능발전 기본법」이 제정․시행되면서 정부 차원의 정책 방향과 책무가 명확해졌고, 2030년까지 달성해야 할 지속가능발전목표(SDGs)를 이행하는 과정에서 국가․기업․지역사회가 모두 지속가능성(Sustainability)을 중심 가치로 삼아야 함이 제도적으로 요구되고 있다. 이러한 제도적․규범적 흐름 속에서, 기업의 지속 가능한 성장과 투자자의 책임 있는 투자는 더 이상 선택적 행위가 아니라, 제도적 환경에 부응하고 합법성을 확보하기 위한 필수 전략으로 자리매김하고 있음을 이론적으로 시사한다.
또한 재무성과로서의 지속 가능한 성장률과 비재무성과인 ESG를 동시에 고려하여 두 요소의 상호작용이 국민연금을 매개로 기업가치에 미치는 과정을 규명함으로써, 전통적인 재무지표 중심 연구와 최근의 ESG 중심 연구를 연결하는 통합적 이론 틀을 제시한다. 이는 John Elkington(1994)가 주장한 Triple Bottom Line 관점에서 재무․비재무 성과를 분리하지 않고 하나의 지속가능성 메커니즘으로 파악할 필요가 있음을 뒷받침하며, 책임투자와 지속가능경영 연구에서 재무–비재무 연계에 대한 이론적 공백을 보완한다.
6.2.2 실무적 시사점
본 연구의 실무적 시사점은 다음과 같다. 첫째, 지속 가능한 성장률은 경영자가 선택한 의사결정 조합의 결과가 응축된 종합 재무비율로서, 기업의 목표 설정과 전략 수립, 재무 계획 수립에 활용할 수 있는 실무적 관리지표라는 점이 확인된다. 기업가치와 국민연금 투자지분율에 모두 유의한 영향을 미치는 것으로 나타난 만큼, 경영자는 전통적인 수익성․성장성․안정성 지표에 더해 SGR을 장기 성장가능성과 재무 건전성을 동시에 반영하는 핵심 지표로 인식하고, 이를 기반으로 보다 균형 잡힌 전략 목표를 수립할 필요가 있다.
둘째, 전통적인 금융투자가 재무적 위험과 수익에 초점을 맞추어 왔다면, 최근에는 미래 세대를 위한 환경 보호와 사회적 책임을 동시에 고려하는 책임투자가 중요해지고 있으며, 이 과정에서 ESG는 기관투자자의 의사결정을 뒷받침하는 핵심 기준으로 활용되고 있다. 본 연구에서 지속 가능한 성장률과 ESG 등급의 상호작용이 국민연금의 매개효과를 강화하는 것으로 나타났다는 점은, 기업 입장에서 SGR과 ESG를 분리된 관리 항목이 아닌 통합된 하나의 ‘투자 평가 지표’로 보아야 함을 의미한다. 따라서 기업은 제도적 합법성을 확보하고 기관투자자의 신뢰를 얻기 위해, 재무전략과 연계된 ESG 통합 전략을 수립하고 이를 명확히 공시하는 체계를 구축해야 한다.
셋째, 국내 기업들은 SASB, TCFD, GRI 등 글로벌 기준을 점차 반영하고 있음에도 불구하고, ESG 통합등급과 영역별 등급에서 여전히 취약․매우 취약 수준의 기업이 적지 않다는 점은 실무적으로 중요한 경고 신호다. 이는 ESG에 대한 관심과 참여 확대만으로는 충분하지 않으며, 환경․사회․지배구조 전 영역에서 데이터 수집․관리, 목표 설정, 성과 모니터링, 공시 역량을 체계적으로 고도화해야 함을 시사한다. ESG 등급이 자본시장에서 기업을 평가하는 필수 기준으로 기능하는 상황에서, 기업은 ESG 경영체계의 내실화를 통해 책임투자 유인을 높이고, 장기 자본 유치와 기업가치 제고로 이어질 수 있는 선순환 구조를 구축해야 할 것이다.
6.3 한계점
본 연구는 향후 연구를 통해 다음과 같은 한계점을 보완할 수 있을 것이다.
첫째, 국민연금은 투자대상 기업에 대해 자체 ESG 평가를 수행하고 이를 책임투자 전략에 활용하고 있으나, 구체적인 평가 결과와 세부 기준이 공개되어 있지 않다. 이에 따라 본 연구는 국민연금과 평가 구조가 유사한 국내 주요 ESG 평가기관의 등급을 현실적인 대안으로 사용하였으나, 내부 평가와 외부 평가 간 평가 철학․가중치의 차이로 인해 ESG 측정에 일정한 한계가 존재할 수 있다. 향후 연구에서는 복수의 ESG 평가기관 등급을 병행 활용하거나 기관별 평가 결과를 교차 검증함으로써 이러한 측정 한계를 보완할 필요가 있다.
둘째, 국제 지속가능성 기준위원회(ISSB)를 중심으로 ESG 공시․보고 기준의 통합 작업이 진행 중인 과도기적 상황에서, 아직 전 세계적으로 완전히 표준화된 ESG 공시․평가 기준이 확립된 것은 아니다. 국내 역시 SASB, TCFD, GRI 등 다양한 글로벌 기준을 참조하여 평가체계를 운영하고 있어, 향후 국제 기준의 구체화와 국내 제도 변화에 따라 ESG 평가체계가 변화할 가능성이 크다. 따라서 본 연구에서 활용한 ESG 등급은 당시 제도․평가 환경을 반영한 결과로 이해해야 하며, 표준화된 공시체계가 정착된 이후에는 새로운 기준과 데이터를 바탕으로 동일 모형을 재검증하거나, 제도 변화 전후의 차이를 비교․분석하는 후속 연구가 요구된다.
<Table 1> 변수의 정의
| 구분 | 산출식 |
|---|---|
| 독립변수(SGR) | SGR = (ROE × b(Retention ratio)) ÷ [1 – (ROE × b(Retention ratio))] ※ ROE = 당기순이익 ÷ 총자본 ※ b(Retention ratio) = 이익잉여금÷ 당기순이익 |
| 종속변수(TQ) | Tobin’s Q : [기말시가총액(보통주+우선주) + 부채장부가치] ÷ 자산장부가치 |
| 매개변수(NPS) | 국민연금 투자지분율 |
| 조절변수(ESG) | ESG 통합등급(ESG) |
| 통제변수(FOR) | 외국인 투자 지분율(%) |
| 통제변수(TEN) | 기업 경과년도 |
| 통제변수(DD) | 손실더미, 당기순이익이면 1, 당기순손실이면 0 |
| 통제변수(DP) | 배당성향 |
| 통제변수(SIZE) | 기업규모(자본 LOG) |
| 통제변수(LEV) | 부채비율 |
| 통제변수(TQ3A) | 3년 평균 Tobin’s Q |